
Empréstimo para MEI e Pequenas Empresas: Guia Completo
Empréstimo para MEI e pequenas empresas existe em várias modalidades: capital de giro, antecipação de recebíveis, conta garantida, microcrédito, crédito com garantia e linhas com garantia pública. Nenhuma tem aprovação garantida, porque quem decide é cada instituição. Escolher com segurança é ligar o tipo de crédito à sua necessidade, comparar o custo total e nunca pagar nada antes de o dinheiro cair.
Aviso: este texto é informativo, não é aconselhamento financeiro, contábil ou jurídico. Não indicamos instituições nem prometemos aprovação, taxa ou limite. Os exemplos são hipotéticos.
Regras mudam: informações conferidas em 21/09/2026. Regras de crédito mudam por lei, medida provisória, resolução do Banco Central ou do CMN, edital de programa e política de cada banco. Uma medida provisória, por exemplo, precisa virar lei em prazo limitado e perde a validade se isso não acontecer, como ocorreu em 2026 com a MP do Novo Desenrola. Como você pode ler este texto depois de uma mudança, confira a data acima e o valor atual na fonte oficial ou na instituição antes de decidir. No Pronampe, isso vale em dobro: a regra atual não está confirmada.
Que tipos de empréstimo existem para MEI e pequenas empresas?
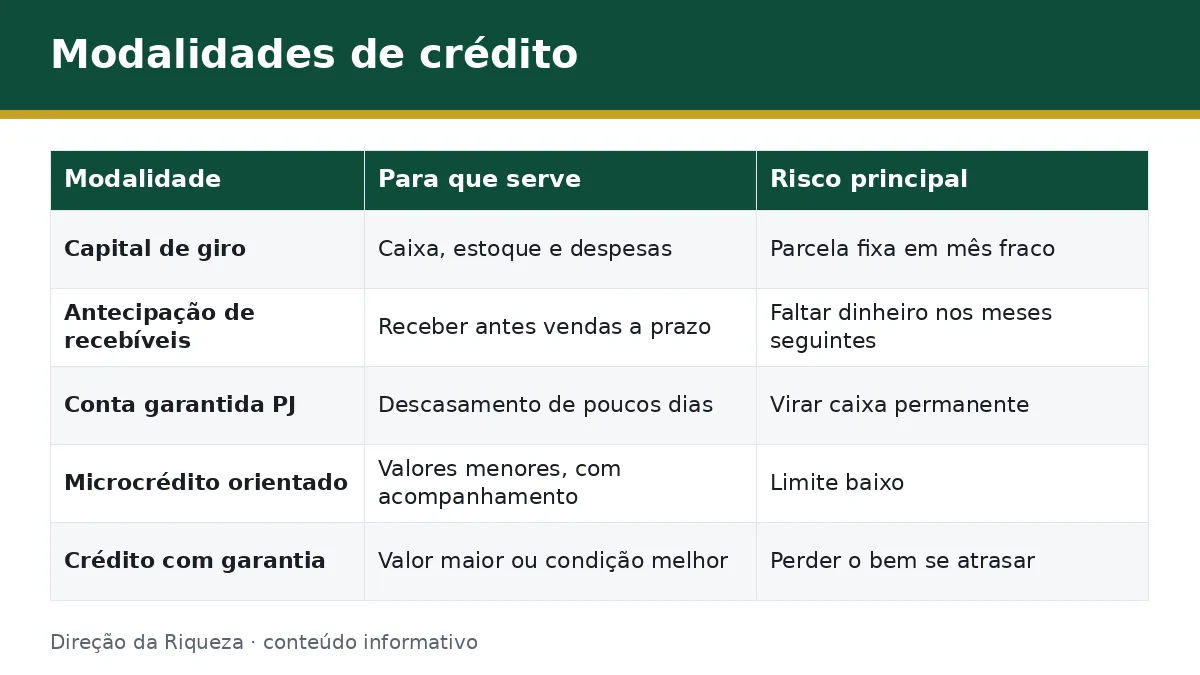
Empréstimo para MEI e pequenas empresas é o crédito que um negócio pequeno contrata em banco, cooperativa ou financeira autorizada para pagar de volta com juros, em parcelas ou por desconto de vendas futuras. As modalidades mais comuns são capital de giro, antecipação de recebíveis, conta garantida, microcrédito e programas com garantia pública, cada uma para uma necessidade diferente.
| Modalidade | Finalidade principal | Custo a conferir | Risco principal |
|---|---|---|---|
| Capital de giro | Cobrir caixa, estoque e despesas por meses | Juros, tarifas, seguros e CET | Parcela fixa em mês de venda fraca |
| Antecipação de recebíveis | Receber antes vendas já feitas a prazo | Desconto sobre o valor a receber | Faltar dinheiro nos meses seguintes |
| Conta garantida e cheque especial PJ | Cobrir descasamento de poucos dias | Juros sobre o valor usado e IOF | Virar caixa permanente e sair caro |
| Microcrédito orientado | Valores menores, com acompanhamento | Custo total e tarifas da instituição | Limite baixo para quem precisa de mais |
| Programas com garantia pública | Acesso ao crédito com garantia que protege o banco | CET da proposta, que continua valendo | Regra vigente incerta; dívida segue sua |
| Crédito com garantia | Valor maior ou condição melhor | Juros, avaliação e custos do bem | Perder o bem se atrasar |
A tabela mostra tendências, não regras de um banco específico. O custo real só aparece na proposta, e por isso a comparação pelo Custo Efetivo Total (CET), explicada mais abaixo, vale para todas as linhas.
Você também vai encontrar termos como crédito para pequenas empresas, empréstimo para microempresa e empréstimo para MEI e ME. Na prática, são os mesmos produtos oferecidos a portes diferentes. O que muda é o teto de faturamento de cada porte e a análise de cada instituição.
Capital de giro
É um empréstimo para sustentar a operação: pagar fornecedor, salário e imposto enquanto as vendas ainda não viraram caixa. O dinheiro entra de uma vez e você devolve em parcelas, com juros. Antes de pedir, vale entender o que é capital de giro e calcular o ciclo entre pagar e receber.
Ele resolve problema de prazo, não de margem. Se a empresa vende abaixo do custo, o empréstimo só adia o problema e soma juros.
Antecipação de recebíveis e desconto de duplicatas
Aqui você recebe hoje, com desconto, valores de vendas já feitas a prazo, como cartão, boletos e duplicatas. Não é dívida nova no sentido usual, mas o desconto é um custo real. Para entender tipos, custo e riscos, veja como antecipar recebíveis.
No desconto de duplicatas, o contrato pode prever regresso: se o seu cliente não pagar, a cobrança pode voltar para você. Leia essa cláusula com atenção.
Conta garantida e cheque especial PJ
São limites rotativos ligados à conta da empresa. Você paga juros sobre o valor usado, pelo tempo em que ele ficou em uso. Servem para descasamentos de poucos dias, e ficam caros se viram caixa permanente. Se o MEI pode contratar e com quais garantias depende do banco.
O cartão PJ tem lógica parecida no curto prazo: alonga o pagamento das compras do negócio, mas o rotativo é caro. Para conhecer as regras gerais, veja o cartão PJ.
Microcrédito produtivo orientado
É um crédito de valor menor para atividade produtiva, com acompanhamento de um agente ou de ferramenta digital. Segundo a legislação, o beneficiário tem receita bruta limitada ao teto de microempresa, e formais e informais podem ser atendidos, conforme a instituição. Os detalhes estão em microcrédito para MEI.
O limite por tomador é baixo e pode mudar, porque há projeto em tramitação no Congresso. Confirme o valor vigente com a instituição.
Empréstimo com garantia
Neste caso a empresa ou os sócios oferecem um bem, direitos a receber ou aval. O banco pode aceitar valor maior ou condição melhor, mas o risco vai para o seu patrimônio: se você atrasar, a garantia pode ser executada. Garantia não é dinheiro recebido; é proteção do banco. O artigo sobre empréstimo com garantia para empresa explica cada tipo.
Como bancos e financeiras analisam o pedido de crédito de uma empresa
Não existe lista oficial e única de critérios: cada instituição tem sua política de risco, e ela não é pública. O que se observa, por fontes de mercado e pela prática, é que a análise costuma olhar cinco frentes:
- Situação do CNPJ e restrições, como protestos, dívida ativa e negativação, também nos sócios.
- Faturamento e movimentação, comprovados por extratos, notas fiscais e declarações.
- Histórico de pagamento, que inclui o Cadastro Positivo.
- Endividamento atual, isto é, quanto do caixa já está comprometido.
- Tempo de atividade, que varia por instituição e não tem prazo mínimo único.
Para saber como conseguir crédito para o negócio, o melhor caminho é se preparar antes de pedir. Defina o motivo e o valor, regularize o que puder, reúna a papelada e só então peça propostas. O passo a passo está em como pedir crédito para a empresa.
A lista de papéis muda por banco e por linha. Em geral entram documentos do responsável, comprovante de CNPJ e de endereço, extratos e dados de faturamento. Veja os documentos para pedir empréstimo para empresa e confirme o que a sua instituição exige.
Exemplo hipotético: uma loja fatura R$ 20 mil por mês, tem R$ 9 mil de despesas fixas e R$ 6 mil de parcelas de dívidas antigas. Sobram R$ 5 mil. Pedir uma parcela de R$ 4 mil deixa a empresa sem folga, e o banco tende a enxergar isso. Os números são inventados só para ilustrar a conta.
Se o pedido for negado, peça o motivo, olhe restrições no CNPJ e nos sócios e corrija o que der antes de tentar de novo. Vários pedidos seguidos não resolvem a causa.
Empréstimo para MEI: o que muda para o microempreendedor
O MEI tem CNPJ e pode pedir crédito como empresa, mas a análise mistura negócio e pessoa: como titular e empresa são a mesma pessoa, o CPF pesa muito. Muitas vezes o banco olha o CPF mesmo quando o pedido é no CNPJ. O comparativo está em crédito para MEI e em empréstimo no CPF ou no CNPJ.
O teto de faturamento do MEI é de R$ 81 mil por ano, segundo o gov.br/MEMP (página modificada em 16/09/2026). Há proposta para elevá-lo, mas ela ainda depende do Congresso e não vale hoje. Esse teto limita quanto você fatura, e não quanto pode pedir emprestado. O valor que o banco libera depende de faturamento, histórico e capacidade de pagar. Veja quanto o MEI pode pegar de empréstimo.
Outro ponto: empréstimo é dívida, não venda. A Receita Federal, em nota de novembro de 2025 sobre o boato de somar CPF e CNPJ, lista empréstimos entre as rendas que não se somam ao limite. Mesmo assim, registre o valor separado das vendas e confirme com seu contador, pois a nota trata de renda fora da atividade.
Também é comum pedir o crédito no CPF. A dívida fica ligada a você nos dois casos, e misturar as contas do negócio com as pessoais dificulta comprovar faturamento. Se a dúvida é onde procurar, o artigo sobre onde pedir empréstimo para MEI ajuda a separar os caminhos.
A opção de programas públicos para MEI, como o Pronampe, depende de regra vigente, tratada mais adiante. Não conte com ela antes de confirmar no banco.
Capital de giro, antecipação de recebíveis e outras modalidades
Cada modalidade atende um tipo de aperto, e escolher a errada sai caro. O critério mais útil não é o produto, é o tempo do problema: se a falta de caixa dura dias, semanas ou meses, e de onde virá o dinheiro para repor.
A regra geral é casar prazo com prazo. Compra de máquina, que dura anos, não combina com limite rotativo de poucos dias. Já uma venda no cartão que só cai em 60 dias combina mais com antecipação do que com um financiamento longo.
Toda linha tem custo além dos juros: tarifas, IOF e seguros entram na conta. Quem compara só a parcela costuma errar, como você vai ver na seção de custo.
Quando cada modalidade faz sentido
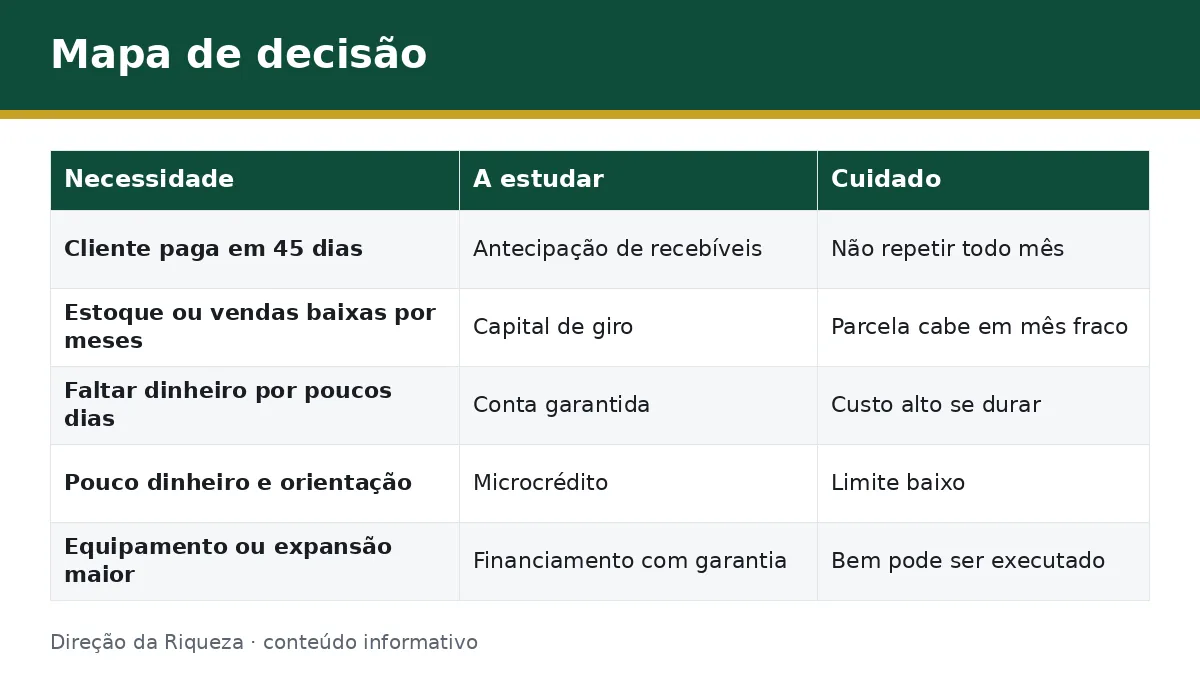
O mapa abaixo liga a necessidade à modalidade que costuma se encaixar. É um roteiro de raciocínio, não recomendação de produto ou de instituição.
| Se a necessidade é… | Modalidade que costuma se encaixar | Cuidado |
|---|---|---|
| Fechar o mês porque o cliente paga em 45 dias | Antecipação de recebíveis | Não repetir todo mês; o caixa futuro encolhe |
| Estoque para uma temporada ou vendas baixas por meses | Capital de giro | Parcela precisa caber em mês fraco |
| Faltar dinheiro por poucos dias | Conta garantida | Custo alto se durar |
| Pouco dinheiro e quer orientação | Microcrédito | Limite baixo |
| Equipamento ou expansão de valor maior | Financiamento com garantia ou linha de banco de fomento | Bem pode ser executado |
| Falta de garantia própria | Linha com garantia pública, se aberta | Confirmar regra vigente |
Exemplo hipotético: uma confeitaria vendeu R$ 12 mil no cartão em três parcelas e precisa pagar o fornecedor hoje. A antecipação parece natural. Já para comprar uma batedeira industrial que se paga em dois anos, um prazo maior faz mais sentido. Se a confeitaria antecipar todo mês para pagar despesa fixa, o problema deixou de ser de prazo e virou de margem.
Se a dúvida é entre as duas rotas mais usadas, o cálculo lado a lado está em capital de giro ou antecipação de recebíveis, e o cuidado central é o mesmo: comparar o valor líquido recebido e o total pago.
Quando nenhuma modalidade fecha a conta, o caminho mais barato pode ser não pegar crédito: negociar prazo com fornecedor, girar estoque, cobrar no vencimento e renegociar dívidas caras.
Programas do governo e linhas com garantia pública
Programas com garantia pública não são dinheiro do governo na sua conta. Em geral, um fundo cobre parte do risco do banco, e o banco privado empresta. A análise, a taxa e a aprovação continuam com a instituição, e a dívida é sua.
Como as regras mudam por lei, medida provisória e circular, todo número de programa precisa de data e fonte. Onde não há fonte oficial vigente confirmada, este guia não cita percentual, teto ou prazo.
Pronampe
O Pronampe é o programa federal de crédito com garantia pública para pequenos negócios. A Lei 14.161/2021, no Planalto, o tornou permanente, prevê a garantia do FGO (Fundo Garantidor de Operações) e veda que o banco exija outros produtos como condição do crédito.
O ponto sensível é a regra atual. A medida provisória que mexeu no programa em maio de 2026 perdeu a eficácia em 31/08/2026, e a situação vigente não está confirmada em fonte oficial. Por isso não citamos condições.
Para o microempreendedor, a Receita registrou a inclusão do MEI com contratação entre 25/07/2022 e 31/12/2024, em página de março de 2024. Se essa janela foi estendida, não confirmamos. Veja MEI pode pedir Pronampe e como funciona o Pronampe, e pergunte ao banco qual regra ele aplica hoje.
FGI PEAC e FAMPE
São garantias, não linhas de crédito. O FGI PEAC é um fundo administrado pelo BNDES, e o FAMPE é um fundo de aval do Sebrae. Nos dois casos você contrata no banco, e o fundo ajuda a reduzir o risco de quem empresta. Cobertura, teto de faturamento e limites variam por regulamento e por banco, e os números vigentes precisam ser confirmados na fonte.
Os detalhes estão em FGI PEAC e FAMPE do Sebrae. Ter a garantia disponível não obriga o banco a aprovar.
BNDES via instituições credenciadas
O BNDES não empresta direto à pequena empresa. Segundo a página do BNDES para pequenas e médias empresas, lida em 21/09/2026, o financiamento é contratado com um agente financeiro credenciado, que analisa o crédito e negocia as garantias. A página informa limite de R$ 20 milhões por ano, prazo de até 5 anos e carência de até 2 anos, tetos que mudam por circular.
Como é o banco credenciado quem decide, respostas podem variar entre instituições. Veja como funciona o BNDES para pequenas empresas e confirme a lista de agentes na fonte oficial.
Como conseguir crédito com CNPJ novo ou com restrição
Empresa nova e empresa com restrição têm em comum o mesmo obstáculo: o banco tem pouca informação boa sobre o risco. Isso encarece o crédito ou o recusa, mas não o torna impossível. Nenhuma instituição é obrigada a aprovar.
Empresa recém-aberta
Não existe prazo mínimo de CNPJ que valha para todos: cada instituição define o seu. Sem histórico, o banco costuma olhar a movimentação da conta PJ, o faturamento inicial, o CPF dos sócios e a garantia oferecida. Pode pedir valor menor, aval ou garantia.
Para construir histórico, mantenha a conta PJ separada da pessoal, formalize as vendas e pague em dia. O artigo sobre empréstimo para CNPJ novo mostra o que preparar.
Empresa negativada e dívida com a Receita
Estar negativado costuma reduzir aprovação e encarecer a oferta, mas não há regra única. O primeiro passo mais barato costuma ser renegociar o que está em aberto, porque um novo empréstimo para pagar dívida antiga só troca uma dívida por outra. Veja como tratar a empresa com CNPJ negativado e como renegociar dívidas da empresa.
Para o MEI, o CPF do titular entra na conta. O caso está em empréstimo para MEI negativado. Se a pendência é com o Fisco, leia sobre empresa com dívida na Receita, pois alguns programas de crédito pedem regularidade fiscal.
Em 21/09/2026, o programa oficial que confirmamos para MEI endividado é o Desenrola MEI, da PGFN, e só vale para dívida inscrita em dívida ativa da União. Segundo a PGFN, em página atualizada em 29/07/2026, o Edital 9/2026 prevê adesão até 30/09/2026, às 19h (horário de Brasília), limite de R$ 20 mil de dívida por MEI e parcela mínima de R$ 25. Confira na página se houve prorrogação.
Cartão também entra na conversa de quem está com o nome sujo. Se é o seu caso, veja o cartão de crédito para negativado, com cuidado redobrado com ofertas de aprovação garantida.
Quanto custa: juros, CET e como comparar propostas
O custo de um crédito não é só a taxa de juros. Somam-se tarifas, IOF e seguros, e o número que reúne tudo é o Custo Efetivo Total. Para entender como os juros são cobrados e como converter taxas, veja os juros do empréstimo para empresa.
Não citamos taxa média de mercado neste guia, porque ela muda todo mês e por modalidade. Os números atuais estão nas séries de juros do Banco Central; consulte a data da série e trate a média apenas como termômetro, nunca como a taxa que você vai pagar.
Juros nominais x CET
A taxa nominal é a que o banco destaca, como “2% ao mês”. O CET é a taxa que soma juros, tarifas, tributos, seguros e outras despesas. A Resolução CMN 4.881/2020, lida no Banco Central, define o CET como uma taxa que representa, de forma consolidada, os encargos e as despesas das operações, e manda a instituição informá-lo ao pretendente ao crédito antes da contratação, com o demonstrativo de cálculo.
Pelo texto lido, a norma se aplica a operações com pessoas naturais, inclusive empresários individuais, e com pessoas jurídicas enquadradas como microempresas e empresas de pequeno porte. Para outros portes, o direito pode depender da instituição. Peça sempre o CET por escrito.
Outra regra de conversão: juros são compostos. Dois por cento ao mês equivalem a cerca de 26,8% ao ano, e não a 24%. Se uma proposta vem ao mês e outra ao ano, converta antes de comparar.
Como comparar duas propostas
Peça a mesma simulação a cada instituição: mesmo valor, mesmo prazo e mesma data de primeiro vencimento. Depois compare o valor líquido que chega à conta, a parcela, o total pago e o CET. O custo em reais é o total pago menos o líquido recebido.
Exemplo hipotético, com números ilustrativos: a proposta A libera R$ 10.000 e cobra 12 parcelas de R$ 950. A proposta B libera R$ 10.000, mas desconta R$ 700 de tarifa e seguro na liberação, e cobra 12 parcelas de R$ 900. Na A, você paga R$ 11.400 e recebe R$ 10.000: custo de R$ 1.400. Na B, paga R$ 10.800 e recebe R$ 9.300: custo de R$ 1.500. A parcela da B é menor, mas o custo total é maior.
O passo a passo para montar essa comparação, com tabela, está em comparar propostas de empréstimo para empresa. Prefira mais de uma proposta, leia o contrato inteiro, veja o que acontece em caso de atraso e confirme se seguros são opcionais.
Antes de assinar, faça o teste do mês fraco: se as vendas caírem, a parcela ainda cabe? Se só cabe quando tudo dá certo, o valor está alto.
Golpes e cuidados antes de assinar
O golpe do falso empréstimo mira quem está apertado, principalmente quem tem restrição. Em alerta de 23/05/2023, a Febraban descreveu sites falsos que imitam instituições financeiras, prometem aprovação com condições vantajosas e depois cobram taxas, impostos ou “adiantamento de parcelas”. Segundo Adriano Volpini, diretor do Comitê de Prevenção a Fraudes da entidade, não existe empréstimo em que a pessoa precise fazer qualquer pagamento antecipado. A Febraban representa os bancos, e essa orientação combina com a lógica do crédito: o custo vem no contrato, e não em Pix antes da liberação.
Sinais de alerta:
- Pedem depósito de taxa, seguro ou parcela antes de liberar o dinheiro.
- Prometem aprovação garantida ou juros fora do normal.
- Chegam por WhatsApp, e-mail ou redes sociais sem você ter procurado.
- Pressionam para fechar na hora ou ameaçam negativar se você desistir.
- Dizem ser intermediários de programas do governo e cobram para “habilitar” você.
Confirme sempre se a instituição é autorizada pelo Banco Central, procure o contato oficial por conta própria e assine só por canal que você abriu. Guarde contrato, comprovante de depósito e tabela de parcelas. O artigo sobre o golpe do empréstimo para MEI e empresa traz o que fazer se você já pagou.
Também não aceite garantia por impulso. Avalie se o bem oferecido é necessário ao negócio e se você quitaria a dívida inteira sozinho, principalmente se houver aval de terceiros. E, se o crédito não resolver a causa do aperto, como prejuízo recorrente, não contrate.
Perguntas frequentes
Que tipos de empréstimo existem para pequenas empresas?
Os mais comuns são capital de giro, antecipação de recebíveis, conta garantida, microcrédito, crédito com garantia e linhas com garantia pública, como o Pronampe, cuja regra atual precisa ser confirmada. Cada uma atende uma necessidade. Compare o custo efetivo total e desconfie de quem cobra antes de liberar.
MEI e microempresa têm as mesmas opções de crédito?
Em grande parte, sim: capital de giro, antecipação e microcrédito estão abertos aos dois. O que muda é o teto de faturamento de cada porte, a análise da instituição e a regra de cada programa. O MEI ainda tem o CPF do titular muito presente na análise. Confirme com a instituição.
Conclusão e próximo passo
Escolher empréstimo para MEI e pequenas empresas é ligar a necessidade à modalidade certa, comparar o CET e nunca pagar para receber. Se você ainda está no começo, o próximo passo é ver como pedir crédito para a empresa e separar os documentos. Se for MEI, comece pelo crédito para MEI.
Este conteúdo é informativo e não substitui a orientação de um profissional.


