
Documentos para Pedir Empréstimo para Empresa: Checklist
Os documentos para pedir empréstimo para empresa costumam ser: CNPJ, contrato social (ou CCMEI, no caso do MEI), comprovante de endereço, extratos e comprovação de faturamento, mais documentos e CPF dos sócios. Empresas com contabilidade podem ter de apresentar balanço e DRE. Esta é uma lista de referência: cada instituição define a sua. Antes de pedir crédito para a empresa, confirme a lista com quem vai analisar o pedido.
Aviso: este texto é informativo, não substitui a orientação de um contador ou advogado. Não há lista oficial única, e a aprovação depende da análise de cada instituição.
Regras mudam: informações conferidas em 21/09/2026. Regras de crédito mudam por lei, medida provisória, resolução do Banco Central ou do CMN, edital de programa e política de cada banco. Uma medida provisória, por exemplo, precisa virar lei em prazo limitado e perde a validade se isso não acontecer, como ocorreu em 2026 com a MP do Novo Desenrola. Como você pode ler este texto depois de uma mudança, confira a data acima e o valor atual na fonte oficial ou na instituição antes de decidir.
Documentos da empresa
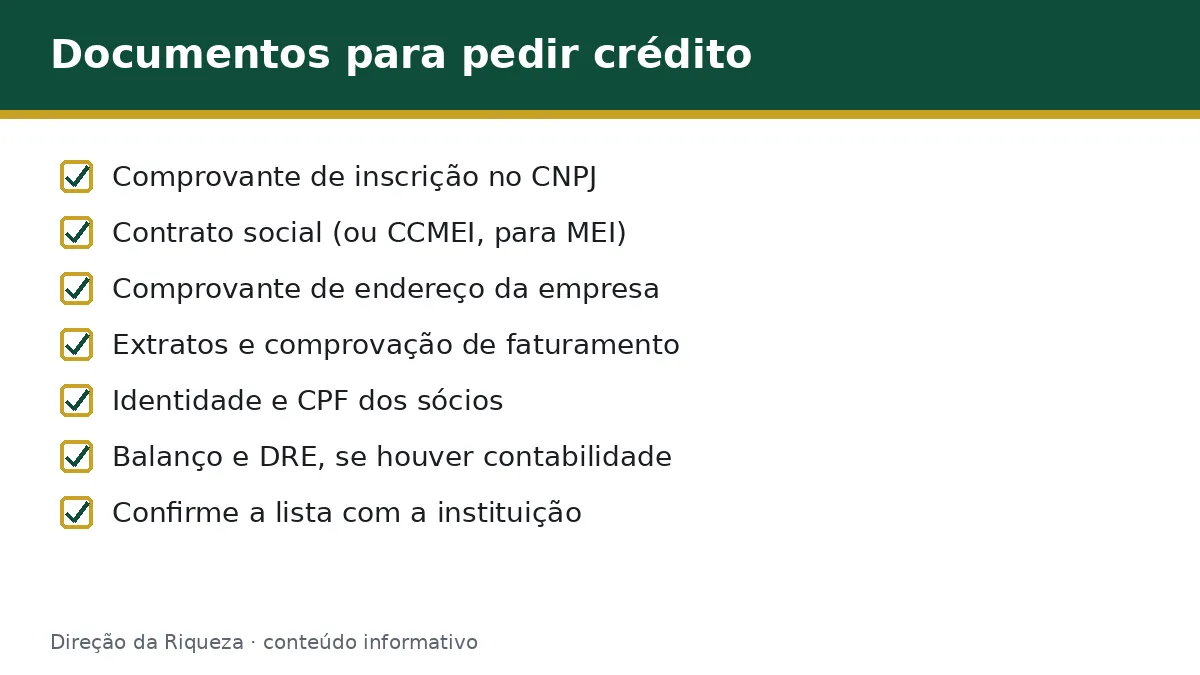
O que costuma ser pedido, na prática, é o seguinte. Trate como checklist de partida, não como exigência garantida:
- Comprovante de inscrição no CNPJ.
- Contrato social ou requerimento de empresário, com as últimas alterações. Para o MEI, o Certificado da Condição de Microempreendedor Individual (CCMEI).
- Comprovante de endereço da empresa, em geral recente (a Sebrae/RN cita até 90 dias para o comprovante de residência do titular; o prazo da empresa varia).
- Alvará de funcionamento ou licenças, quando a atividade exige.
- Certidões negativas de débitos e de protesto, quando a instituição pedir.
Em texto de junho de 2025, Ana Rosa, analista técnica da Unidade de Soluções e Relacionamento do Sebrae/RN, lembra que “pode haver pequenas variações entre bancos e programas de financiamento”, mas que existe “um conjunto básico” de documentos. Fonte: Sebrae/RN.
Documentos dos sócios
Quem assina pela empresa também é analisado. Costuma-se pedir:
- Documento de identidade com foto e CPF de cada sócio ou do titular.
- Comprovante de residência atualizado.
- Comprovante de renda ou declaração de Imposto de Renda da pessoa física, em alguns casos.
- Estado civil e documentos do cônjuge, se houver aval ou garantia pessoal.
O aval só entra quando a instituição o pede. Um texto de 2021 sobre empréstimo bancário para empresas, do Núcleo de Acesso ao Crédito da CNI, reproduzido pelo MarketUP, lista identidade, CPF, comprovante de residência e IRPF do último exercício entre os documentos dos sócios. Fonte: MarketUP, 03/03/2021.
Documentos financeiros e contábeis
Aqui está o que mostra ao banco se o negócio se sustenta. Costuma aparecer:
- Extratos bancários da conta PJ. A Sebrae/RN cita os últimos três a seis meses.
- Notas fiscais emitidas ou outra prova de faturamento.
- Balanço patrimonial e DRE (demonstração do resultado do exercício), quando a empresa tem contabilidade completa. O texto da CNI/MarketUP menciona o balanço dos últimos exercícios e o DRE recente, além do balancete.
- Comprovantes de pagamento de impostos, como as guias do DAS.
Se a sua contabilidade estiver atrasada, comece por aqui, porque é o item mais demorado. Esses dados também ajudam a entender o score de crédito da empresa, que pode entrar na análise. Um contador consegue dizer quais demonstrações a sua empresa já produz.
O que muda para MEI
O MEI não costuma ter balanço nem DRE. Em vez disso, entram documentos próprios do regime. Segundo a Sebrae/RN (02/06/2025), o checklist inclui:
- RG e CPF do titular e comprovante de residência.
- CCMEI e comprovante de inscrição no CNPJ.
- Relatório mensal de receitas brutas.
- Declaração Anual do Simples Nacional (DASN-SIMEI) e guias do DAS.
- Extratos da conta PJ e notas fiscais emitidas.
O texto também cita plano de uso do crédito e certidões negativas como itens complementares. Se as guias do DAS estiverem em atraso, regularize antes: pendência fiscal costuma travar o pedido, mas quem decide é a instituição.
O que muda em linhas com garantia
Linhas com garantia, como empréstimo com imóvel, veículo ou fundo garantidor, pedem mais papéis. Para bem dado em garantia, costumam entrar matrícula ou documento do bem, avaliação e, às vezes, seguro. Para aval, entram os dados do avalista.
No Pronampe, o gov.br (publicado em 16/11/2020, atualizado em 04/08/2021) informa que as instituições financeiras podem pedir cobertura do Fundo Garantidor de Operação, o FGO, de até 100% do valor da operação. A página não lista documentos, e a Receita Federal orienta, em FAQ de 2022, compartilhar os dados fiscais da empresa com a instituição. Fontes: gov.br e Receita Federal.
A lista exata de garantia depende da instituição e do contrato, então peça-a por escrito.
Como organizar a papelada
Uma rotina simples poupa retrabalho:
- Crie uma pasta digital com subpastas “empresa”, “sócios” e “financeiro”.
- Digitalize em boa qualidade, com nomes claros e a data do documento.
- Anote a validade de comprovantes e certidões, que vencem.
- Separe a conta pessoal da conta PJ, para os extratos falarem só do negócio.
- Confira, com a instituição, se ela aceita cópia digital ou exige autenticação.
Desconfie de quem cobra para “liberar” o empréstimo ou pede senha e código. Documento se envia por canal oficial da instituição, sem taxa antecipada.
Perguntas frequentes
Quais documentos pedir para empréstimo PJ?
Costuma-se pedir CNPJ, contrato social ou CCMEI, comprovante de endereço, extratos e comprovação de faturamento, além de identidade e CPF dos sócios. Balanço e DRE aparecem quando há contabilidade completa. A lista final é definida por cada instituição e pela linha escolhida, então confirme antes de reunir tudo.
Conclusão e próximo passo
Ter os documentos para pedir empréstimo para empresa em ordem encurta a análise, mas não garante aprovação nem taxa. Monte o checklist, confirme a lista com a instituição e revise os números com seu contador. Depois, veja o guia de crédito para o seu negócio e, se a empresa é recente, leia sobre empréstimo com CNPJ novo.
Este conteúdo é informativo e não substitui a orientação de um profissional.
Revisado por Paulo Vinicius (CRC CE-017666/0-5).


