
Como Conseguir Empréstimo para Empresa: Passo a Passo
Como conseguir empréstimo para empresa? Defina para que serve o dinheiro e quanto cabe no caixa, organize os documentos, compare propostas por escrito e só então contrate, sempre com instituição autorizada. Nenhum passo garante aprovação: o banco decide com base no seu perfil e na política dele. Este texto mostra o que costuma pesar na análise e como se preparar. Para ver as linhas disponíveis, comece pelo guia de crédito para pequenas empresas.
Aviso: este texto é informativo, não substitui a orientação de um contador ou de um profissional de crédito. Não há promessa de aprovação, taxa ou limite.
Regras mudam: informações conferidas em 21/09/2026. Regras de crédito mudam por lei, medida provisória, resolução do Banco Central ou do CMN, edital de programa e política de cada banco. Uma medida provisória, por exemplo, precisa virar lei em prazo limitado e perde a validade se isso não acontecer, como ocorreu em 2026 com a MP do Novo Desenrola. Como você pode ler este texto depois de uma mudança, confira a data acima e o valor atual na fonte oficial ou na instituição antes de decidir. Isso vale em especial para o Pronampe, cuja regra atual não conseguimos confirmar em fonte oficial vigente.
O que o banco analisa em um pedido de crédito para empresa
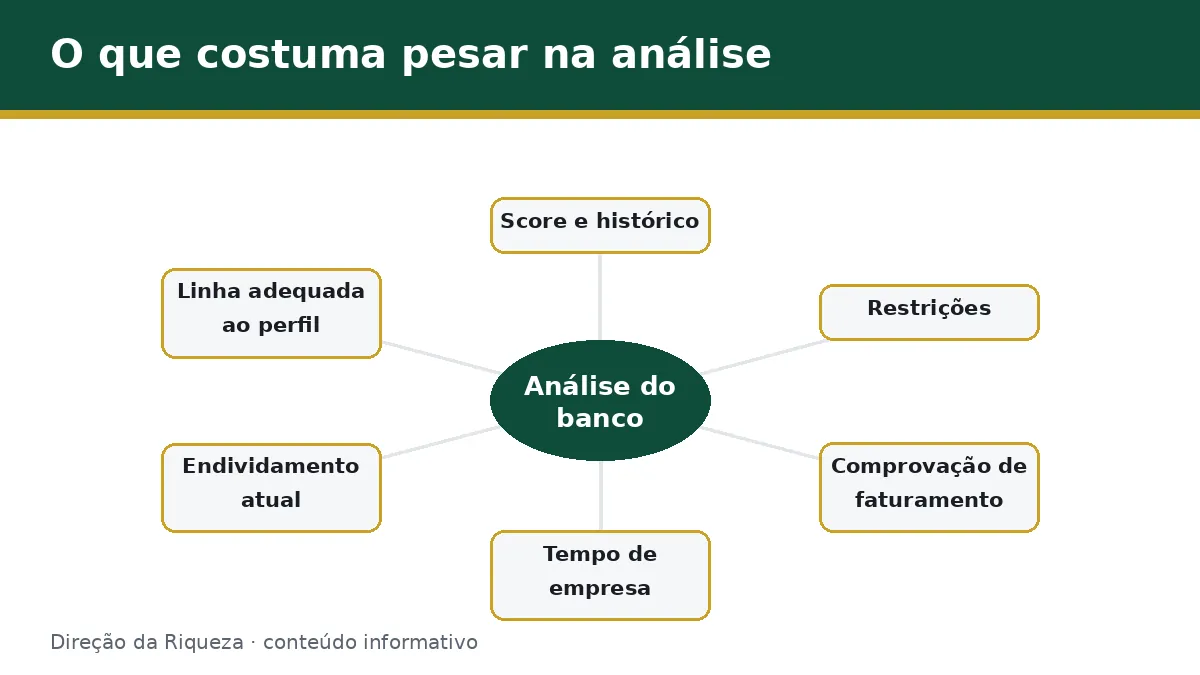
Não existe uma lista oficial única de critérios: cada instituição tem sua política de risco, e ela não é pública. O que dá para fazer é apontar o que costuma pesar, segundo quem trabalha com o tema. O advogado Allison Medeiros Sartore, especialista em Direito Bancário e sócio do escritório Sartore Advocacia (que atua na área), publicou no Migalhas, em 12/07/2025, uma lista de motivos de negativa. Ela ajuda a inverter a pergunta e entender o que o banco olha.
Critérios que costumam pesar em um pedido de empréstimo para CNPJ:
- Score e histórico de pagamento, da empresa e, muitas vezes, dos sócios.
- Restrições, como protestos, dívidas ativas e negativações no CNPJ ou no CPF dos sócios.
- Comprovação de faturamento e documentação financeira organizada.
- Tempo de empresa: negócios recém-abertos enfrentam mais dificuldade.
- Endividamento atual: muitas dívidas ativas reduzem a capacidade de pagar uma nova.
- Adequação da linha ao perfil: pedir um produto que não combina com o negócio também pesa.
Esses itens aparecem como tendência, e não como regra de nenhum banco específico. Quem entende como o pedido é lido consegue preparar melhor a aprovação de empréstimo para empresa, sem depender de promessa de terceiros.
Empréstimo com CNPJ: quem pode fazer
Qualquer empresa com CNPJ ativo pode pedir crédito como pessoa jurídica: MEI, microempresa, empresa de pequeno porte e as demais. No empréstimo PJ, o contrato é feito em nome da empresa, e o dinheiro entra na conta dela.
Isso não tira os sócios da história. Em empresas pequenas, é comum o banco consultar o CPF de quem responde pelo negócio e pedir aval, o que liga o patrimônio pessoal à dívida. Dois casos têm caminho próprio:
- MEI: veja como funciona o empréstimo para MEI.
- Empresa recém-aberta: veja empréstimo para CNPJ novo.
Empréstimo ou financiamento para CNPJ: qual a diferença
Os dois são crédito para pessoa jurídica, mas servem a coisas diferentes:
| Empréstimo | Financiamento | |
|---|---|---|
| Uso do dinheiro | Livre, em geral para o caixa do negócio | Ligado a um bem ou projeto específico |
| Exemplo comum | Capital de giro | Máquina, veículo, reforma |
| Garantia | Varia por linha e por banco | O bem financiado costuma entrar como garantia |
Para o dia a dia do caixa, o caminho costuma ser o capital de giro para pequenas empresas. Para investimento, veja como funciona o BNDES para pequenas empresas, contratado por instituições credenciadas. Em qualquer um, a análise e o passo a passo deste texto são os mesmos.
Passo a passo para pedir
Este é o caminho em ordem. Vale seguir do primeiro ao último, sem pular a comparação.
- Defina a necessidade. Para que o dinheiro serve (estoque, equipamento, folha, dívida) e quanto a empresa consegue pagar por mês sem apertar o caixa.
- Organize os documentos da empresa e dos sócios, e atualize o cadastro.
- Consulte seus dados de crédito antes de o banco consultar: score, restrições e dívidas no sistema do Banco Central.
- Escolha as instituições e confirme que são autorizadas a funcionar pelo Banco Central.
- Peça propostas por escrito, com a mesma simulação em cada uma, e compare o custo total.
- Leia o contrato antes de assinar, com atenção a garantias, tarifas e regras de atraso.
- Contrate e guarde tudo: contrato, comprovante de depósito e tabela de parcelas.
Em todos os passos, o pedido de empréstimo para a empresa deve partir de um canal que você mesmo abriu, nunca de um link recebido por mensagem.
Documentos da empresa
Em geral, a instituição quer saber quem é a empresa e se ela funciona: contrato social ou certificado do MEI, cartão do CNPJ, comprovante de endereço da sede e, conforme o porte, balanço ou declarações fiscais. Como a lista muda por banco e por linha, confira a lista de documentos para pedir empréstimo para empresa, que detalha cada item e o que muda para o MEI.
Documentos dos sócios
Os sócios costumam apresentar identidade, CPF e comprovante de residência. Se a instituição pedir aval, os dados de renda e patrimônio deles também entram. Restrições no CPF do sócio podem afetar a análise, por isso olhe esse ponto antes de pedir.
Documentos e informações que costumam ser pedidos
Além dos cadastros, o banco quer entender se a empresa gera caixa para pagar a parcela. Por isso, as informações financeiras costumam pesar mais do que o papel em si. O detalhamento por porte está no artigo de documentos; aqui vai o essencial.
Faturamento e fluxo de caixa
Extratos bancários, notas fiscais, relatório de receitas e a declaração anual (no caso do MEI, a DASN-SIMEI) mostram o que a empresa vende e recebe. O fluxo de caixa mostra o que entra e sai mês a mês.
Um exemplo hipotético: uma loja de roupas fatura, em média, R$ 20 mil por mês, mas tem R$ 9 mil de despesas fixas e R$ 6 mil de parcelas de dívidas. Sobram R$ 5 mil. Pedir uma parcela de R$ 4 mil deixaria a empresa sem folga, e o banco tende a enxergar isso. Os números são inventados apenas para ilustrar a conta.
Histórico de crédito e score
O banco consulta o histórico da empresa e dos sócios. Sobre o score de crédito da empresa, a Lei Complementar 166/2019 (Cadastro Positivo) autoriza a abertura de cadastro com informações de adimplemento de pessoas naturais e jurídicas, conforme o texto no Planalto, lido em 21/09/2026.
A mesma lei, no art. 5º, garante ao cadastrado acessar gratuitamente as informações sobre ele e pedir correção de dados errados. Também existe o Relatório de Empréstimos e Financiamentos (SCR), que, segundo o gov.br, mostra as dívidas com bancos e financeiras e pode ser obtido por qualquer pessoa física ou jurídica, sem custo, com conta gov.br de nível prata ou ouro.
Garantias: quando são exigidas e quais existem
Garantia é o que reduz o risco do banco: um bem ou um compromisso que cobre a dívida se você não pagar. Nem toda linha exige, e a exigência varia por instituição, valor e perfil da empresa. As mais comuns são imóvel, veículo, recebíveis e aval dos sócios; há também garantias públicas de fundos garantidores, que dependem de programa e de regra vigente.
Antes de oferecer um bem, entenda o risco: o aval pode ligar o patrimônio pessoal do sócio à dívida da empresa. O artigo sobre empréstimo com garantia para empresa explica cada tipo e os cuidados.
O BNDES, na página de crédito para pequenas e médias empresas, informa que o contratante deve se dirigir a uma instituição financeira credenciada, que informa a documentação necessária. A página, que cita a Circular nº 09/2026 (22/01/2026), também lista certidões que o agente financeiro verifica na contratação, como a de débitos federais e a de regularidade do FGTS. Condições como valor, prazo e taxa mudam por circular, então confirme na fonte antes de planejar.
Como melhorar o perfil de crédito da empresa
Melhorar o perfil é trabalho de meses, não de um dia, e não dá garantia de resposta positiva. Mas algumas ações atacam justamente os motivos de recusa:
- Regularize pendências no CNPJ e no CPF dos sócios: protestos, dívidas ativas e negativações.
- Separe as contas pessoais e da empresa, para que o extrato mostre o faturamento real.
- Reduza dívidas caras antes de pedir novas, para diminuir o endividamento.
- Formalize as vendas com nota fiscal e mantenha o fluxo de caixa registrado.
- Concentre movimentação e pagamentos em poucas instituições, o que ajuda a construir relacionamento. Sartore cita a importância de manter bom relacionamento com bancos e fornecedores.
Se a empresa é nova e ainda não tem histórico, leia sobre empréstimo para CNPJ novo.
Garantias e avalistas
Oferecer garantia pode melhorar a análise, mas nem sempre compensa. Avalie antes se o bem oferecido é necessário para o negócio e se a parcela cabe no fluxo de caixa mesmo em um mês fraco. Um avalista assume a dívida se a empresa não pagar, o que exige conversa franca com quem vai assinar. Nunca ofereça garantia para pagar taxa antecipada a quem promete liberar o crédito: isso é sinal clássico de golpe.
O que fazer se o pedido for negado
Peça o motivo à instituição e anote a resposta. Como mostra o artigo sobre por que o banco negou empréstimo para empresa, a lei federal garante acesso aos seus dados de cadastro, mas não encontramos fonte lida que obrigue o banco a justificar a recusa a empresas, então o motivo pode não vir por escrito.
Depois, faça o diagnóstico: consulte o score, o SCR e as restrições, corrija o que estiver errado e espere antes de pedir de novo. Vários pedidos seguidos em instituições diferentes não resolvem a causa. Se o problema é a negativação, veja o artigo sobre crédito para empresa negativada, no final deste texto.
Erros que atrapalham a aprovação
- Pedir sem saber para que serve o dinheiro nem quanto a empresa paga por mês.
- Misturar contas pessoais e da empresa, o que dificulta comprovar o faturamento.
- Entregar documentos incompletos ou com cadastro desatualizado.
- Ignorar protestos e restrições, inclusive nos sócios.
- Escolher a linha errada para o perfil do negócio.
- Aceitar a primeira oferta sem comparar o custo total.
- Pagar taxa antes da liberação. Desconfie de cobrança antes da liberação e confira se a instituição é autorizada pelo Banco Central.
- Contratar por link recebido em mensagem ou rede social.
Perguntas frequentes
Como conseguir empréstimo para empresa?
Organize documentos, consulte score e restrições, defina quanto a parcela pode custar e peça propostas por escrito a instituições autorizadas pelo Banco Central. Compare o custo total antes de assinar. Nenhuma etapa garante aprovação, porque a decisão depende da política de cada instituição e do perfil da empresa.
Como fazer empréstimo com CNPJ?
Com o CNPJ ativo, separe os documentos da empresa e dos sócios, consulte score e restrições e peça propostas por escrito a instituições autorizadas pelo Banco Central. O contrato sai em nome da empresa, mas o banco pode analisar o CPF dos sócios e pedir aval.
Qual a diferença entre empréstimo e financiamento para empresa?
No empréstimo, o uso do dinheiro costuma ser livre, como no capital de giro. No financiamento, o crédito é ligado a um bem ou projeto, como uma máquina, e esse bem costuma servir de garantia. A análise de crédito existe nos dois.
Quanto tempo leva para o banco responder?
Não há prazo oficial único: varia por instituição, valor e linha. Peça o prazo por escrito antes de enviar os documentos. Desconfie de aprovação imediata acompanhada de cobrança prévia de taxa, seguro ou depósito, pois cobrança antes da liberação é sinal de golpe. Confirme sempre a autorização no Banco Central.
Conclusão e próximo passo
Para conseguir empréstimo para empresa, prepare o caixa, os documentos e o histórico antes de pedir, e compare propostas com calma. Se a empresa tem restrições, leia sobre crédito para empresa negativada. Se o negócio é MEI, veja como funciona o empréstimo no CNPJ do MEI.
Este conteúdo é informativo e não substitui a orientação de um profissional.


