
Empréstimo para MEI: Como Funciona e Como Conseguir
Sim, o empréstimo para MEI existe, e você pode pedi-lo no CNPJ ou no seu CPF. Quem decide se libera, quanto e a que custo é cada instituição, com base no seu faturamento, no seu histórico e no seu CPF. Não há aprovação garantida. Para o quadro geral do crédito de pequenos negócios, veja também empréstimo para MEI e pequenas empresas.
Aviso: este texto é informativo, não é aconselhamento financeiro, contábil ou jurídico. Regras e condições podem mudar; confira a instituição e as fontes oficiais antes de contratar.
Regras mudam: informações conferidas em 21/09/2026. Regras de crédito mudam por lei, medida provisória, resolução do Banco Central ou do CMN, edital de programa e política de cada banco. Uma medida provisória, por exemplo, precisa virar lei em prazo limitado e perde a validade se isso não acontecer, como ocorreu em 2026 com a MP do Novo Desenrola. Como você pode ler este texto depois de uma mudança, confira a data acima e o valor atual na fonte oficial ou na instituição antes de decidir.
O que é empréstimo para MEI e quem pode pedir
Resposta direta: o MEI pode pedir empréstimo, porque tem CNPJ e pode contratar crédito como qualquer empresa. Cada banco, cooperativa ou financeira define seus critérios, prazos e custo. Opções comuns: capital de giro, microcrédito, programas públicos e crédito pessoal. Requisitos comuns: CNPJ ativo, documentos pessoais, movimentação e CPF sem restrições graves.
Na prática, o empréstimo para MEI é dinheiro que você recebe agora e devolve em parcelas, com juros. Pode ser usado em estoque, equipamento, reforma do espaço ou para cobrir a diferença entre pagar fornecedores e receber dos clientes.
Para ser MEI, o faturamento anual não pode passar de R$ 81 mil, segundo o gov.br/MEMP (página modificada em 16/09/2026). Há proposta para subir o teto em 2027, mas ela ainda depende de aprovação e não vale hoje.
Esse limite importa para o crédito por dois motivos. Ele mostra ao banco o tamanho do seu negócio e limita a parcela que cabe no seu caixa. Se você quer entender o teto de valor, veja quanto o MEI pode pegar de empréstimo.
Empréstimo no CNPJ ou no CPF: qual a diferença
No CNPJ, o contrato é feito em nome do negócio e costuma ter finalidade empresarial. No CPF, é um empréstimo de pessoa física, com uso mais livre. Para o MEI, a diferença é de contrato e finalidade: como o MEI é empresário individual, a dívida acaba ligada a você nos dois casos.
Na análise, o titular pesa de qualquer forma. Por isso, mesmo pedindo no CNPJ, o banco costuma olhar o seu CPF. Para uma comparação de custo, risco e responsabilidade, leia empréstimo no CPF ou no CNPJ do MEI.
CNPJ ativo e CCMEI
O CNPJ precisa estar ativo. O documento que comprova a sua condição de MEI é o Certificado da Condição de Microempreendedor Individual (CCMEI), e muitas instituições pedem que ele esteja em dia. Se o CNPJ estiver baixado ou com pendências, o pedido tende a ser negado.
Faturamento e movimentação
O banco quer ver que o negócio gera dinheiro. Ele pode olhar o faturamento declarado, o extrato da conta e as vendas por maquininha. Como cada instituição escolhe o que pede, tenha em mãos a declaração anual (DASN-SIMEI) e os extratos recentes.
Se o dinheiro do empréstimo vai contar como receita, é outra dúvida comum: veja se o empréstimo entra no faturamento do MEI.
CPF do titular
Como o MEI e o titular são a mesma pessoa, o CPF é parte central da análise. Nome sujo, atrasos recentes e dívidas abertas costumam reduzir as chances ou encarecer a oferta. Regularizar antes de pedir é, em geral, o caminho mais barato.
Opções de crédito para MEI: capital de giro, microcrédito e Pronampe
As principais opções são capital de giro, microcrédito e linhas de programas públicos. Elas atendem necessidades diferentes, e a boa escolha depende do que você vai financiar e de quanto pode pagar por mês.
| Opção | Para que serve | O que observar |
|---|---|---|
| Capital de giro | Cobrir caixa, estoque e despesas do dia a dia | Custo e prazo variam por instituição |
| Microcrédito | Valores menores, muitas vezes com acompanhamento | Regras e teto dependem da instituição |
| Programas públicos (como o Pronampe) | Crédito com garantia ou condições definidas por norma | Regras mudam; confirme a vigente |
| Crédito pessoal (CPF) | Uso livre, no seu nome | A dívida fica só no CPF e mistura as contas |
O governo federal também mantém o programa CRED+, no gov.br, que simplifica o acesso digital de MEI e micro e pequenas empresas a serviços financeiros, entre eles capital de giro e financiamento de equipamentos. Segundo o portal, você entra com a conta gov.br, preenche o pedido e envia às instituições participantes, com documento de identidade, comprovante de residência e a declaração anual do MEI. Fonte: gov.br, CRED+. O programa reúne as ofertas, mas cada instituição continua analisando e decidindo se aprova.
Se você também pensa em pagar despesas do negócio com cartão, compare com o cartão de crédito para MEI, que é outro tipo de crédito, com juros próprios no rotativo.
O que bancos e financeiras avaliam no pedido do MEI
Não há lista nacional única. O que se vê na prática é que instituições costumam olhar quatro pontos: situação do CNPJ, faturamento e movimentação, CPF do titular e capacidade de pagar a parcela. O tempo mínimo de atividade também pode ser exigido, e varia por instituição.
Depois de conferir isso, você pode ver como cada modalidade se encaixa no seu caso.
Pronampe e outros programas
O Pronampe é o programa federal de crédito para pequenos negócios, tornado permanente pela Lei 14.161/2021, segundo o Planalto. O ponto sensível é o MEI: a Receita registrou a inclusão do MEI com contratação entre 25/07/2022 e 31/12/2024, e a medida provisória que mexia no programa em 2026 perdeu a eficácia em 31/08/2026.
Por isso não cravamos condições nem prazos aqui. Se o MEI pode contratar hoje, e sob quais regras, é algo a confirmar no banco e em fonte oficial vigente. Detalhes no artigo sobre o Pronampe.
Microcrédito
O microcrédito costuma ter valores menores e, em muitas instituições, um agente que acompanha o negócio. Quem pode contratar, o teto e o custo dependem da instituição e da norma em vigor. Serve para quem precisa de pouco dinheiro para girar o negócio e não quer assumir uma parcela pesada.
Capital de giro no CNPJ
É a modalidade mais comum para cobrir o caixa. O valor entra na conta PJ e você paga em parcelas. Antes de contratar, calcule se as vendas comportam a parcela mesmo em meses fracos. Sobre onde procurar cada opção, veja onde pedir empréstimo para MEI.
Como conseguir empréstimo sendo MEI: passo a passo
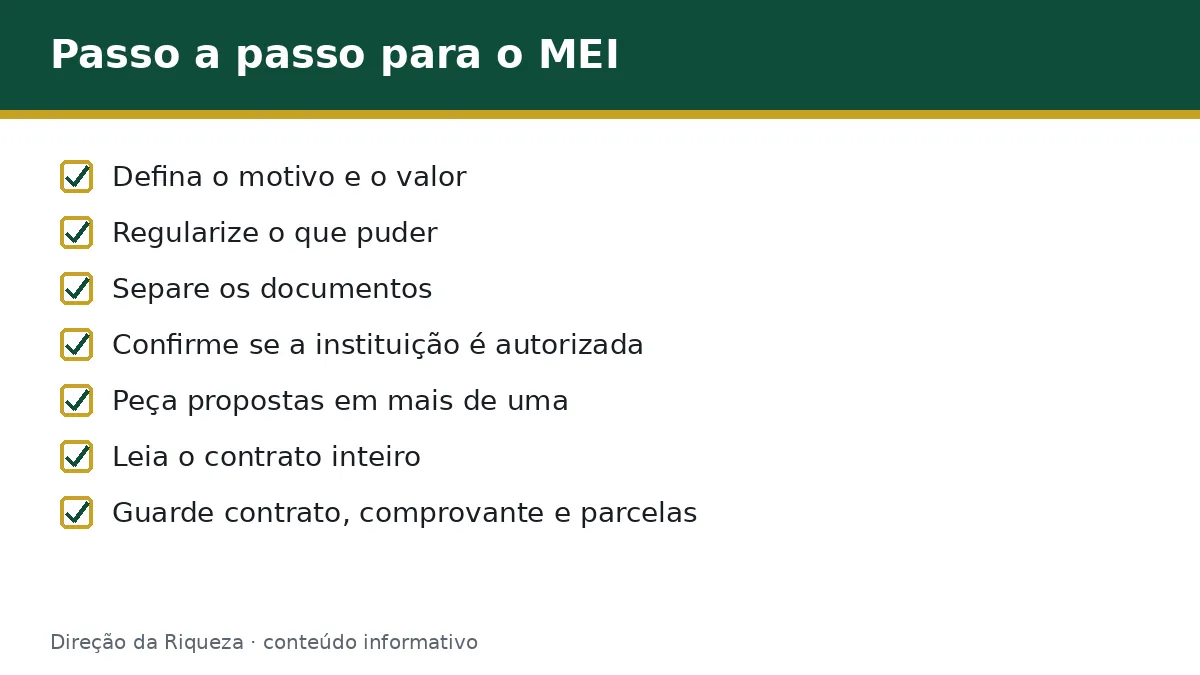
- Defina o motivo e o valor. Quanto você precisa, para quê e em quanto tempo o dinheiro volta ao caixa.
- Regularize o que puder. CNPJ ativo, DAS em dia, DASN-SIMEI entregue e CPF sem pendências ajudam.
- Separe os documentos. Identidade, comprovante de residência, CCMEI e extratos. A lista exata depende da instituição.
- Confirme se a instituição é autorizada. Use a relação de instituições em funcionamento do Banco Central.
- Peça propostas em mais de uma. Compare o Custo Efetivo Total (CET), e não só a parcela.
- Leia o contrato inteiro. Veja prazo, seguros incluídos, tarifas e o que acontece se você atrasar.
- Guarde tudo. Contrato, comprovante de depósito e tabela de parcelas.
Exemplo hipotético, com números ilustrativos: uma MEI que vende doces e recebe cerca de R$ 5 mil por mês pensa em pedir R$ 6 mil para comprar uma geladeira. Se a parcela ficar em R$ 700, ela compromete quase 14% do faturamento mensal e precisa saber se o lucro aguenta. Se não aguentar, um valor menor ou um prazo maior pode fazer mais sentido.
Quanto custa: juros, CET e taxas
O custo de um empréstimo não é só a taxa de juros mensal. Entram também tarifas, seguros e impostos, e o número que reúne tudo é o Custo Efetivo Total (CET). A Resolução CMN nº 4.881/2020 trata da divulgação do CET, e a instituição deve informá-lo antes da contratação.
Não citamos taxa média aqui porque ela muda todo mês e por instituição. Para ver números atuais, consulte as séries de juros do Banco Central e peça a simulação com CET por escrito.
Regras simples para comparar: mesma quantia, mesmo prazo, CET lado a lado. Uma parcela menor com prazo longo pode sair mais cara no total. E atenção às tarifas de abertura de conta PJ, que às vezes vêm junto com o crédito.
Cuidados e sinais de golpe
O golpe do falso empréstimo mira quem está apertado. Segundo a Febraban, em alerta de 23/05/2023, criminosos criam sites falsos de instituições financeiras e pedem pagamentos antecipados. Adriano Volpini, diretor do Comitê de Prevenção a Fraudes da entidade, afirma que não existe empréstimo em que a pessoa precise fazer qualquer pagamento antecipado. Fonte: Febraban.
Sinais de alerta:
- Pedem depósito de taxa, “seguro” ou “parcela adiantada” antes de liberar o dinheiro.
- Prometem aprovação garantida ou juros fora do normal.
- Entram em contato por WhatsApp ou redes sociais sem você ter pedido.
- Pressionam para você fechar na hora.
- Ameaçam negativar o seu nome se você desistir.
Confira sempre se a instituição consta como autorizada pelo Banco Central e use apenas os canais oficiais dela.
Quando não vale a pena pegar crédito
Nem toda falta de dinheiro se resolve com empréstimo. Vale pensar duas vezes se:
- O dinheiro serve para pagar despesas pessoais que se repetem todo mês.
- A parcela só cabe no seu orçamento se as vendas forem ótimas.
- O negócio dá prejuízo. Crédito acelera o que já existe, inclusive o problema.
- Você quer pagar uma dívida cara com outra sem calcular o CET.
- Você está perto do teto de R$ 81 mil e quer crescer além dele sem plano de mudar de enquadramento.
Nesses casos, reorganizar o fluxo de caixa, renegociar o que já deve ou adiar a compra pode custar menos.
Perguntas frequentes
MEI pode pedir empréstimo?
Sim. O MEI tem CNPJ e pode pedir crédito no CNPJ ou no CPF. A aprovação, o valor e o custo dependem de cada instituição, do faturamento e do histórico do titular. Nenhum banco é obrigado a aprovar. Compare o CET de mais de uma proposta antes de assinar.
Como conseguir empréstimo sendo MEI?
Defina o valor e o motivo, regularize CNPJ, DAS e declaração anual, separe os documentos e peça proposta em mais de uma instituição autorizada pelo Banco Central. Compare o custo efetivo total, leia o contrato e só assine se a parcela couber no caixa. A aprovação não é garantida.
Quanto tempo de MEI é preciso para pedir empréstimo?
Não há prazo único: depende da instituição. Algumas pedem meses de CNPJ ativo e movimentação, outras olham mais o CPF do titular. Não encontramos norma nacional que fixe esse tempo. Pergunte ao banco ou à cooperativa antes de reunir documentos.
Conclusão e próximo passo
MEI pode pedir empréstimo, mas a decisão é da instituição e o risco é seu. Confira se ela é autorizada, compare o CET, evite quem cobra antes de liberar e só contrate se a parcela cabe no caixa. O próximo passo é entender o Pronampe, sem esquecer de confirmar as regras vigentes, ou ver como conseguir empréstimo para empresa.
Este conteúdo é informativo e não substitui a orientação de um profissional.


