
Pronampe: Como Funciona e Como Contratar o Crédito
O Pronampe é um programa de crédito para pequenos negócios com garantia do governo: você contrata o empréstimo em um banco participante, e um fundo público cobre parte do risco dele. Quem pode contratar depende da regra vigente e da análise do banco. Em 21/09/2026, a abertura atual do programa não está confirmada. Para ver o contexto, leia o guia de crédito para pequenas empresas.
Aviso: este texto é informativo, não substitui a orientação de um profissional. Regras podem mudar; confira sempre o gov.br e o banco.
Regras mudam: informações conferidas em 21/09/2026. Regras de crédito mudam por lei, medida provisória, resolução do Banco Central ou do CMN, edital de programa e política de cada banco. Uma medida provisória, por exemplo, precisa virar lei em prazo limitado e perde a validade se isso não acontecer, como ocorreu em 2026 com a MP do Novo Desenrola. Como você pode ler este texto depois de uma mudança, confira a data acima e o valor atual na fonte oficial ou na instituição antes de decidir. No Pronampe, uma medida provisória alterou o programa em maio de 2026 e perdeu a eficácia em 31/08/2026.
O que é o Pronampe
O Pronampe (Programa Nacional de Apoio às Microempresas e Empresas de Pequeno Porte) é um programa de crédito com garantia do governo para pequenos negócios, contratado em banco participante. Ele foi criado pela Lei 13.999/2020, e a análise, a taxa dentro do teto e a aprovação continuam sendo do banco, não do governo.
Criado na pandemia, o programa virou permanente com a Lei 14.161/2021, publicada no Planalto. Por isso, muita página antiga ainda ranqueia com regras de 2020 e 2021.
Quando você lê “Pronampe 2026”, é preciso separar duas coisas: o que a lei permanente diz e o que uma medida provisória tentou mudar neste ano. Ela é explicada mais adiante.
Quem pode contratar
A Lei 14.161/2021 destina o programa às microempresas e às empresas de pequeno porte, como definidas na Lei Complementar 123/2006. Na prática, é o negócio com CNPJ ativo e receita bruta anual dentro das faixas de ME e EPP, optante ou não pelo Simples Nacional.
A Receita Federal informa, em página atualizada em 25/03/2024, que o MEI foi incluído em junho de 2022 e que a contratação valia de 25/07/2022 a 31/12/2024. Essa janela já passou, e não achamos fonte oficial lida que a estenda.
Se você é MEI, o detalhe está em MEI pode pedir Pronampe. Lá a conclusão é a mesma: existe base oficial datada, mas a confirmação vem do banco.
A lei também impede a contratação por empresa condenada por trabalho em condição análoga à de escravo ou por trabalho infantil, segundo o texto compilado da Lei 13.999/2020, conferido em 21/09/2026.
Como funciona a garantia do governo
A garantia vem do FGO, o Fundo Garantidor de Operações. Segundo a Lei 14.161/2021, ele cobre até 100% do valor de cada operação, mas o total garantido fica limitado a 85% da carteira do programa em cada instituição financeira. Ou seja, o risco do banco cai, e ele tende a aceitar quem não teria garantia própria suficiente.
Essa é a lógica de todo crédito com garantia do governo: o fundo protege o banco, não você. A dívida continua sendo sua, e o atraso gera cobrança e negativação como em qualquer empréstimo. Atrasar as parcelas tem as consequências de qualquer dívida da empresa.
Outro ponto: a mesma lei veda que o banco exija outros produtos ou serviços, inclusive seguro prestamista, como condição do crédito. Se a proposta condiciona o Pronampe a um pacote, desconfie e questione.
Além disso, a Receita informa que o sócio dá uma garantia pessoal (aval) no valor da operação. Essa informação é de 2024.
Existem outras garantias públicas com lógica parecida, mas com regras próprias, como o FGI PEAC e o FAMPE Sebrae. Cada uma tem público, banco e condição diferentes.
Limite, juros, carência e prazo: o que conferir nas regras vigentes
Os números abaixo vêm da lei compilada no Planalto, conferida em 21/09/2026, e valem como tetos documentados. O que o banco oferece a você aparece só na proposta.
Limite
O limite é de até 30% da receita bruta anual calculada com base no ano anterior à contratação. Para empresa com menos de um ano, a lei prevê até 50% do capital social ou 30% de 12 vezes a receita mensal média, o que for maior.
Exemplo hipotético, só do mecanismo: se a receita do ano anterior foi de R$ 100.000, 30% seria R$ 30.000. O valor aprovado, porém, pode ser menor, conforme a análise.
A página do MEMP no gov.br mostra 60%, número que diverge da lei compilada, e não conseguimos confirmar qual vale hoje.
Juros
A lei fixa juros de no máximo a Selic mais 6% ao ano. É um teto: a taxa do seu contrato depende do banco. Sobre como esse número se comporta, veja os juros do Pronampe, com exemplo de parcelas.
Este texto não traz a Selic do dia nem taxa de mercado. Consulte a série do Banco Central na data em que for contratar.
Carência e prazo
Segundo o compilado do Planalto, a carência pode chegar a 12 meses, nos termos de regulamento, e o prazo total a 72 meses. Como “até” é teto, o banco pode oferecer menos. Carência não é período sem juros, e o contrato mostra se eles são pagos ou somados ao saldo.
Por que conferir a data da regra
Em 04/05/2026, a MP 1.355 alterou o programa. O Congresso Nacional registra a medida como “sem eficácia”: ela perdeu a validade em 31/08/2026. Números de carência, prazo e limite publicados entre maio e agosto podem, portanto, não valer para novos pedidos.
Também não sabemos se algum ato do governo restabeleceu regras ou se o programa está recebendo novos pedidos. Sempre olhe a data da página e pergunte ao banco qual regra ele aplica hoje.
Como contratar (solicitar) o Pronampe passo a passo
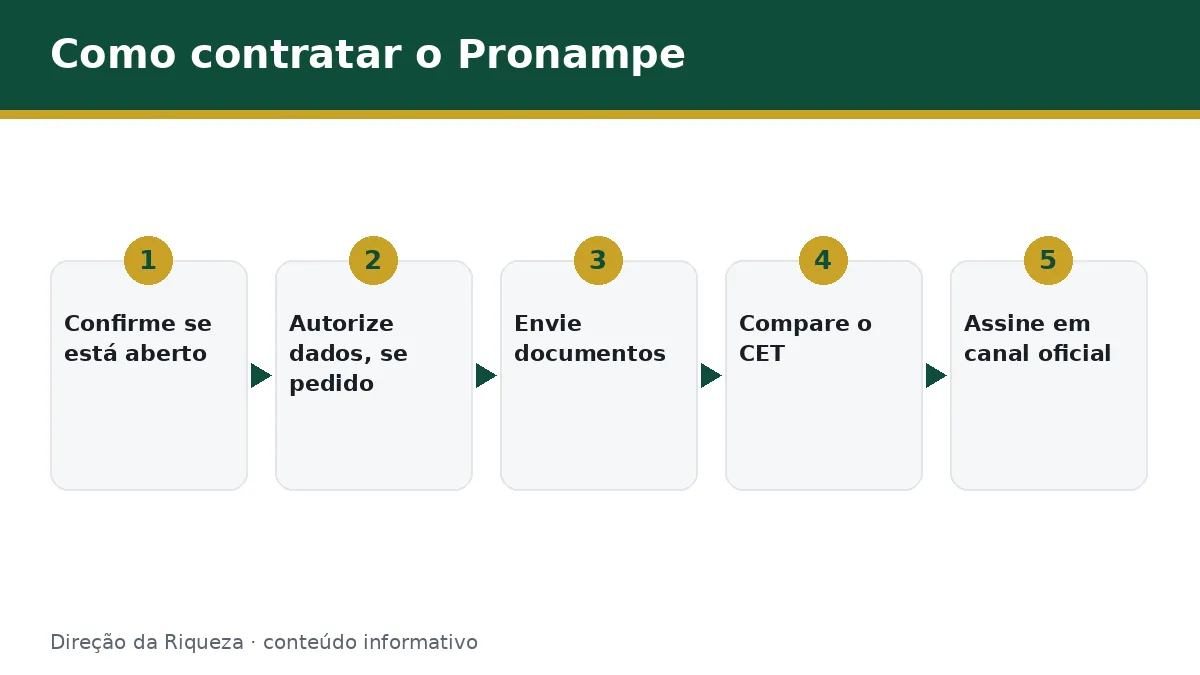
O caminho em geral é este, e cada banco pode ter etapas próprias:
- Confirme com o banco se o Pronampe está aberto para o seu tipo de empresa.
- Autorize o compartilhamento dos seus dados fiscais, se o banco pedir.
- Reúna os documentos e envie a solicitação.
- Receba a proposta e compare o CET.
- Assine somente pelo canal oficial e guarde o contrato.
Escolher o banco
O programa é contratado em bancos participantes, e as páginas públicas mudam. O Banco do Brasil, por exemplo, mantém uma página do Pronampe no site, mas não conseguimos ler as condições nela. Não indicamos instituição: pergunte a mais de um banco, inclusive ao que você já usa, pois o histórico da conta pesa na análise.
Se o seu banco não trabalha com o programa, procure uma cooperativa ou outro participante.
Reunir documentos
A lista varia por banco. Em geral se pede documento do responsável, comprovante do CNPJ, dados do faturamento e comprovante de endereço. A Receita informa que o interessado autoriza o compartilhamento de dados fiscais com o banco pelo gov.br, em conta de nível prata ou ouro, e o acesso passa pelo portal e-CAC. Essa orientação é da página de março de 2024.
Simular e comparar o CET
Peça a simulação e olhe o Custo Efetivo Total, que soma juros, tarifas e seguros. Compare o CET, não só a taxa. Confira também o cronograma: valor da parcela, data da primeira e como ficam os juros na carência.
Faça a conta da parcela dentro do seu fluxo de caixa antes de assinar. Garantia do governo não diminui o que você deve.
Assinar só pelo canal oficial
Contrate pelo aplicativo, pelo internet banking ou na agência, com o contrato em seu nome. Não existe intermediário oficial que cobre para “liberar” o Pronampe: a lei veda até a venda casada de outros produtos. Quem pede pagamento adiantado, taxa de liberação ou senha está tentando aplicar golpe.
O que fazer se o banco negar
A negativa não significa que o programa não existe: a garantia reduz o risco do banco, mas ele ainda analisa o seu caso. Peça o motivo, olhe restrições em seu nome e no CNPJ e veja se falta documento.
Depois, tente outro banco participante ou outra linha. Não faça vários pedidos ao mesmo tempo sem plano, e regularize pendências antes de tentar de novo.
Pronampe vale a pena?
Depende do que você compara. A lei coloca um teto de juros e oferece prazo longo, o que pode ajudar quem tem negócio formal e dificuldade para conseguir garantia. Mas o crédito continua sendo dívida, e o teto de juros não garante taxa baixa.
Vale a pena quando a parcela cabe no caixa, o CET é menor do que o de alternativas e o dinheiro tem destino claro, como capital de giro. Antes, veja se o crédito é mesmo necessário. Não vale a pena para cobrir dívida sem plano ou quando o programa nem está aberto para você.
Perguntas frequentes
Como funciona o Pronampe?
É um programa de crédito para micro e pequenas empresas, contratado em bancos participantes. O FGO, fundo do governo, garante parte da operação, e a lei fixa tetos de juros, prazo e limite. A aprovação e as condições finais dependem do banco, e a regra vigente deve ser confirmada antes de pedir.
O Pronampe é a mesma coisa que empréstimo comum?
Não. É um programa com garantia do governo (FGO), contratado nos bancos participantes e com tetos definidos em lei. A análise e a aprovação continuam sendo do banco, e a dívida é sua, como em qualquer empréstimo. Confira a proposta e o CET antes de assinar.
Conclusão e próximo passo
O Pronampe é crédito com garantia do governo, com tetos na lei, mas a abertura atual e as regras de 2026 dependem de confirmação no gov.br e no banco. Compare o CET e assine só por canal oficial. O próximo passo é ver o crédito para MEI ou conhecer o microcrédito produtivo orientado.
Este conteúdo é informativo e não substitui a orientação de um profissional.


