
Microcrédito Produtivo Orientado: Como Funciona e Quem Pode
Microcrédito produtivo orientado é um crédito de valor menor para quem toca um pequeno negócio, formal ou informal, com orientação de um profissional sobre como usar o dinheiro. Quem pode usar depende do faturamento do negócio e da instituição que oferece. Se você ainda está mapeando as opções, comece pelo guia de crédito para pequenas empresas e volte aqui para entender esta modalidade.
Aviso: este texto é informativo, não substitui a orientação de um profissional. Regras podem mudar; confira sempre a fonte oficial e a instituição.
Regras mudam: informações conferidas em 21/09/2026. Regras de crédito mudam por lei, medida provisória, resolução do Banco Central ou do CMN, edital de programa e política de cada banco. Uma medida provisória, por exemplo, precisa virar lei em prazo limitado e perde a validade se isso não acontecer, como ocorreu em 2026 com a MP do Novo Desenrola. Como você pode ler este texto depois de uma mudança, confira a data acima e o valor atual na fonte oficial ou na instituição antes de decidir. Os limites do programa estão em discussão no Congresso, o que torna esta conferência ainda mais importante.
O que é microcrédito produtivo orientado
Microcrédito produtivo orientado (MPO) é o crédito destinado ao fomento e ao financiamento de atividades produtivas, com metodologia de acompanhamento definida pelo Conselho Monetário Nacional. É a definição da Lei 13.636/2018, hoje com a redação dada pela Lei 15.364, de 26/03/2026, disponíveis no Planalto.
Suas características principais:
- valores menores do que os de um empréstimo empresarial comum;
- acompanhamento por um agente de crédito ou por ferramenta digital equivalente;
- público formado por empreendedores de pequeno porte, com ou sem CNPJ;
- uso do dinheiro ligado à atividade do negócio, como estoque, equipamento ou capital de giro.
É a resposta para quem procura “microcrédito para MEI”, mas o programa não é exclusivo de quem tem CNPJ. O que define o público é o porte do negócio, e não o tipo de registro.
Vale separar dois termos. Microcrédito é o crédito para atividade produtiva. Microfinanças, na Lei 15.364, é uma categoria mais ampla, que inclui crédito para finalidades essenciais como habitação, saúde e educação profissional. Este texto trata do primeiro.
Quem pode pedir
Pela Lei 13.636/2018, a receita bruta anual do beneficiário fica limitada ao teto de receita bruta da microempresa definido na Lei Complementar 123/2006. Isso inclui o MEI, o microempreendedor informal e o dono de microempresa. Quem fatura acima desse teto não se enquadra no programa.
A lei também lista quem pode operar o microcrédito: bancos públicos, cooperativas de crédito, organizações da sociedade civil, agentes de crédito, fintechs, instituições financeiras digitais, empresas simples de crédito e correspondentes. Nem toda instituição dessa lista oferece MPO, e cada uma define seus próprios critérios de análise.
Na prática, então, quem pode pedir é o empreendedor de pequeno porte, dentro do teto de faturamento, com um negócio (ou projeto de negócio) que use o dinheiro de forma produtiva. Ter CNPJ pode facilitar em algumas instituições e não ser exigido em outras. Isso depende da regra de quem concede, e nenhuma aprovação é garantida.
O Crediamigo, do Banco do Nordeste, é um exemplo: segundo o BNB, atende maiores de idade, formais ou informais, com faturamento de até R$ 360 mil por ano. Detalhes no artigo sobre o Crediamigo.
Como funciona o acompanhamento do agente de crédito
O que diferencia o MPO de um empréstimo comum é a orientação. A Lei 15.364 admite que ela aconteça por relacionamento direto com o empreendedor ou por tecnologias digitais e eletrônicas que substituam o contato presencial. Ou seja, a lei não obriga visita ao seu negócio: como o contato ocorre depende da instituição e da metodologia adotada.
O agente de crédito é o profissional que faz essa ponte entre você e a instituição. A Lei 13.636/2018 prevê que ele se inscreva como contribuinte individual da Previdência, o que mostra que é uma função regulada, e não um intermediário informal.
Exemplo hipotético, só para ilustrar: uma costureira que vende em casa procura uma instituição de microcrédito. Um agente conversa sobre o que ela vende, quanto sobra por mês e o que precisa comprar. Com isso, define um valor compatível, e depois acompanha se o dinheiro foi para a atividade e se as parcelas cabem no caixa. O roteiro real varia conforme a instituição.
Quem oferece
A oferta é mais ampla do que se imagina. Bancos públicos, cooperativas, organizações da sociedade civil e fintechs podem operar, segundo a lei. Por isso, vale conhecer cada porta:
- Bancos com programas próprios, como o Crediamigo no Nordeste.
- Cooperativas de crédito, quando você é associado. Veja como funciona uma cooperativa de crédito para empresa.
- Organizações da sociedade civil e sociedades especializadas em microcrédito.
- Fintechs e instituições digitais, que pedem cuidado extra: antes de enviar dados, confira se a fintech de crédito para empresa é confiável.
Os recursos do BNDES, por sua vez, costumam chegar ao pequeno negócio por instituições financeiras credenciadas. Para saber como isso funciona, leia sobre BNDES para pequenas empresas.
Como é a orientação
A norma do CMN define a metodologia, mas o conteúdo prático depende de quem concede. Em geral, você pode esperar conversas sobre o planejamento do negócio, a avaliação da sua capacidade de pagamento e o acompanhamento do uso do crédito.
O BNB, por exemplo, mantém materiais de orientação empresarial com cartilhas, cursos e planilhas de controle de caixa. Essa orientação existe para que o crédito gere resultado, e não para aumentar a burocracia.
Se a instituição só entregar o dinheiro e nunca perguntar sobre o seu negócio, desconfie de que aquilo seja de fato MPO. Pergunte como será o acompanhamento antes de assinar.
Valores, juros e prazos: o que conferir
Sobre valores, a Agência Senado informou em 30/06/2026 que os limites atuais do programa são de R$ 21 mil por instituição financeira e R$ 80 mil no total do sistema financeiro. A mesma matéria relata que o PL 1.472/2026, aprovado na comissão do Senado e enviado à Câmara, propõe reajuste anual desses limites pelo IGP-M. É um projeto, ainda não lei.
Isso significa que o teto pode mudar. Confirme o limite vigente com a instituição antes de planejar o uso do dinheiro.
Sobre juros e prazos, este texto não informa percentual. A taxa máxima, a eventual tarifa de abertura e o prazo mínimo do programa constam em norma do CMN que não pudemos conferir em texto oficial nesta data.
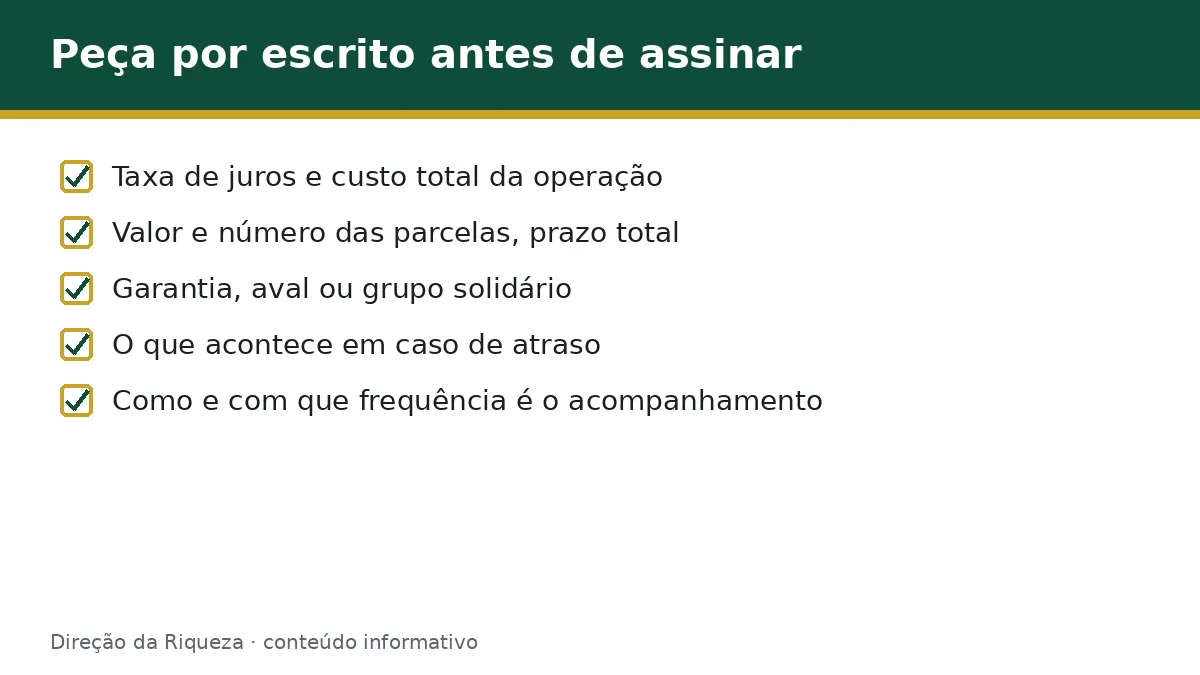
Antes de assinar, peça por escrito:
- a taxa de juros e o custo total da operação, incluindo tarifas e seguros;
- o valor e o número das parcelas e o prazo total;
- se há garantia, aval ou grupo solidário e o que acontece em caso de atraso;
- como e com que frequência será o acompanhamento.
Uma taxa baixa na propaganda não garante que o custo total seja baixo. Para aprender a comparar, veja o custo do empréstimo empresarial e o que entra no cálculo.
Onde contratar com segurança
Contrate só em instituição que você consiga identificar e verificar. Alguns cuidados:
- Confira se a instituição é autorizada a funcionar pelo Banco Central, no serviço de consulta do governo, ou se é cooperativa, organização ou empresa de crédito prevista na lei.
- Procure a instituição pelos canais oficiais do site dela, e não por links recebidos em mensagem.
- Desconfie de quem cobra taxa antes de liberar o crédito. Nenhum pagamento adiantado deve ser condição para receber o dinheiro.
- Guarde contrato, simulação e comprovantes.
Se a abordagem vier por mensagem, com pressa e promessa de aprovação certa, pare e confirme por outro canal.
Microcrédito x empréstimo comum
A diferença central está na finalidade, no valor e no acompanhamento. O microcrédito é um crédito para atividade produtiva, com teto por tomador e orientação. O empréstimo comum não exige acompanhamento nem se limita a esse porte de negócio.
| Ponto | Microcrédito produtivo orientado | Empréstimo comum |
|---|---|---|
| Finalidade | Atividade produtiva do negócio | Livre, conforme o contrato |
| Valor | Limitado (R$ 21 mil por instituição, hoje) | Depende da análise |
| Acompanhamento | Faz parte da metodologia | Em geral, não há |
| Público | Pequenos negócios até o teto da microempresa | Varia |
Não dá para dizer que um seja melhor. O MPO pode servir a quem precisa de pouco e de orientação. Quem precisa de valor maior ou de prazo diferente vai olhar outras rotas. Para comparar, use o artigo sobre empréstimo para MEI e o crédito do Pronampe, cujas regras atuais dependem de conferência oficial.
Perguntas frequentes
O que é microcrédito produtivo orientado?
É o crédito destinado ao fomento e ao financiamento de atividades produtivas, com metodologia definida pelo Conselho Monetário Nacional. Em geral tem valores menores e vem com orientação de um agente de crédito ou de meio digital, segundo a Lei 13.636/2018 atualizada em 2026. Aprovação e condições dependem da instituição.
Microcrédito é para quem não tem CNPJ?
Pode ser. A lei limita a receita bruta do beneficiário ao teto da microempresa, sem exigir CNPJ, e o Crediamigo, por exemplo, atende formais e informais. Mas cada instituição define suas exigências, então confirme com ela se o seu caso, com ou sem CNPJ, é aceito.
Conclusão e próximo passo
O microcrédito produtivo orientado combina crédito de valor menor com acompanhamento, para pequenos negócios formais ou informais. Antes de contratar, confirme o limite vigente, o custo total e se a instituição é confiável. O próximo passo é comparar o custo do crédito, e a leitura sobre o crédito do Pronampe ajuda a ver outra opção.
Este conteúdo é informativo e não substitui a orientação de um profissional.


