
Fintech de Crédito para Empresa É Confiável? Como Checar
Fintech de crédito para empresa é confiável? Pode ser, se for autorizada pelo Banco Central e se o contrato e os canais forem verificáveis. Ser fintech não torna a oferta segura nem arriscada por si só: o que vale é a checagem. Este texto mostra o que é esse tipo de empresa e como conferir cada ponto antes de fechar. Se você ainda está entendendo as opções, veja o que é microcrédito e compare os caminhos.
Aviso: este texto é informativo, não substitui a orientação de um profissional. Não indicamos nem ranqueamos instituições, e não há promessa de aprovação, taxa ou limite. Regras podem mudar; confira sempre a fonte oficial.
Regras mudam: informações conferidas em 21/09/2026. Regras de crédito mudam por lei, medida provisória, resolução do Banco Central ou do CMN, edital de programa e política de cada banco. Uma medida provisória, por exemplo, precisa virar lei em prazo limitado e perde a validade se isso não acontecer, como ocorreu em 2026 com a MP do Novo Desenrola. Como você pode ler este texto depois de uma mudança, confira a data acima e o valor atual na fonte oficial ou na instituição antes de decidir. A norma das fintechs de crédito foi substituída em 2025, e o texto atual dela não foi lido para este artigo.
O que é uma fintech de crédito
“Fintech” é um termo de mercado, não uma categoria legal única. No crédito, o Banco Central fala em dois tipos de instituição financeira: a Sociedade de Crédito Direto (SCD) e a Sociedade de Empréstimo entre Pessoas (SEP). Segundo o Estudo Especial 89 do Banco Central, de 2020, a SCD faz empréstimo, financiamento e aquisição de direitos creditórios só por plataforma eletrônica, com recursos próprios. A SEP conecta quem empresta a quem toma o crédito. Fonte: Banco Central, Estudo Especial 89.
Esses dois tipos foram criados pela Resolução CMN 4.656, de 26/04/2018, que exigia autorização prévia do Banco Central para funcionar. O texto consolidado no site do Banco Central informa que essa resolução foi revogada a partir de 1º/01/2025 pela Resolução CMN 5.177, de 26/09/2024. Fonte: Banco Central, Resolução 4.656 consolidada.
Por isso, o que se aplica hoje a cada empresa depende da norma vigente e da autorização dela. Um aplicativo que empresta pode ser uma fintech de crédito, um banco digital ou até um intermediário sem autorização própria. A seção seguinte mostra como separar cada caso.
Como checar a autorização no Banco Central
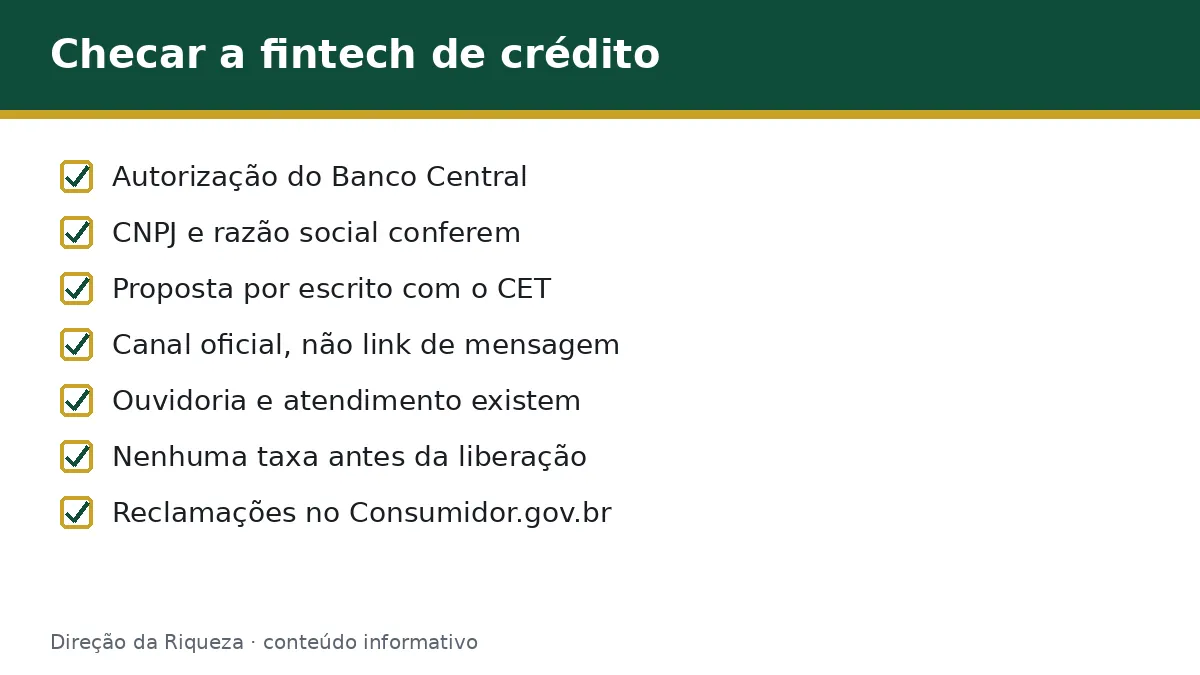
Confira estes critérios, nesta ordem:
- Autorização do Banco Central: a instituição precisa constar entre as autorizadas a funcionar. O gov.br tem o serviço Consultar instituições autorizadas pelo Banco Central, que exige login.
- CNPJ e razão social: o CNPJ do contrato, do site e da lista oficial deve ser o mesmo, e o nome empresarial deve conferir. Diferença de uma letra já é motivo para parar.
- Contrato e CET: peça a proposta por escrito, com o custo efetivo total.
- Canais oficiais: entre pelo site ou aplicativo que você mesmo digitou ou baixou da loja oficial, nunca por link recebido em mensagem.
- Ouvidoria e atendimento: procure o contato da ouvidoria no contrato ou no site. Se não existe, é sinal ruim.
- Ausência de cobrança antecipada: nenhuma taxa deve ser paga para liberar o dinheiro.
- Reclamações públicas: veja se a empresa responde em canais oficiais, como o Consumidor.gov.br.
Para o mesmo cuidado com sites em geral, leia como saber se um site é confiável.
Como conferir contrato, CET e taxas
O CET reúne juros, tarifas, tributos e outros encargos, e mostra o preço real do dinheiro. Compare propostas pelo CET, não só pela taxa de juros anunciada. A regra do CET tem norma própria do Conselho Monetário Nacional. Se a proposta não mostra o CET, peça antes de assinar.
Antes de assinar, leia estes pontos:
- valor liberado e valor total a pagar;
- número, valor e data das parcelas;
- garantias exigidas e seguros embutidos;
- multa por atraso e regra para pagar antes do prazo;
- o que acontece se você desistir.
Não existe taxa “normal” que sirva de régua aqui: o custo depende do seu perfil, do prazo e da instituição, e nenhuma fonte deste texto permite dizer que fintechs cobram mais ou menos que bancos. Se quiser comparar com um crédito público, veja o microcrédito do Banco do Nordeste. Ao ver uma oferta muito diferente das outras, desconfie e redobre a checagem.
Sinais de alerta em fintechs de crédito
A Febraban, em alerta de 23/05/2023, lista sinais de golpe de empréstimo: sites falsos que imitam instituições, promessa de crédito fácil para negativados, pedido de pagamento antecipado, multas escondidas por desistência e ameaça de negativação. Adriano Volpini, diretor do Comitê de Prevenção a Fraudes da Febraban, disse: “Não existe nenhum empréstimo em que a pessoa tenha que fazer qualquer tipo de pagamento antecipado”. Fonte: Febraban.
Sinais para parar a negociação:
- cobrança de taxa, seguro ou “depósito” antes de liberar o valor;
- contato só por WhatsApp, telefone ou rede social, sem canal oficial;
- promessa de aprovação garantida, sem análise;
- CNPJ que não confere com o nome ou não aparece como autorizado;
- pressa para assinar, com “oferta que acaba hoje”;
- contrato que não mostra o CET ou não é entregue antes do pagamento;
- link recebido por mensagem, com endereço parecido com o de uma instituição conhecida.
A Febraban também diz que não cobra taxas nem oferece empréstimo diretamente ao consumidor. Para mais casos e como agir, leia sobre o golpe do empréstimo para MEI e empresa.
Onde reclamar em caso de problema
Comece pelo atendimento e pela ouvidoria da própria empresa, guardando protocolos, prints e o contrato. Se não resolver, o Consumidor.gov.br é um serviço público e gratuito de contato direto entre consumidores e empresas, gerido pela Secretaria Nacional do Consumidor (Senacon). A empresa só recebe reclamações ali se tiver aderido, e as que aderem se comprometem a responder em até 10 dias. Fonte: Consumidor.gov.br.
Em caso de golpe, com pagamento já feito, guarde as provas e registre boletim de ocorrência. Não pague novas taxas prometendo “recuperar” o dinheiro, pois isso costuma ser a segunda etapa da fraude.
Perguntas frequentes
Fintech de crédito para empresa é confiável?
Pode ser, desde que seja autorizada pelo Banco Central e cumpra o que está no contrato. Ser fintech, por si só, não indica segurança nem risco maior. Confira a autorização, o CNPJ, o custo efetivo total e os canais oficiais, e desconfie de qualquer cobrança antes da liberação do dinheiro.
Conclusão e próximo passo
Uma fintech de crédito para empresa é confiável quando passa pela checagem: autorização, CNPJ, contrato com CET, canais oficiais e nenhuma taxa antecipada. Se algo falhar, não avance. Para ver outros caminhos, como o Cartão BNDES, e o panorama de crédito para o seu negócio, continue por aí.
Este conteúdo é informativo e não substitui a orientação de um profissional.


