
Golpe do Empréstimo para MEI e Empresa: Como Se Proteger
Um empréstimo para MEI ou empresa provavelmente é golpe quando pede qualquer pagamento antes de liberar o dinheiro, promete aprovação garantida ou chega por contato que você não procurou. A Febraban afirma que não existe empréstimo legítimo com pagamento antecipado. Neste texto sobre o golpe do empréstimo para MEI e empresa, você vê os sinais, como conferir a instituição e o que fazer se já pagou. Antes de fechar qualquer proposta, entenda o custo do empréstimo empresarial.
Aviso: este texto é informativo e não substitui a orientação de um profissional. Não citamos empresas específicas e não prometemos resultado na recuperação de valores.
Regras mudam: informações conferidas em 21/09/2026. Regras de crédito mudam por lei, medida provisória, resolução do Banco Central ou do CMN, edital de programa e política de cada banco. Uma medida provisória, por exemplo, precisa virar lei em prazo limitado e perde a validade se isso não acontecer, como ocorreu em 2026 com a MP do Novo Desenrola. Como você pode ler este texto depois de uma mudança, confira a data acima e o valor atual na fonte oficial ou na instituição antes de decidir.
Como funciona o golpe do falso empréstimo empresarial
O golpista cria um site, um perfil ou um contato de WhatsApp que imita uma instituição financeira e oferece crédito fácil, com juros baixos e aprovação rápida. A vítima envia documentos, o CNPJ e dados pessoais e, no fim, recebe um pedido de pagamento para liberar o valor.
Em alerta de 23/05/2023, a Febraban descreve esse roteiro: sites falsos que prometem aprovação com condições vantajosas e depois cobram taxas, impostos, cadastro ou “adiantamento de parcelas”. O foco costuma ser quem tem o nome sujo.
Para o MEI e a pequena empresa, o atrativo é a urgência: o caixa está apertado e a oferta parece resolver. Segundo Adriano Volpini, diretor do Comitê de Prevenção a Fraudes da Febraban, “não existe nenhum empréstimo em que a pessoa tenha que fazer qualquer tipo de pagamento antecipado”. Lembre que a Febraban representa os bancos, mas a orientação coincide com a lógica do crédito: o custo aparece no contrato, descontado ou parcelado, e não em Pix antes da liberação.
Outra variação é a do falso intermediário, que diz atuar em nome de programas de crédito do governo ou de bancos públicos. Nenhuma fonte lida confirma taxa de “habilitação” nesses programas, então trate o pedido como alerta e confirme no canal oficial da instituição.
Sinais de golpe em ofertas de empréstimo
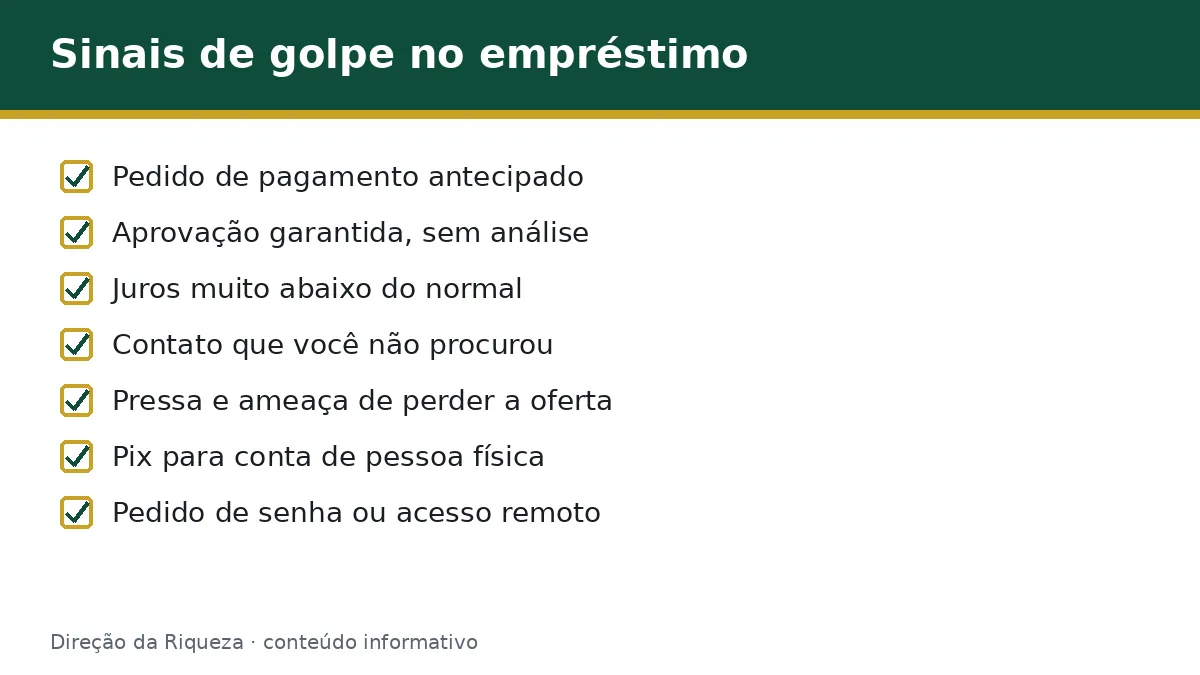
Use esta lista antes de enviar qualquer documento:
- Pedido de pagamento antecipado, seja taxa, seguro, imposto, “depósito de garantia” ou parcela adiantada.
- Aprovação garantida, sem análise do seu faturamento e do seu histórico.
- Juros muito abaixo do normal, sem mostrar o custo efetivo total no contrato.
- Contato que você não procurou, por WhatsApp, SMS, ligação ou e-mail.
- Pressa e ameaça de perder a oferta se você não pagar hoje.
- Pix para conta de pessoa física ou com nome diferente da instituição.
- Site com endereço parecido com o de um banco, sem CNPJ ou sem canais de atendimento.
- Pedido de senha, código do app ou acesso remoto ao celular.
Um exemplo hipotético: uma MEI recebe uma mensagem oferecendo R$ 20 mil em 24 horas, mas precisa pagar R$ 900 “de seguro” por Pix antes. O valor é ilustrativo, e o padrão é o descrito pela Febraban. Pare aí.
Um só sinal já justifica desconfiar. Para conhecer o mesmo roteiro no cartão, veja o golpe da taxa antecipada.
Golpes de cobrança falsa e ameaça de cancelar o CNPJ
Os golpes contra MEI não se limitam ao empréstimo. Uma matéria da Agência Sebrae de 13/05/2025 relata mensagens por SMS e WhatsApp dizendo que o CNPJ foi cancelado por DAS não pago. Segundo a matéria, a Receita Federal alerta que não faz contato por SMS ou WhatsApp com cobranças sobre o DAS.
Os dados do CNPJ são públicos, e por isso os golpistas conseguem telefone, e-mail e endereço da empresa e montam mensagens que parecem legítimas. Isso explica por que o contato “sabe” seu nome e o nome do seu negócio: saber os dados não prova que a mensagem é oficial.
Alguns golpistas usam a cobrança como porta de entrada: ameaçam o CNPJ e, em seguida, oferecem um empréstimo ou uma “regularização” paga. Se o débito for real, o caminho é o Portal do Empreendedor ou o e-CAC, digitados por você, nunca um link recebido. Se você deve o DAS, veja como regularizar o MEI com DAS atrasado.
Também aparecem boletos falsos de DAS, sites que cobram para abrir o MEI (o serviço é gratuito) e falsas renegociações com pagamento por Pix, segundo a mesma linha de alertas do Sebrae divulgada pela imprensa.
Se a dívida em questão for de crédito, saiba o que ocorre no atraso no empréstimo PJ e desconfie de quem oferece “limpar o nome” por taxa.
Como verificar a instituição e o contato
Siga esta ordem antes de qualquer pagamento:
- Confirme se a instituição é autorizada pelo Banco Central. A Febraban orienta essa checagem, e o gov.br tem um serviço de consulta a instituições autorizadas.
- Procure você mesmo o canal oficial. Digite o endereço do banco no navegador ou use o aplicativo dele, sem clicar em links da mensagem.
- Ligue para o telefone que está no site oficial e pergunte se a oferta existe.
- Compare o nome do beneficiário do pagamento com o da instituição.
- Peça a proposta por escrito, com o custo efetivo total, e leia antes de aceitar.
A Febraban lembra que não contata pessoas diretamente por telefone, e-mail, WhatsApp ou redes sociais para operações financeiras. Vale desconfiar de quem diga o contrário.
Confira também o passo a passo para comparar propostas de crédito empresarial e pedir o contrato antes de decidir.
O que fazer se caiu no golpe
Aja rápido, porque o tempo importa para tentar bloquear valores:
- Pare de pagar e não faça novos depósitos, mesmo que peçam “só mais uma taxa”.
- Ligue para o seu banco e informe o Pix ou a transferência, para que ele avalie o bloqueio ou a contestação. O resultado não é garantido.
- Guarde as provas: prints das conversas, comprovantes, números, links e nomes.
- Troque senhas e ative a verificação em duas etapas, se passou dados ou códigos.
- Registre boletim de ocorrência na polícia.
- Vigie seu CNPJ e seus dados: se enviou documentos, desconfie de contratos ou empréstimos que você não pediu em seu nome.
Não existe garantia de reaver o dinheiro, e nenhum “recuperador” que cobre taxa antes deve ser contratado sem checar, porque pode ser o mesmo golpe repetido.
Como denunciar
O gov.br informa que o serviço de reclamação do Banco Central é gratuito e vale para instituições supervisionadas. Ele pede conta gov.br prata ou ouro com verificação em duas etapas para pessoas físicas e certificado digital vinculado à conta para empresas. O atendimento por telefone é o 145.
O próprio serviço avisa que o Banco Central não interfere em casos individuais. Para resolver o seu caso, procure primeiro o SAC e a ouvidoria da instituição e o Procon do seu estado. Detalhes em Reclamar contra bancos e outras instituições.
Para o golpe em si, que é crime, o caminho é o boletim de ocorrência. Guarde o número, porque bancos e outros órgãos podem pedi-lo. Se o golpe usou o nome da Receita, o Sebrae indica o 0800 570 0800 para tirar dúvidas.
Perguntas frequentes
Como saber se um empréstimo para MEI ou empresa é golpe?
Desconfie se pedirem pagamento antes de liberar o dinheiro, prometerem aprovação garantida ou entrarem em contato sem você procurar. Segundo a Febraban (23/05/2023), nenhum empréstimo legítimo exige pagamento antecipado. Confirme se a instituição é autorizada pelo Banco Central e use apenas os canais oficiais dela.
Conclusão e próximo passo
O golpe do empréstimo para MEI e empresa quase sempre traz um pedido de dinheiro antes da liberação, pressa e um contato que você não procurou. Confirme a instituição, use canais oficiais e guarde as provas. O próximo passo é conhecer o empréstimo para MEI e pequenas empresas e saber como pedir crédito com segurança.
Este conteúdo é informativo e não substitui a orientação de um profissional.


