
Empréstimo da Empresa Atrasado: O Que Fazer e Riscos
Se o empréstimo da empresa atrasou, o banco passa a cobrar juros de mora e, se o contrato prever, multa, e pode acionar garantias, cobrar avalistas e registrar o atraso. Quanto mais o atraso se prolonga, menor a margem para negociar. Nas primeiras semanas, o melhor caminho é ler o contrato e procurar o banco. Para entender o custo da dívida, veja os juros do empréstimo para empresa.
Aviso: este texto é informativo, não substitui a orientação de um contador ou advogado. O contrato de cada banco prevalece; confira sempre o seu.
Regras mudam: informações conferidas em 21/09/2026. Regras de crédito mudam por lei, medida provisória, resolução do Banco Central ou do CMN, edital de programa e política de cada banco. Uma medida provisória, por exemplo, precisa virar lei em prazo limitado e perde a validade se isso não acontecer, como ocorreu em 2026 com a MP do Novo Desenrola. Como você pode ler este texto depois de uma mudança, confira a data acima e o valor atual na fonte oficial ou na instituição antes de decidir. O prazo do Desenrola MEI, citado abaixo, vence em 30/09/2026.
O que acontece quando a parcela do empréstimo atrasa
Consequências possíveis, que variam conforme o contrato e a instituição:
- cobrança de juros de mora e de multa sobre o valor em atraso;
- contatos de cobrança por telefone, mensagem ou carta;
- débito do valor devido direto na conta da empresa, se houver essa autorização no contrato;
- uso de garantias, como recebíveis (vendas no cartão) ou bens dados em garantia;
- cobrança do sócio que assinou como avalista ou devedor solidário;
- registro do atraso em cadastros de crédito e, depois, negativação ou protesto;
- vencimento antecipado da dívida inteira, quando o contrato prevê;
- ação de cobrança na Justiça.
Uma página de ajuda da InfinitePay, de 22/06/2026, descreve boa parte dessa lista para os seus próprios contratos: representante legal como devedor solidário, cobrança do saldo na conta, recebíveis como garantia, juros e multa, ação judicial e negativação. É o texto de uma empresa, não uma norma, mas ajuda a ver o que costuma estar escrito. Outros bancos podem ter regras diferentes.
Um atraso de poucos dias e uma inadimplência prolongada são situações distintas. No primeiro caso, muitas vezes o custo é só o encargo do período. No segundo, o risco cresce.
Juros, multa e outros encargos: como conferir no contrato
O atraso costuma ter três custos: juros de mora, multa e, em alguns contratos, os juros remuneratórios, que continuam correndo. Os nomes e percentuais estão no contrato ou na cédula de crédito, e é ali que você confere.
Sobre a base legal, o STJ informou em 13/06/2016 que os juros de mora são devidos em atraso na devolução de empréstimo mesmo sem acordo prévio, enquanto a multa moratória depende de estar pactuada no contrato. Fonte: STJ, notícia de 13/06/2016. É uma decisão de um caso específico, e não fixa percentual para a sua dívida.
Não encontramos fonte oficial para um limite único de multa e de juros de mora em contrato empresarial, e regras pensadas para consumidor pessoa física não se aplicam automaticamente ao CNPJ. Por isso, o que vale é o que você assinou e o que um advogado confirmar.
Ao ler o contrato, procure:
- a taxa de juros de mora e como ela é calculada (ao mês ou ao dia);
- o percentual e a base de cálculo da multa;
- a cláusula de vencimento antecipado;
- as garantias e quem assinou como avalista;
- outras tarifas por atraso ou por cobrança.
Peça também o valor atualizado da dívida por escrito. Para comparar o custo total, veja como ler o CET.
Risco de restrição no CNPJ e no CPF dos sócios
A dívida atrasada pode virar restrição, mas não de imediato. Não encontramos fonte oficial sobre o prazo exato de aviso e de registro para CNPJ, e ele depende do credor e do cadastro. Pergunte ao banco quando pretende registrar o atraso.
Há também o Cadastro Positivo, que trata de histórico de pagamentos. A Lei Complementar 166/2019 define histórico de crédito como o conjunto de dados de pagamentos de operações “adimplidas ou em andamento” e autoriza a abertura de cadastro com informações de adimplemento de pessoas naturais e jurídicas. Fonte: Planalto, LC 166/2019. Na prática, pagamentos em dia e atrasos podem compor o seu histórico e pesar na próxima análise de crédito.
Se um sócio avalizou o empréstimo ou assinou como devedor solidário, a cobrança também pode chegar ao CPF dele. Se a empresa for MEI, a separação entre patrimônio do negócio e pessoal é ainda menor: veja como a dívida do MEI se liga ao CPF.
O que fazer nos primeiros dias
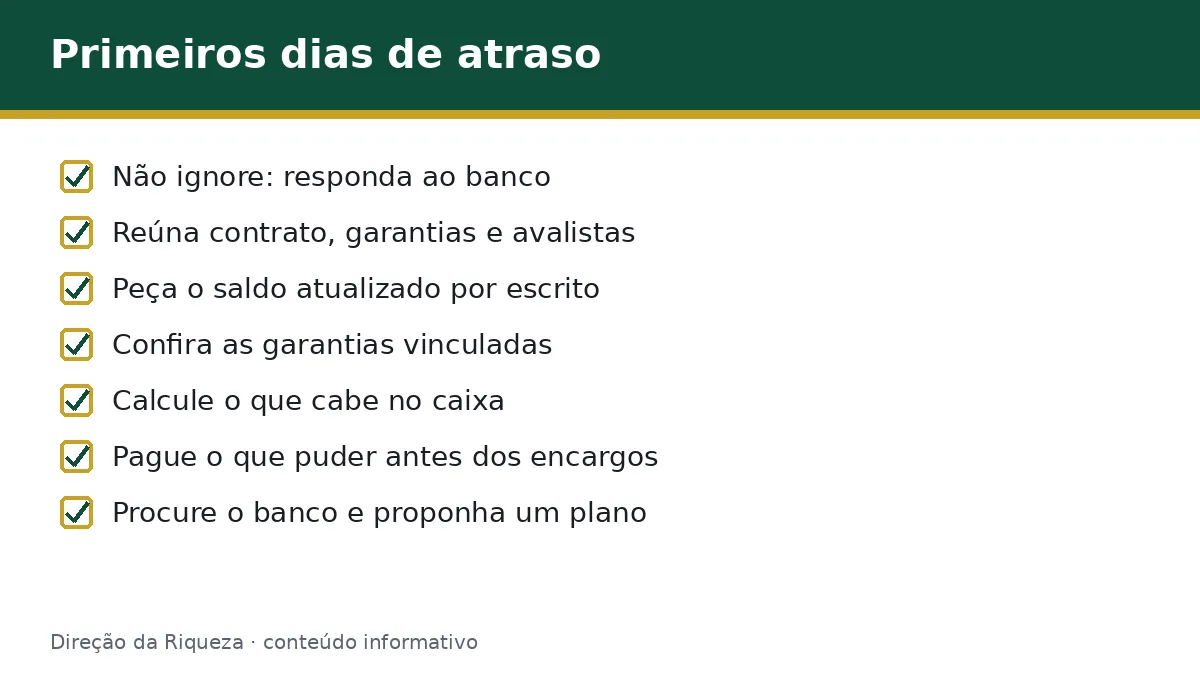
Passo a passo para quem atrasou:
- Não ignore. Quem some da conversa perde opções. Responda ao banco.
- Reúna o contrato. Localize a cédula de crédito, o contrato, as garantias e o nome dos avalistas.
- Peça o saldo atualizado. Solicite por escrito o valor da dívida, com juros, multa e encargos discriminados.
- Confira as garantias. Veja se há recebíveis, débito em conta ou bens vinculados, para saber o que pode ser cobrado sem aviso.
- Calcule o que cabe no caixa. Defina quanto a empresa paga por mês sem faltar dinheiro para o básico.
- Pague o que puder. Se possível, quite a parcela em atraso antes que os encargos cresçam.
- Procure o banco antes de virar inadimplência longa. Proponha um plano.
- Registre tudo por escrito. Guarde e-mails, protocolos e propostas.
Ao procurar o banco, use só canais oficiais. A Febraban alertou, em 23/05/2023, para golpes que cobram pagamento antecipado, e disse que não existe empréstimo com essa exigência. Veja o texto sobre golpe de empréstimo falso para empresa, inclusive golpistas que se passam por cobradores. Fonte: Febraban, 23/05/2023.
Como negociar a parcela atrasada com o banco
Ofereça uma proposta que caiba no caixa. Um exemplo hipotético: uma oficina com parcela de R$ 2.000 atrasada e sobra mensal de R$ 1.500 pode propor pagar a parcela atrasada em duas vezes e retomar as seguintes no vencimento, ou pedir alongamento do prazo. O banco não é obrigado a aceitar.
Ao negociar:
- peça o valor da dívida à vista e parcelada, e compare o custo total;
- pergunte se o acordo mantém as garantias e os avalistas;
- peça o novo contrato por escrito antes de pagar qualquer entrada;
- confirme se há nova tarifa ou nova taxa de juros;
- pergunte como o acordo será informado nos cadastros de crédito.
O passo a passo mais amplo, com fornecedores e Fisco, está em como renegociar dívidas da empresa. Evite trocar a dívida por outra mais cara sem calcular o CET.
Programas de renegociação
Em 21/09/2026, o programa que conseguimos confirmar em fonte oficial é o Desenrola MEI, da PGFN, mas ele vale para dívida com a União inscrita em dívida ativa, não para empréstimo bancário. A página da PGFN, atualizada em 29/07/2026, informa adesão até 30/09/2026, às 19h, limite de R$ 20 mil por MEI e parcela mínima de R$ 25. Fonte: PGFN, Edital 9/2026.
Para o atraso com banco, a via é a negociação direta. Sobre o Pronampe e outros programas de crédito com garantia pública, a regra atual não está confirmada, então pergunte à instituição e ao gov.br se há renegociação aplicável ao seu contrato. Desconfie de quem promete “limpar o nome” mediante pagamento adiantado.
Perguntas frequentes
O que acontece se atrasar a parcela do empréstimo da empresa?
Incidem juros de mora e, se o contrato prever, multa. O banco pode cobrar, usar garantias, acionar avalistas e registrar o atraso em cadastros de crédito. O que vale é o contrato de cada instituição. Procure o banco cedo, peça o saldo por escrito e proponha um plano que caiba no caixa.
Conclusão e próximo passo
Com o empréstimo da empresa atrasado, leia o contrato, peça o saldo atualizado e procure o banco antes que os encargos e a restrição cresçam. Depois de resolver o atraso, planeje o próximo crédito com calma no guia de crédito para pequenas empresas.
Este conteúdo é informativo e não substitui a orientação de um profissional.


