Crédito para Franquia: Como Financiar sem Capital

Os artigos já publicados Pronampe: como funciona e como contratar e Pronampe, FGI ou FAMPE: qual escolher trazem o detalhe de cada garantia pública; aqui tratamos apenas de como elas se encaixam no crédito para franquia. —>
Dá para conseguir crédito para abrir ou expandir uma franquia combinando linha de crédito do próprio franqueador, financiamento bancário e, em alguns casos, programas com garantia pública como Pronampe, FGI PEAC ou FAMPE. Raramente um banco financia 100% do investimento: a maioria das linhas cobre parte do valor e exige entrada, garantia ou histórico do CNPJ e dos sócios. Antes de assinar qualquer contrato de franquia, veja também o empréstimo para MEI e pequenas empresas para entender o quadro geral de crédito disponível ao pequeno negócio.
Aviso: este texto é informativo e não promete aprovação de crédito, taxa, limite nem resultado do negócio. Não citamos nem recomendamos franqueadora, banco ou fintech específica.
Regras mudam: informações conferidas em 05/10/2026. Condições de crédito, percentual financiado e exigência de garantia variam por banco, por linha e por análise do CNPJ e dos sócios, e podem mudar sem aviso. Programas com garantia pública (Pronampe, FGI PEAC, FAMPE) seguem leis e normativos próprios, que também mudam; veja o comparativo em Pronampe, FGI ou FAMPE: qual escolher. Confirme sempre a condição vigente com o banco antes de decidir.
Quanto custa abrir uma franquia e por que buscar crédito
O investimento inicial de uma franquia varia muito por segmento e marca: vai de poucos milhares de reais em modelos de baixo investimento a valores bem mais altos em redes de alimentação, varejo ou serviços com loja física. Esse valor cobre, em geral, a taxa de franquia, o projeto e as obras do ponto, os equipamentos, o estoque inicial e um capital de giro para os primeiros meses de operação.
Como esse total costuma superar o que a maioria das pessoas tem disponível em caixa, o crédito para franquia entra como forma de completar o investimento, sem comprometer toda a reserva financeira do futuro franqueado. O ponto de atenção é que crédito não é dinheiro extra: é dívida, com juros e parcela, e o negócio precisa gerar caixa suficiente para pagar o contrato enquanto ainda está crescendo.
Linhas de crédito para franquia
Não existe uma linha única chamada “crédito para franquia”. Na prática, o franqueado costuma combinar três frentes: a linha do próprio franqueador, o crédito bancário comum para pequenas empresas e, quando elegível, os programas com garantia pública.
Linha de crédito do próprio franqueador
Algumas redes de franquia mantêm parceria com bancos para oferecer condições específicas a quem vai abrir uma unidade, com análise que considera o histórico da própria franqueadora. Isso pode facilitar a aprovação, porque o banco já conhece o modelo de negócio e o risco da rede, mas as condições (taxa, prazo, percentual financiado) continuam sendo definidas pelo banco, não pela franqueadora. Antes de aceitar essa opção, compare com outras fontes de crédito e confira a mesma documentação que leria em qualquer proposta: taxa de juros, CET, prazo e garantias.
Bancos, BNDES e linhas para pequenas empresas
Fora da parceria da rede, o caminho mais comum é o crédito bancário comum para pequenas empresas, incluindo linhas de capital de giro e de investimento. O BNDES, segundo sua própria página de crédito para pequenas e médias empresas, opera de forma indireta: o banco não empresta direto ao franqueado, mas repassa recursos por meio de instituições financeiras credenciadas, que fazem a análise de crédito. O BNDES também mantém, segundo notícia própria, uma iniciativa conjunta com a Associação Brasileira de Franchising (ABF) para ampliar o acesso do setor a crédito, o que mostra que o tema já está no radar do banco de desenvolvimento, embora a oferta concreta dependa de cada instituição financeira credenciada.
Veja os passos gerais para conseguir esse tipo de crédito em como conseguir empréstimo para empresa.
Programas com garantia pública: Pronampe, FGI e FAMPE
Programas como o Pronampe, o FGI PEAC e o FAMPE não foram criados especificamente para abrir franquia: eles garantem parte do risco do banco em operações de crédito para pequenos negócios em geral, o que pode incluir capital de giro ou investimento de uma franquia já em funcionamento, dentro das regras vigentes de cada fundo. O Sebrae também mantém uma linha de aval chamada FAMPE Franquias, voltada especificamente a esse segmento, em parceria com bancos como o Bradesco. Segundo a página do Bradesco sobre o FAMPE Franquias, consultada em 05/10/2026, o produto oferece capital de giro (até R$ 75 mil para microempresa e até R$ 125 mil para pequena empresa, com carência de 6 meses e prazo de até 48 meses) e crédito de investimento (até R$ 250 mil para microempresa e até R$ 375 mil para pequena empresa, carência de 6 meses e prazo de até 60 meses), com o FAMPE entrando como garantia complementar. A página não informa o percentual de cobertura do aval nem a taxa de juros, que variam conforme a análise do banco, por isso não citamos esses dois números.
Para entender qual dessas garantias tende a se aplicar ao seu caso, veja o comparativo completo em Pronampe, FGI ou FAMPE: qual escolher.
Como os bancos avaliam o pedido de crédito para franquia
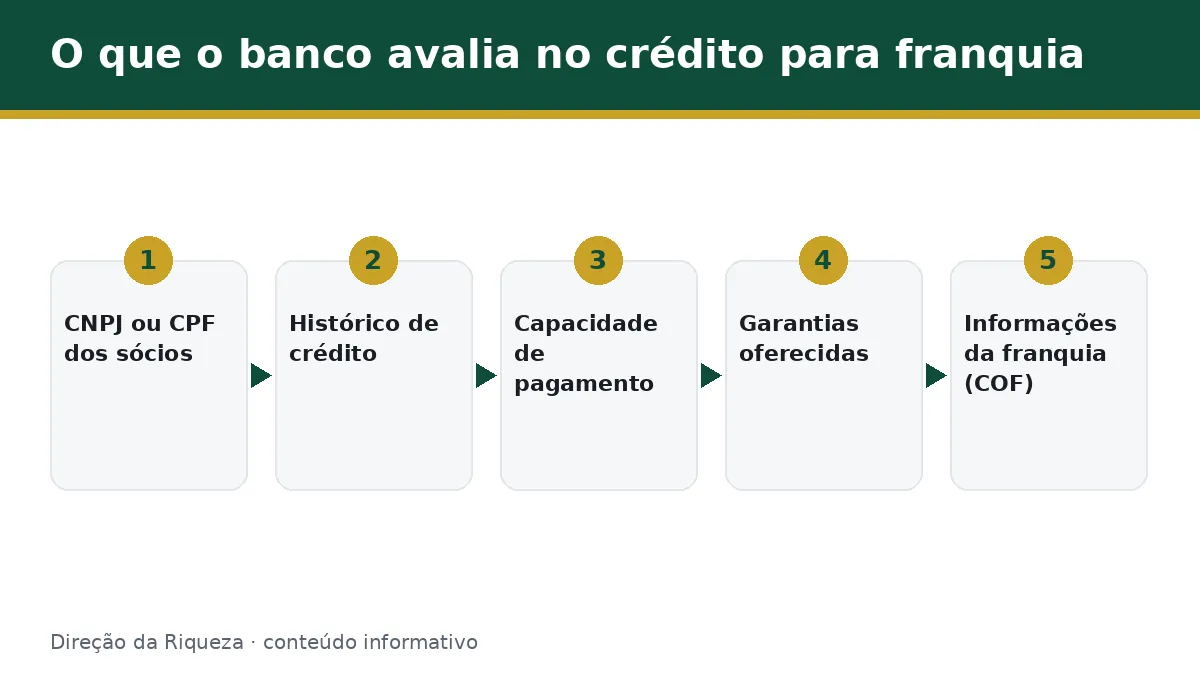
A avaliação de um pedido de crédito para franquia segue, em linhas gerais, o mesmo caminho de qualquer crédito para pequena empresa, descrito em como conseguir empréstimo para empresa, com um componente extra: o banco também olha para o modelo de negócio da franquia.
Costumam entrar na análise:
- Situação do CNPJ, se a empresa já existe, ou do CPF dos sócios, quando o negócio ainda vai ser aberto.
- Histórico de crédito dos sócios e, se houver, da empresa.
- Capacidade de pagamento, estimada a partir do capital próprio disponível e, às vezes, da projeção de faturamento da franquia.
- Garantias oferecidas, como imóvel, aplicação financeira ou aval.
- Informações da própria franquia, como tempo de mercado da rede, histórico financeiro informado na COF e, em alguns casos, se a franqueadora tem parceria com o banco.
Cada instituição pondera esses fatores de um jeito próprio, e não existe fórmula pública que garanta aprovação.
Documentos: por que a Circular de Oferta de Franquia (COF) importa
A Circular de Oferta de Franquia, prevista no art. 2º da Lei 13.966/2019, é o documento que a franqueadora deve entregar ao candidato a franqueado antes da assinatura do contrato ou de qualquer pagamento, com prazo mínimo de 10 dias de antecedência. Ela precisa trazer, entre outros pontos, o histórico do negócio franqueado, a qualificação completa da franqueadora, as demonstrações financeiras dos dois últimos exercícios, o investimento inicial estimado, as taxas cobradas, a relação de fornecedores aprovados e o modelo do contrato-padrão.
Para quem vai pedir crédito, a COF cumpre duas funções. Primeiro, é a base para entender o investimento real e decidir quanto financiar. Segundo, muitos bancos pedem a COF como parte da documentação da análise, porque ela mostra a situação financeira da franqueadora e as condições do negócio.
Se a franqueadora não entregar a COF no prazo ou com as informações exigidas, a lei permite ao franqueado arguir a anulação do contrato e pedir de volta todos os valores pagos, corrigidos monetariamente, segundo o § 2º do art. 2º. Leia a COF com atenção, de preferência com apoio de um contador ou advogado, antes de assinar qualquer contrato ou fazer qualquer pagamento à franqueadora.
Dá para financiar a franquia sem capital próprio?
Financiar o investimento inicial inteiro com crédito, sem nenhum capital próprio, é raro na prática. Segundo o Portal do Franchising, a maioria dos bancos financia uma parte do valor — o percentual citado varia por instituição e por garantia oferecida — e pede entrada ou outra forma de garantia do franqueado. Programas com garantia pública, como Pronampe, FGI PEAC e FAMPE, reduzem a exigência de garantia real ao banco, mas não eliminam a análise de crédito nem garantem a aprovação.
Na prática, quanto menos capital próprio você usa, maior fica a dependência do crédito e, em geral, maior o risco da operação, porque a parcela do financiamento consome caixa que a franquia ainda não está gerando no início da operação.
Riscos de financiar todo o investimento inicial
Comprometer o investimento inicial inteiro com dívida concentra vários riscos ao mesmo tempo:
- Parcela alta logo no início, quando a franquia ainda não atingiu o ponto de equilíbrio e o faturamento é instável.
- Dependência total do sucesso do negócio para pagar o crédito: se as vendas demorarem a decolar, falta caixa tanto para operar quanto para pagar a parcela.
- Menor margem de segurança para imprevistos, como reforma extra, atraso na entrega de equipamentos ou sazonalidade do segmento.
- Garantias comprometidas, quando o crédito exige bem próprio ou aval, o que expõe patrimônio pessoal em caso de inadimplência.
O Sebrae, em conteúdo próprio sobre crédito para pequenos negócios, reforça a importância de ter reserva de capital de giro além do investimento inicial, justamente para não depender só do crédito nos primeiros meses de operação. Antes de assinar, projete o fluxo de caixa dos primeiros 12 a 24 meses considerando a parcela do financiamento, não só a operação da franquia.
Perguntas frequentes
Dá para abrir franquia sem capital próprio?
Raramente. A maioria das linhas de crédito financia parte do investimento e exige entrada ou garantia do franqueado. Programas com garantia pública, como Pronampe, FGI PEAC e FAMPE, reduzem a exigência de garantia real, mas não eliminam a análise de crédito nem garantem a aprovação do pedido.
Banco financia 100% do valor da franquia?
Não é regra. Os bancos costumam financiar parte da taxa de franquia, da instalação e do estoque inicial, e exigem entrada e garantias. O percentual financiado varia conforme o banco, a linha escolhida e a análise do CNPJ e dos sócios, então confirme a condição exata com cada instituição antes de decidir.
Pronampe serve para financiar franquia?
O Pronampe pode ajudar no capital de giro de uma franquia já em operação, dentro das regras vigentes do programa, mas não foi criado para cobrir o investimento inicial de abertura. Veja o comparativo entre Pronampe, FGI e FAMPE para entender qual garantia tende a se aplicar ao seu caso.
Conclusão e próximo passo
Crédito para franquia costuma vir de uma combinação de fontes — linha do franqueador, banco e, às vezes, garantia pública —, quase nunca de um financiamento que cubra 100% do investimento. Leia a Circular de Oferta de Franquia com cuidado, projete o fluxo de caixa com a parcela do crédito já incluída e compare mais de uma proposta antes de assinar. Para ver outras opções de crédito, veja o empréstimo para MEI ou o guia de como conseguir empréstimo para empresa.
Este conteúdo é informativo e não substitui a orientação de um profissional.