Cartão de Crédito Empresarial x Empréstimo PJ: Qual Usar?

O cartão de crédito empresarial ou o empréstimo PJ? A resposta muda com o uso: para despesas recorrentes pagas na fatura, o cartão de crédito empresarial pode custar pouco além da anuidade; para valores maiores com parcela fixa, o empréstimo PJ costuma ser mais previsível. O risco do cartão aparece quando a fatura não é paga inteira e o saldo cai no rotativo, com juros muito altos. Compare custo, prazo e garantia antes de escolher, e olhe sempre o capital de giro para pequenas empresas como pano de fundo da decisão.
Aviso: este texto é informativo e não promete aprovação, limite nem taxa. Os exemplos são hipotéticos; condições reais variam por instituição e contrato.
Regras mudam: informações conferidas em 05/10/2026. A obrigação de informar o CET antes da contratação vem da Resolução CMN nº 4.881/2020, que alcança pessoas naturais, empresários individuais e pessoas jurídicas classificadas como microempresa (ME) ou empresa de pequeno porte (EPP). Para PJ de outro porte, o enquadramento depende da política de cada instituição. Confirme a regra vigente e a condição oferecida direto com o banco antes de assinar.
Cartão de crédito empresarial e empréstimo PJ: a diferença em resumo
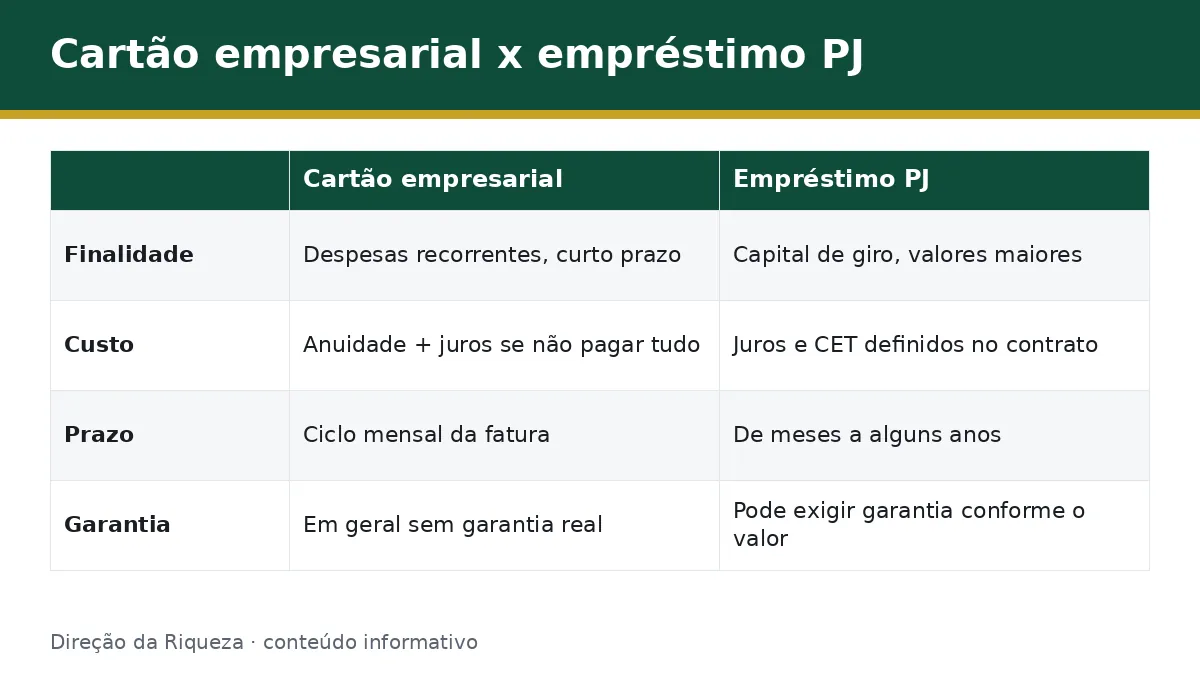
Em resumo: o cartão de crédito empresarial serve para despesas do dia a dia e tem custo baixo apenas quando a fatura é paga à vista; o empréstimo PJ serve para valores maiores, com parcela e custo definidos desde a contratação.
| Cartão de crédito empresarial | Empréstimo PJ | |
|---|---|---|
| Finalidade | Despesas recorrentes, compras parceladas na própria operadora, fluxo de caixa de curto prazo | Capital de giro, investimento ou reforço de caixa em valores maiores |
| Custo | Anuidade (quando houver) + juros do rotativo ou do parcelamento da fatura, se não pagar o total | Juros e CET definidos no contrato, conhecidos antes de assinar |
| Prazo | Ciclo mensal da fatura; parcelamento de fatura em alguns meses | De poucos meses a alguns anos, conforme a linha e o banco |
| Garantia | Em geral sem garantia real; análise do cadastro da empresa e dos sócios | Pode exigir garantia (duplicata, imóvel, aval), dependendo do valor e da instituição |
Como funciona o cartão de crédito empresarial
O cartão de crédito empresarial funciona como um cartão de pessoa física, mas emitido no CNPJ da empresa: ele tem limite próprio, fatura mensal e, em geral, ferramentas de controle de gasto por centro de custo ou por cartão adicional para sócios e funcionários.
Na prática, serve bem para pagar fornecedores recorrentes, assinaturas de serviços, combustível da frota ou compras de pequeno valor, sem precisar de dinheiro em caixa no momento da compra. Usado como cartão PJ para capital de giro, ele cobre o intervalo entre a despesa e o recebimento da venda, desde que a fatura seja paga por completo todo mês.
O detalhe que muda tudo é o que acontece quando a fatura não é paga inteira. Nesse caso, o saldo (ou parte dele) entra no rotativo ou é parcelado pela operadora, e o custo deixa de ser o de uma ferramenta de fluxo de caixa e passa a ser o de uma dívida cara.
Como funciona o empréstimo PJ para capital de giro
O empréstimo PJ é um contrato de crédito com valor, prazo e taxa definidos antes da liberação do dinheiro. A empresa recebe o valor (ou parte dele, depois de descontadas tarifas) e paga em parcelas fixas ou com juros pós-fixados, conforme a linha.
Para reforçar o caixa no dia a dia, essa é a lógica clássica de capital de giro: cobrir o período entre pagar fornecedores e receber dos clientes. Se a necessidade é recorrente e de valor baixo, vale comparar com a capital de giro ou antecipação de recebíveis, que usa as vendas futuras como garantia em vez de um contrato de empréstimo tradicional.
A vantagem do empréstimo PJ sobre o cartão é a previsibilidade: a parcela e o custo total são conhecidos desde a assinatura, o que facilita planejar o fluxo de caixa dos próximos meses.
Custo: anuidade e juros rotativos x CET do empréstimo
No cartão de crédito empresarial, o custo tem duas camadas. A primeira é a anuidade, quando a operadora cobra uma, que varia por banco e por tipo de cartão — não existe valor padrão de mercado, então confira na proposta. A segunda aparece só se a fatura não for paga à vista: juros do rotativo ou do parcelamento da operadora, que entram na fatura seguinte.
No empréstimo PJ, o custo de referência é o CET (Custo Efetivo Total), que reúne juros, tarifas, tributos e seguros em uma taxa só, conforme a Resolução CMN nº 4.881/2020. É o número certo para comparar propostas, não a taxa de juros isolada — veja o detalhe no CET do empréstimo para empresa.
O risco do rotativo do cartão empresarial
O rotativo do cartão de crédito é, historicamente, uma das modalidades mais caras do crédito brasileiro. O Banco Central divulga todo mês o indicador de juros do rotativo de pessoa física, que nos últimos anos tem ficado acima de 400% ao ano, segundo reportagens da Agência Brasil sobre a série do BC. Para pessoa jurídica, o Banco Central mantém uma série oficial própria para o rotativo de cartão de crédito PJ no Portal de Dados Abertos; não conseguimos extrair o valor mais recente dessa série em 05/10/2026 por bloqueio de acesso automatizado ao site do BC, mas quem quiser o número atual pode consultar a série direto na fonte. De todo modo, a lógica do produto é a mesma para PF e PJ: é um crédito de curtíssimo prazo, pensado para ser usado por poucos dias, não para financiar o negócio por meses.
Na prática, um saldo que entra no rotativo e não é liquidado rápido pode crescer mais do que qualquer empréstimo PJ custaria para o mesmo valor. Se a fatura não cabe no caixa, o problema costuma ser estrutural, e vale rever se o cartão é mesmo a ferramenta certa.
Quando o cartão empresarial resolve melhor
O cartão de crédito empresarial tende a fazer sentido quando:
- a despesa é recorrente e de valor baixo a médio, como assinaturas, combustível ou compras de insumos;
- a empresa consegue pagar a fatura inteira todo mês, sem recorrer ao rotativo;
- o objetivo é ganhar controle e organização do gasto, com relatório por cartão ou centro de custo;
- é preciso concentrar o pagamento de vários fornecedores em uma data só, em vez de pagar cada um separadamente.
Nesses casos, o custo tende a ficar limitado à anuidade (quando houver), e o cartão funciona como ferramenta de gestão, não como fonte de crédito de longo prazo.
Quando o empréstimo PJ é a opção mais segura
O empréstimo PJ costuma ser a opção mais segura quando:
- o valor necessário é alto para o limite disponível no cartão;
- o prazo para pagar passa de um ou dois meses, e a empresa precisa de parcela fixa para planejar o caixa;
- o destino é um investimento específico (reforma, equipamento, estoque maior) e não uma despesa do dia a dia;
- a empresa já identificou que recorreria ao rotativo do cartão para cobrir a diferença, o que é sinal de que falta um crédito com prazo e custo adequados à necessidade.
Nessas situações, negociar um empréstimo PJ com CET conhecido evita o risco de o custo escalar sem controle, como pode acontecer no rotativo do cartão.
Perguntas frequentes
Cartão de crédito empresarial substitui o empréstimo PJ?
Não necessariamente. O cartão serve bem para despesas recorrentes e prazos curtos, mas, se cair no rotativo, o custo dispara. Para valores maiores ou prazos mais longos, o empréstimo PJ costuma ser mais previsível, com parcela fixa e CET conhecido desde a contratação. Compare sempre o custo total antes de decidir.
O que custa menos: cartão de crédito empresarial ou empréstimo PJ?
Depende do uso. Pago inteiro na fatura, o cartão pode custar só a anuidade, quando houver. Caindo no rotativo, o custo sobe muito. O empréstimo PJ tem CET definido desde a contratação, o que o torna mais previsível para valores altos ou prazos longos. Compare as duas opções com o mesmo valor em mente.
Conclusão e próximo passo
Cartão de crédito empresarial e empréstimo PJ não competem pelo mesmo uso: o cartão cobre despesas recorrentes pagas em dia, e o empréstimo cobre valores maiores com parcela previsível. O ponto de atenção é o rotativo do cartão, que pode custar muito mais do que qualquer empréstimo PJ. Para ver o quadro completo de opções, veja o crédito para pequenas empresas.
Este conteúdo é informativo e não substitui a orientação de um profissional.