
Capital de Giro ou Antecipação de Recebíveis: Qual Escolher
Capital de giro ou antecipação de recebíveis: a escolha depende de você precisar de dinheiro novo ou só de receber antes o que já vendeu. Capital de giro é um empréstimo, pago em parcelas. A antecipação adianta vendas já feitas, com desconto. Nenhum é mais barato em geral: o custo depende da instituição, do prazo e do seu caso.
Aviso: este texto é informativo e não substitui a orientação de um profissional. Não indicamos instituição nem prometemos aprovação, taxa ou limite.
Regras mudam: informações conferidas em 21/09/2026. Regras de crédito mudam por lei, medida provisória, resolução do Banco Central ou do CMN, edital de programa e política de cada banco. Uma medida provisória, por exemplo, precisa virar lei em prazo limitado e perde a validade se isso não acontecer, como ocorreu em 2026 com a MP do Novo Desenrola. Como você pode ler este texto depois de uma mudança, confira a data acima e o valor atual na fonte oficial ou na instituição antes de decidir. As regras sobre recebíveis também vêm sendo atualizadas pelo Banco Central, então confirme a norma vigente com a instituição.
A diferença em uma tabela
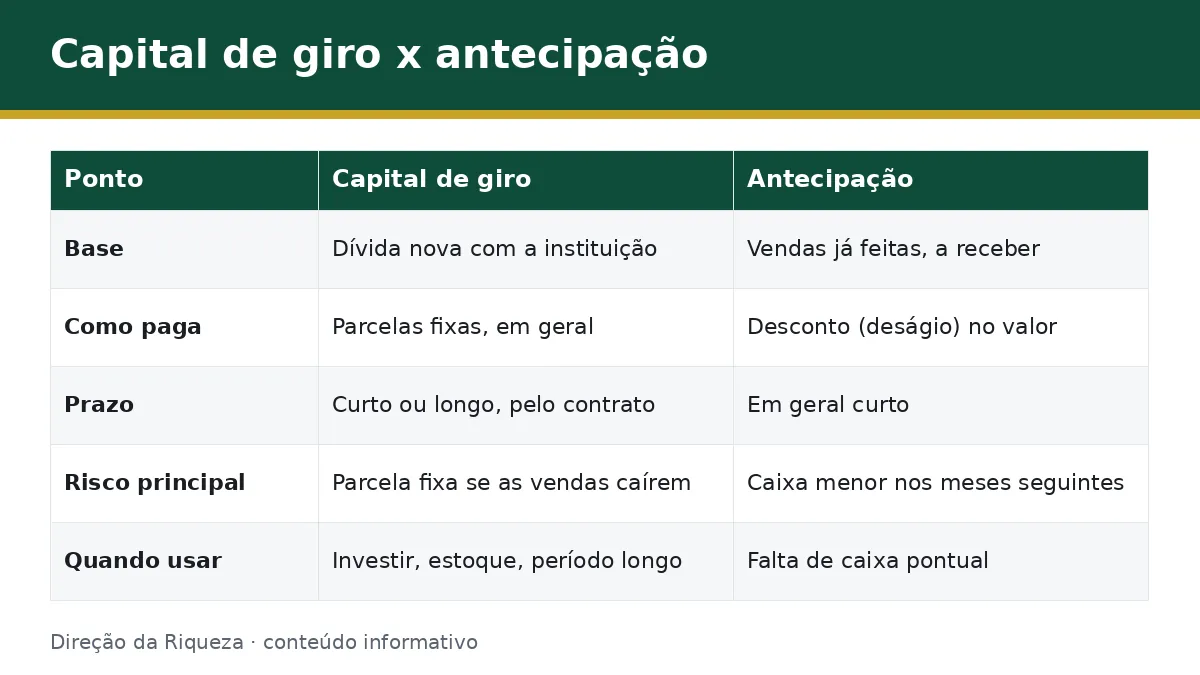
A diferença central está na origem do dinheiro. No capital de giro, você contrata uma dívida nova, com contrato que define prazo, taxa e garantias. Na antecipação, você usa vendas que já aconteceram, principalmente no cartão, e recebe antes com desconto.
O glossário de estatísticas de crédito do Banco Central descreve o capital de giro como crédito para financiar a empresa, “vinculado a contrato específico que estabeleça prazos, taxas e garantias”. Já a antecipação de faturas de cartão aparece como adiantamento de recursos “com base em fluxo de caixa futuro” ligado a esses recebíveis. Fonte: Banco Central, Glossário de Estatísticas Monetárias e de Crédito, lido em 21/09/2026.
| Ponto | Capital de giro | Antecipação de recebíveis |
|---|---|---|
| Base | Dívida nova, contratada com a instituição | Vendas já feitas, ainda a receber |
| Como paga | Parcelas fixas, em geral | Desconto (deságio) descontado do valor a receber |
| Custo a conferir | Juros, tarifas, seguro e custo efetivo total | Deságio e tarifas; a taxa por mês pode mudar com o prazo |
| Prazo | Curto ou longo, conforme o contrato | Em geral curto, até a data de recebimento |
| Garantia | Pode exigir aval, bem ou outra garantia (depende da instituição) | Os próprios recebíveis costumam ser a base |
| Risco principal | Parcela fixa mesmo se as vendas caírem | Receber menos no futuro; encolhe o caixa dos meses seguintes |
| Quando usar | Investir, cobrir período longo, montar estoque | Cobrir falta de caixa pontual entre vender e receber |
Os itens são tendências gerais, e cada contrato pode ser diferente. A antecipação de recebíveis de cartão e a de duplicatas, por exemplo, não seguem as mesmas condições.
Custo: como cada um cobra
O capital de giro costuma cobrar juros sobre o valor emprestado, além de possíveis tarifas e seguros. O número que reúne tudo é o custo efetivo total (CET), que deve constar na proposta. Peça sempre esse valor em reais e por mês antes de assinar.
A antecipação cobra um deságio: você recebe menos do que o valor da venda. Quanto mais distante a data em que o dinheiro cairia, maior tende a ser o desconto em reais. Para transformar o desconto em taxa mensal, veja como calcular a taxa de antecipação de recebíveis.
Exemplo hipotético com o mesmo valor
Os números abaixo são inventados, só para mostrar o raciocínio. Suponha que você precise de R$ 10.000 hoje.
- Cenário A, capital de giro: você recebe R$ 10.000 e paga 6 parcelas de R$ 1.850. Total pago: R$ 11.100. Custo: R$ 1.100. Taxa efetiva: cerca de 3,07% ao mês.
- Cenário B, antecipação: você tem R$ 10.900 em vendas que cairiam em 60 dias e recebe R$ 10.000 hoje. Deságio: R$ 900. Taxa efetiva: cerca de 4,40% ao mês.
A antecipação custou menos em reais, mas tem a taxa mensal maior. O motivo é o prazo: o dinheiro do cenário B ficou emprestado por 2 meses, e o do cenário A por 6, com o saldo devedor caindo a cada parcela. Comparar só o valor em reais ou só a taxa engana.
Prazo e risco para o caixa
No capital de giro, a parcela é fixa e vence mesmo que o mês seja fraco. Se as vendas caírem, o risco é atrasar, e isso gera multa e juros e pode restringir crédito futuro. Vale montar o fluxo de caixa antes: veja como calcular o capital de giro que sua empresa precisa.
Na antecipação, o risco é outro: o dinheiro que você antecipou não entra de novo na data original. Se você antecipa todo mês, começa cada mês com o caixa já “gasto” e passa a depender do desconto para fechar as contas.
O Banco Central, em seu Relatório de Economia Bancária de 2023, define a antecipação como a operação em que a instituição adianta o pagamento de uma obrigação futura ao comerciante, normalmente com desconto. Fonte: Banco Central, Relatório de Economia Bancária 2023, lido em 21/09/2026.
Há um terceiro caminho para o caixa que não é nenhum dos dois: o cheque especial da empresa, ou conta garantida, que o glossário do Banco Central lista como modalidade separada do capital de giro.
Quando o capital de giro serve melhor
O capital de giro tende a servir melhor quando a necessidade é maior que suas vendas a receber, ou dura mais que poucas semanas. Exemplos: comprar estoque para uma época forte, cobrir um investimento que só dá retorno depois de meses, ou reorganizar contas com prazo mais longo.
Sem vendas a receber, não há o que antecipar.
Marcelo Ikegawa, diretor de crédito da Cora (empresa que oferece crédito, então tem interesse no tema), diz no blog da empresa que, “quando o empresário tem clareza de como o crédito vai ser aplicado e de como o retorno vai pagar a linha, o crédito vira um parceiro da operação”. Fonte: blog da Cora, atualizado em 07/08/2026.
Quando a antecipação serve melhor
A antecipação tende a servir melhor para um descompasso curto: você vendeu, mas o dinheiro só entra daqui a semanas e há conta vencendo antes. Como usa vendas já feitas, não cria uma parcela fixa por meses.
O mesmo diretor da Cora afirma que “a antecipação de recebíveis funciona muito bem para quem tem um fluxo previsível de recebíveis”. Se as vendas oscilam, o valor antecipado hoje pode fazer falta depois.
Como decidir com números do seu negócio
Antes de escolher, levante quatro números: quanto precisa, por quanto tempo, quanto já tem a receber e qual o dia do mês mais apertado. Depois peça a cada instituição, por escrito, o valor total a pagar ou o desconto em reais e o prazo.
- Compare o custo em reais e a taxa efetiva por mês, como no exemplo acima.
- Confira tarifas, seguro e garantias exigidas.
- Veja se a parcela ou o valor antecipado cabe no caixa dos próximos meses.
Para o tema do momento certo, veja quando pedir capital de giro.
Perguntas frequentes
Capital de giro ou antecipação de recebíveis?
Depende da origem do dinheiro. Se falta caixa por pouco tempo e você tem vendas a receber, a antecipação pode servir. Se precisa de valor maior, prazo mais longo ou não tem recebíveis, o capital de giro pode servir. Compare o custo em reais, a taxa efetiva e o prazo, sempre por escrito.
A antecipação de recebíveis é um empréstimo?
Depende da estrutura da operação, e a classificação jurídica e contábil deve ser confirmada com a instituição e um contador. O Banco Central inclui a antecipação de faturas de cartão entre as operações de crédito em suas estatísticas, mas ela usa vendas já feitas, não uma dívida em parcelas.
Conclusão e próximo passo
Capital de giro ou antecipação de recebíveis: use o primeiro para necessidades maiores e mais longas, e a segunda para um aperto curto com vendas já feitas. O próximo passo é calcular o valor de que você precisa e o prazo em que consegue pagar. Para ver o panorama, leia sobre crédito para o seu negócio.
Este conteúdo é informativo e não substitui a orientação de um profissional.


