Como Calcular o Capital de Giro da Sua Empresa
Como calcular o capital de giro? Some o que a empresa tem para receber ou usar em até um ano (caixa, contas a receber e estoque) e subtraia o que ela deve pagar no mesmo prazo. O resultado é o capital de giro líquido. Abaixo estão a fórmula, um exemplo hipotético passo a passo e a diferença para a necessidade de capital de giro. Para entender o papel dele no negócio, veja capital de giro para pequenas empresas.
Aviso: este texto é informativo e traz um cálculo simplificado, que não substitui a orientação de um contador. Os números dos exemplos são hipotéticos.
Regras mudam: informações conferidas em 21/09/2026. Regras de crédito mudam por lei, medida provisória, resolução do Banco Central ou do CMN, edital de programa e política de cada banco. Uma medida provisória, por exemplo, precisa virar lei em prazo limitado e perde a validade se isso não acontecer, como ocorreu em 2026 com a MP do Novo Desenrola. Como você pode ler este texto depois de uma mudança, confira a data acima e o valor atual na fonte oficial ou na instituição antes de decidir.
Capital de giro próprio, líquido e necessidade de capital de giro
O Sebrae define capital de giro como o recurso financeiro necessário para cobrir as despesas operacionais no curto prazo, segundo a página do Sebrae SC, de abril de 2025. Na prática, é o dinheiro que sustenta o dia a dia: pagar fornecedores, salários e impostos enquanto as vendas ainda não viraram caixa.
Três nomes aparecem com frequência e confundem:
- Capital de giro líquido (CGL): o que sobra dos ativos de curto prazo depois de pagar as dívidas de curto prazo.
- Necessidade de capital de giro (NCG): quanto o negócio precisa ter para financiar sua operação, olhando só itens operacionais.
- Ciclo financeiro: quantos dias o dinheiro fica preso entre pagar o fornecedor e receber do cliente.
O CGL mostra o que existe. A NCG mostra o que a operação exige. Quem compara os dois sabe se falta ou sobra fôlego.
Fórmula do capital de giro líquido
Capital de giro líquido = ativo circulante - passivo circulante
O ativo circulante reúne bens e direitos que viram dinheiro em até um ano: caixa, contas a receber e estoque. O passivo circulante reúne obrigações de curto prazo, como fornecedores, salários e impostos. É a fórmula que o Sebrae SC apresenta, com o exemplo de R$ 50.000 de ativo e R$ 30.000 de passivo, que resulta em R$ 20.000.
Se você não tem balanço, monte uma lista simples com o que tem para receber e o que tem para pagar nos próximos 12 meses.
Necessidade de capital de giro (NCG)
A NCG, na definição operacional usada pelo Asaas (texto de 10/08/2026, do CFO João Vitor Possamai), é:
NCG = ativo circulante operacional - passivo circulante operacional
Operacional é o que nasce da rotina de vender e comprar: contas a receber e estoque, de um lado; fornecedores, salários e impostos, de outro. O caixa fica de fora, porque ele é o resultado, não a causa da necessidade.
Atenção: o e-book do Sebrae RS também apresenta a NCG como ativo circulante menos passivo circulante (método de balanço), e um segundo método baseado no ciclo financeiro. Os nomes variam entre autores, então confira qual fórmula seu contador usa.
Exemplo de cálculo do capital de giro (hipotético)
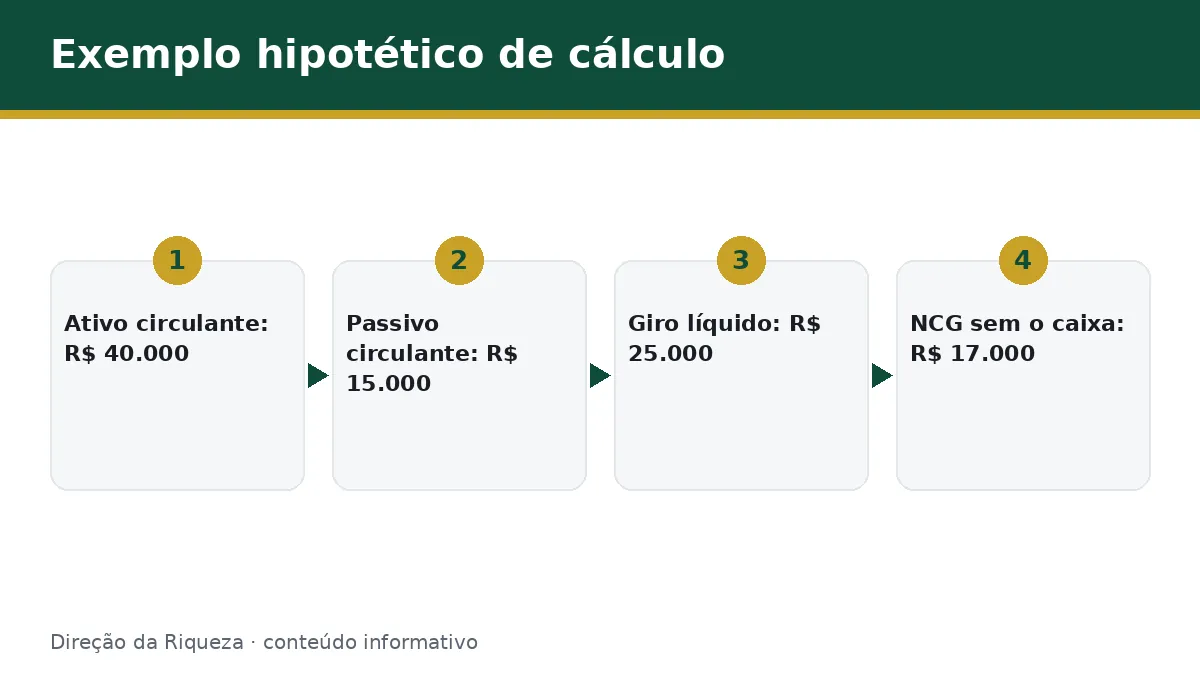
Considere uma loja hipotética. Os valores são inventados para ilustrar a conta.
Passo 1: ativo circulante. Caixa R$ 8.000 + contas a receber R$ 20.000 + estoque R$ 12.000 = R$ 40.000.
Passo 2: passivo circulante. Fornecedores R$ 9.000 + salários e impostos R$ 6.000 = R$ 15.000.
Passo 3: capital de giro líquido. R$ 40.000 - R$ 15.000 = R$ 25.000.
Passo 4: NCG operacional. Tire o caixa do ativo: R$ 20.000 + R$ 12.000 = R$ 32.000. Então R$ 32.000 - R$ 15.000 = R$ 17.000.
A diferença entre os dois resultados (R$ 8.000) é exatamente o caixa. É um cálculo simplificado e não substitui o contador, que conhece as contas reais da empresa.
Ciclo financeiro: prazos de pagar e receber
O ciclo financeiro mede os dias entre pagar o fornecedor e receber do cliente. A fórmula, no e-book do Sebrae RS, é:
Ciclo financeiro = PMR + PME - PMP
PMR é o prazo médio de recebimento, PME o prazo médio de estoque e PMP o prazo médio de pagamento. O mesmo material calcula a NCG por esse caminho: ciclo financeiro multiplicado pelas vendas diárias.
Exemplo hipotético, para outra empresa: vende R$ 30.000 por mês (R$ 1.000 por dia, com mês de 30 dias), recebe em 20 dias, mantém o estoque por 30 dias e paga fornecedores em 25 dias.
- Ciclo financeiro: 20 + 30 - 25 = 25 dias.
- NCG pelo ciclo: 25 x R$ 1.000 = R$ 25.000.
Quanto maior o prazo de receber e de estocar, e menor o de pagar, mais dinheiro fica preso. Os dois métodos podem dar resultados diferentes, porque partem de dados diferentes.
Como interpretar o resultado
Um capital de giro líquido positivo indica que os ativos de curto prazo cobrem as dívidas de curto prazo. Mas o número sozinho não diz tudo: se o ativo é quase todo estoque parado, o dinheiro pode demorar a chegar.
Compare a NCG com o caixa disponível. Se a necessidade é maior que o caixa, o negócio depende de vender mais rápido, negociar prazos ou buscar recursos. Antes de contratar crédito, veja se vale a pena pegar capital de giro no seu caso.
Perguntas frequentes
Como calcular o capital de giro?
Subtraia o passivo circulante do ativo circulante. O ativo reúne caixa, contas a receber e estoque; o passivo reúne fornecedores, salários e impostos de curto prazo. É a fórmula apresentada pelo Sebrae. O resultado é simplificado e deve ser conferido com um contador, que considera as contas reais da empresa.
Capital de giro negativo é ruim?
Pode indicar aperto de caixa, pois as dívidas de curto prazo superam os recursos disponíveis. Mas depende do setor: negócios que recebem das vendas antes de pagar fornecedores, como alguns varejistas, podem operar assim, segundo o Asaas. Não é diagnóstico; peça a análise de um contador.
Conclusão e próximo passo
Para calcular o capital de giro, use ativo circulante menos passivo circulante e compare com a necessidade da operação e com o ciclo financeiro. Se a conta apontar falta de fôlego, o próximo passo é conhecer o empréstimo para MEI e pequenas empresas e alternativas como a conta garantida PJ.
Este conteúdo é informativo e não substitui a orientação de um profissional.
Revisado por Paulo Vinicius (CRC CE-017666/0-5).