Empresa com Dívida na Receita Consegue Empréstimo?
Empresa com dívida na Receita consegue empréstimo? Pode conseguir, mas a pendência tende a dificultar. Não há regra geral que diga sim ou não: quem decide é cada instituição, e alguns programas de crédito pedem regularidade fiscal. Entender a diferença entre dívida em aberto, parcelamento e dívida ativa ajuda a se preparar. Este texto trata do caso de empresa com CNPJ negativado por causa de tributos.
Aviso: este texto é informativo, não substitui a orientação de um contador ou advogado. Regras e programas mudam; confira sempre a Receita Federal e a PGFN.
Regras mudam: informações conferidas em 21/09/2026. Regras de crédito mudam por lei, medida provisória, resolução do Banco Central ou do CMN, edital de programa e política de cada banco. Uma medida provisória, por exemplo, precisa virar lei em prazo limitado e perde a validade se isso não acontecer, como ocorreu em 2026 com a MP do Novo Desenrola. Como você pode ler este texto depois de uma mudança, confira a data acima e o valor atual na fonte oficial ou na instituição antes de decidir.
A resposta curta: pode dificultar
Nas fontes que lemos, não há uma regra geral que proíba ou libere o crédito só por causa de dívida com a Receita. O que pesa é a análise de risco de quem empresta, e ela olha o conjunto: faturamento, histórico de pagamento e pendências. Não dá para prometer aprovação nem negativa.
Situações que costumam aparecer nessa conversa:
- Débito em aberto: o tributo venceu e não foi pago, ainda na Receita.
- Dívida ativa: o débito foi inscrito e passou a ser cobrado pela PGFN.
- Parcelamento em dia: a dívida foi negociada e as parcelas estão sendo pagas.
- Certidão de regularidade (CND): documento que mostra a situação fiscal na data em que é emitido.
Sobre a dívida ativa, o gov.br explica, na página de parcelamento do MEI, que antes de os débitos irem para a dívida ativa a negociação é feita com a Receita, e depois disso passa pela Procuradoria-Geral da Fazenda Nacional (PGFN).
Como bancos e programas olham a regularidade fiscal
Cada instituição define os próprios critérios, e eles não são públicos em detalhe. Algumas pedem certidões, outras consultam cadastros de crédito, outras fazem as duas coisas. Por isso a mesma empresa pode ter respostas diferentes em lugares diferentes.
Uma referência antiga, mas com nome e cargo: em reportagem da CNN Brasil de 28/07/2021, Cibele Pestillo, consultora de crédito do Sebrae-SP, disse que “o crédito pode ser negado, ou a instituição pode conceder o empréstimo, mas em valores mais baixos ou juros mais altos”. A fala é geral e de 2021; serve como ideia do que pode acontecer, não como regra atual.
Se a dívida da empresa também chegar aos sócios, o quadro muda. No caso do microempreendedor, veja como a dívida do CNPJ do MEI pode se relacionar com o CPF.
O que é a certidão de regularidade e quando é pedida
Segundo o gov.br (página atualizada em 15/12/2025), a Certidão de Regularidade Fiscal perante a Fazenda Nacional é emitida em conjunto pela PGFN e pela Receita Federal, é gratuita e sai pelo portal Regularize ou pelos canais da Receita. Ela tem três formatos:
- Certidão Negativa de Débitos (CND): não há pendência fiscal na data da emissão.
- Certidão Positiva com Efeitos de Negativa (CPEN): há débitos, mas com exigibilidade suspensa (por exemplo, parcelamento em dia) ou garantidos.
- Certidão Positiva: há débitos sem suspensão ou declarações faltando.
O gov.br informa ainda que a validade é de 180 dias e que, estando a situação regular, a emissão é imediata. Esses números são da fonte oficial; verifique se continuam iguais na data em que você consultar.
Quando ela é pedida depende de quem exige: pode ser o banco, um programa de governo, uma licitação ou um contrato. Não há lista única. Se a instituição pedir a certidão, ela informará qual.
Como regularizar antes de pedir crédito
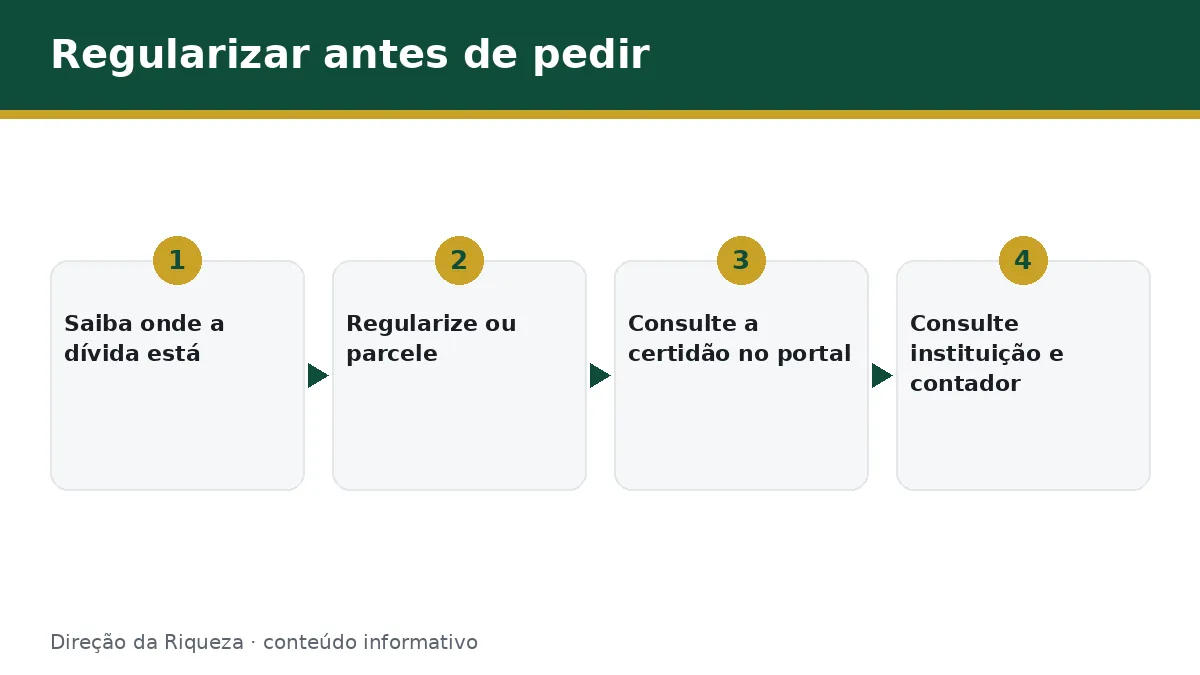
O primeiro passo é saber onde a dívida está. Débito recente fica na Receita; dívida inscrita fica na PGFN. O gov.br diz que, nesse segundo caso, a negociação passa pelo portal Regularize, da PGFN.
Para o MEI, o atraso do DAS tem caminho próprio. Veja como regularizar o MEI com guias em atraso. Já as demais empresas (microempresas, empresas de pequeno porte e outros regimes) têm tributos e programas que variam; o contador sabe qual se aplica.
Depois de regularizar ou parcelar, consulte a certidão pelo portal. Ela mostra a situação na data da emissão, e uma pendência nova pode mudar o resultado.
Parcelamentos: efeito no pedido
Parcelar não apaga a dívida, mas pode mudar a situação fiscal. Pela definição do gov.br, a certidão positiva com efeitos de negativa é justamente a que sai quando há débito com exigibilidade suspensa, como o negociado com pagamentos em dia. Se você atrasa as parcelas, esse efeito pode cair.
Duas fontes oficiais mostram como funciona no MEI:
- Parcelamento do DAS declarado na DASN (gov.br): até 60 parcelas, parcela mínima de R$ 50 e uma negociação por ano-calendário. O parcelamento é cancelado se três parcelas consecutivas não forem pagas.
- Desenrola MEI (MEMP, Edital PGFN nº 9/2026): para débitos inscritos em dívida ativa da União. Segundo a PGFN (página atualizada em 29/07/2026), a adesão vai até 30/09/2026, às 19h, o limite é de R$ 20 mil de dívida por MEI e a parcela mínima é de R$ 25. Descontos e número de parcelas variam por modalidade; confira lá se há prorrogação.
Suponha, como exemplo hipotético, que um MEI tenha DAS atrasado inscrito em dívida ativa. Ele pode conferir se se enquadra no Desenrola MEI, aderir e, com o pagamento em dia, consultar a certidão. Se um banco vai aceitar, é outra decisão, que não depende só disso.
Se a dívida for de outra natureza, veja como negociar dívida da empresa. Em qualquer caso, procure só canais oficiais e confira se a instituição de crédito é autorizada pelo Banco Central no gov.br.
Perguntas frequentes
Dívida na Receita impede empréstimo?
Não há regra geral que diga isso. A decisão é de cada instituição, e alguns programas pedem regularidade fiscal, o que depende do contrato ou do edital. A pendência tende a dificultar, e ter parcelamento em dia ou certidão pode ajudar, sem garantia. Consulte a instituição e o seu contador.
Conclusão e próximo passo
Se uma empresa com dívida na Receita consegue empréstimo, isso depende da análise de quem empresta e das regras de cada programa. Saiba onde está a dívida, regularize ou parcele por canal oficial e confira a certidão. Para o próximo passo, veja o guia de empréstimo para MEI e pequenas empresas.
Este conteúdo é informativo e não substitui a orientação de um profissional.
Revisado por Paulo Vinicius (CRC CE-017666/0-5).