
Quando Pegar Empréstimo de Capital de Giro: Vale a Pena?
Quando vale a pena pegar empréstimo de capital de giro? Quando o dinheiro cobre um descompasso temporário entre pagar e receber, ou financia uma compra que se paga sozinha, e a parcela cabe no caixa com folga. Não compensa para tapar prejuízo recorrente. Este texto traz situações dos dois lados, um checklist e um exemplo hipotético de custo, sem promessa de aprovação. Para entender o conceito, veja capital de giro.
Aviso: este texto é informativo e não substitui a orientação de um contador ou de um profissional financeiro. Crédito é dívida: aprovação, taxa e limite dependem de cada instituição.
Regras mudam: informações conferidas em 21/09/2026. Regras de crédito mudam por lei, medida provisória, resolução do Banco Central ou do CMN, edital de programa e política de cada banco. Uma medida provisória, por exemplo, precisa virar lei em prazo limitado e perde a validade se isso não acontecer, como ocorreu em 2026 com a MP do Novo Desenrola. Como você pode ler este texto depois de uma mudança, confira a data acima e o valor atual na fonte oficial ou na instituição antes de decidir. Programas públicos de crédito, como o Pronampe, estão com regras em definição; por isso nenhuma condição deles é tratada aqui como vigente.
Quando o empréstimo de capital de giro faz sentido
Segundo o Sebrae RS (23/06/2026), o crédito deve ter “finalidade clara” e estar ligado a um plano. A entidade cita como usos adequados a compra de equipamentos, a ampliação da estrutura e o reforço do capital de giro. Com base nisso e em orientação editorial, o empréstimo tende a compensar quando:
- Há descasamento de prazos temporário: você paga fornecedores em 15 dias e recebe dos clientes em 45, e o dinheiro das vendas já está contratado.
- A demanda é sazonal e previsível: você precisa formar estoque antes de uma data forte de vendas e sabe, pelo histórico, quanto costuma vender.
- Existe uma oportunidade de compra com retorno maior que o custo do crédito: por exemplo, um desconto do fornecedor por compra à vista que supere os juros e tarifas.
- A dívida nova é mais barata que a atual: trocar uma dívida cara por outra de custo total menor.
Nos quatro casos, o dinheiro tem hora para voltar. Se você não sabe explicar de onde sairá a parcela, ainda não é o momento.
Sinais de que a empresa precisa de caixa
Precisar de caixa é diferente de precisar de crédito. Alguns sinais de que o caixa aperta:
- você atrasa fornecedor ou imposto mesmo com vendas em dia;
- o dinheiro entra depois de já ter saído, mês após mês;
- deixa de aproveitar compras com desconto por falta de dinheiro na hora;
- vive no limite do cheque especial ou do rotativo do cartão.
Antes de concluir que falta crédito, calcule o capital de giro e o ciclo financeiro. Se o problema é prazo, o empréstimo pode ajudar. Se é preço ou custo, ele apenas adia a conta.
Quando não pegar: problema de margem ou de gestão
O Sebrae RS é direto: “crédito não resolve falta de gestão”. A entidade orienta não usar o dinheiro para cobrir problemas recorrentes da operação e reorganizar custos e preços antes de contratar. Por orientação editorial, não compensa quando:
- Há prejuízo recorrente: se a empresa perde dinheiro a cada mês, o empréstimo soma parcela ao prejuízo.
- A margem não paga os juros: se o lucro da venda extra é menor que o custo do crédito, quanto mais você vende, mais perde.
- O estoque não gira: comprar mais do que já encalha só trava o caixa.
- A parcela consome quase toda a sobra do mês: qualquer queda nas vendas vira atraso.
- O objetivo é pagar dívida antiga sem comparar custos: trocar dívida por dívida só ajuda se o custo total cair.
Alternativas antes de contratar
Antes de assinar, vale testar saídas que não criam dívida nova ou que custam menos:
- negociar prazo maior com fornecedores e prazo menor com clientes;
- rever preços, descontos e a margem de cada produto;
- vender estoque parado, mesmo com desconto;
- comparar capital de giro x antecipação de recebíveis, que tem custo e risco diferentes;
- reduzir despesas fixas que não geram venda.
Cada opção tem custo próprio. Compare os números em vez de escolher pela facilidade de contratar.
Como calcular se a parcela cabe no caixa
Regra prática: a parcela precisa caber na sobra mensal mesmo em um mês fraco. O Sebrae RS recomenda considerar cenários de queda nas vendas e de aumento de custos. Confira também o CET, que segundo a Resolução CMN 4.881/2020 do Banco Central reúne amortizações, juros, tarifas, tributos, seguros e outras despesas da operação. A norma vale para pessoas naturais, incluindo empresários individuais, e para microempresas e empresas de pequeno porte.
Exemplo hipotético. Os valores e a taxa abaixo são ilustrativos e não representam o mercado. Uma loja toma R$ 20.000, a juros compostos de 2,5% ao mês, em 12 parcelas iguais, sem tarifas.
- Parcela: R$ 20.000 x 0,025 / (1 - 1,025^-12) = R$ 1.949,74.
- Total pago: 12 x R$ 1.949,74 = R$ 23.396,91.
- Custo do crédito: R$ 23.396,91 - R$ 20.000 = R$ 3.396,91.
Agora, dois cenários. Se o fornecedor oferecer R$ 2.700 de desconto pela compra à vista, o ganho é menor que os R$ 3.396,91 de juros: não compensa. Se a sobra mensal da loja é de R$ 3.000, a parcela consome 65% dela, o que deixa pouca margem para um mês ruim. Com dinheiro real, peça o CET em reais e em percentual anual e compare propostas; para entender o que pesa nos juros de empréstimo PJ, veja o artigo dedicado.
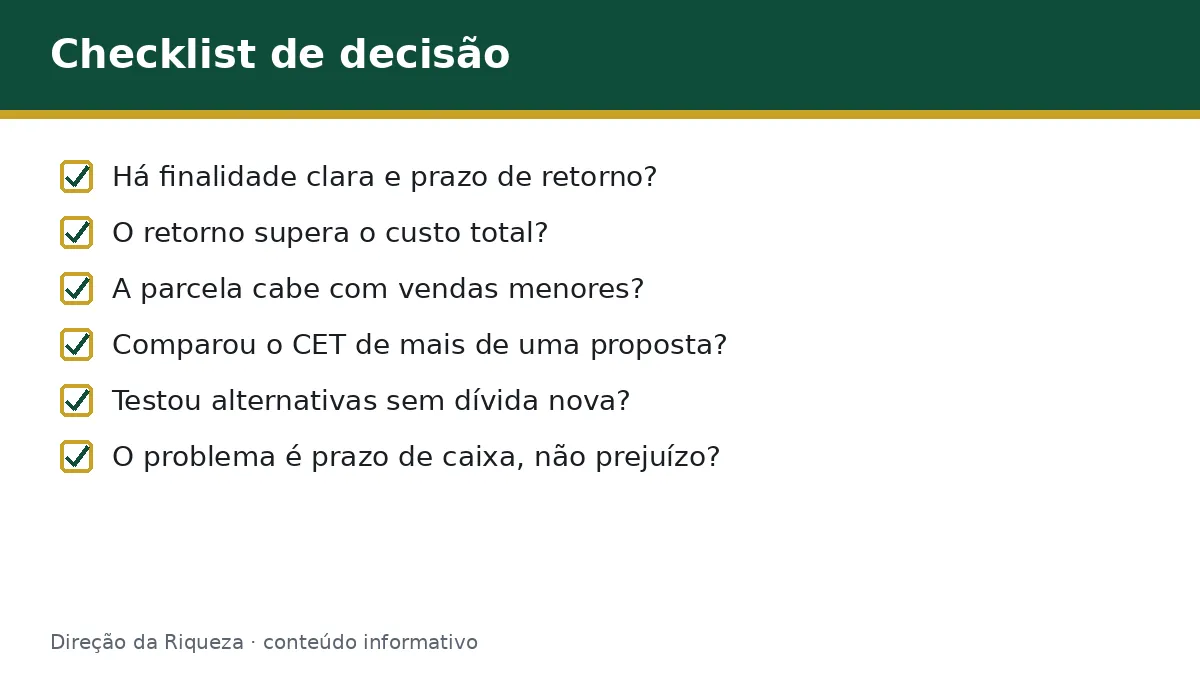
Checklist de decisão:
- O dinheiro tem finalidade clara e prazo de retorno conhecido?
- O retorno esperado supera o custo total, e não só a taxa?
- A parcela cabe na sobra mensal mesmo com vendas menores?
- Você comparou o CET de mais de uma instituição?
- Já testou as alternativas sem dívida nova?
- O problema é prazo de caixa, e não prejuízo?
Se alguma resposta for “não”, pare e revise antes de contratar. Para fazer as contas de necessidade de caixa, comece pelo passo a passo para calcular capital de giro.
Perguntas frequentes
Quando vale a pena pegar empréstimo de capital de giro?
Quando o dinheiro tem finalidade clara e retorno maior que o custo total, como cobrir um descasamento temporário de prazos ou formar estoque para uma venda prevista, e a parcela cabe no caixa. Segundo o Sebrae RS, crédito não resolve falta de gestão. Compare o CET antes de contratar.
Posso usar empréstimo de capital de giro para pagar dívida antiga?
Pode, mas só compensa se o custo total da nova dívida for menor que o da atual. Compare o CET das duas e o efeito nas parcelas e no prazo. Se o motivo da dívida antiga for prejuízo recorrente, o novo empréstimo apenas adia o problema. Consulte um profissional.
Conclusão e próximo passo
Decidir quando pegar empréstimo de capital de giro é comparar o retorno do dinheiro com o custo total e checar se a parcela cabe em um mês ruim. Se a conta fechar, compare o CET de mais de uma proposta. O próximo passo é ver o guia de crédito para pequenas empresas.
Este conteúdo é informativo e não substitui a orientação de um profissional.


