
Conta Garantida para Empresa: O Que É e Quando Usar
Conta garantida para empresa é um limite de crédito rotativo ligado à conta corrente do negócio: você usa quando o caixa fica curto e paga juros só sobre o valor utilizado, pelo tempo em que ele ficou em uso. Ela resolve descasamentos de curto prazo, como pagar fornecedor antes de receber a venda. Vale entender bem o custo antes de usar, porque o dinheiro é caro se ficar parado na dívida. Para ver o quadro geral, leia sobre capital de giro para pequenas empresas.
Aviso: este texto é informativo e não promete aprovação, limite nem taxa. Condições variam por banco e contrato; confira sempre o CET e o contrato antes de contratar.
Regras mudam: informações conferidas em 21/09/2026. Regras de crédito mudam por lei, medida provisória, resolução do Banco Central ou do CMN, edital de programa e política de cada banco. Uma medida provisória, por exemplo, precisa virar lei em prazo limitado e perde a validade se isso não acontecer, como ocorreu em 2026 com a MP do Novo Desenrola. Como você pode ler este texto depois de uma mudança, confira a data acima e o valor atual na fonte oficial ou na instituição antes de decidir.
O que é conta garantida
A conta garantida é uma linha de crédito rotativa oferecida a empresas: o banco define um limite, e você entra e sai dele conforme a necessidade. Também é chamada de conta garantida PJ, cheque especial empresarial ou limite de conta garantida, dependendo da instituição. Funciona como um “colchão” de curto prazo para o caixa, não como dinheiro extra permanente.
Segundo o iDinheiro, texto atualizado em fevereiro de 2026, o limite costuma depender das garantias oferecidas, como duplicatas, recebíveis de cartão ou aplicações. Quais garantias valem, e se um MEI pode contratar, depende de cada instituição.
Como funciona o limite e como os juros são cobrados
O banco libera um limite na conta. Se você não usa, em geral não paga juros sobre ele; se usa, paga sobre o valor utilizado e pelo tempo de uso. É o que diz, por exemplo, a página do Bradesco sobre o produto, ao descrever encargos sobre o valor usado e opção de renovação automática. A renovação, o prazo e a forma de cobrança mudam de banco para banco.
Os encargos costumam incluir juros e IOF, e podem ser pré ou pós-fixados, segundo o iDinheiro. Por isso a taxa anunciada não mostra o custo total.
A Resolução CMN nº 4.881/2020, do Banco Central, define o Custo Efetivo Total (CET) como a taxa que reúne juros, tarifas, tributos, seguros e outras despesas da operação. O artigo 7º manda a instituição informar o CET antes da contratação e apresentar o demonstrativo de cálculo, e a norma vale para pessoas naturais, inclusive empresários individuais, e para microempresas e empresas de pequeno porte, conforme o artigo 1º. Entenda melhor o CET do empréstimo para empresa.
Para ter uma referência oficial de mercado, o Banco Central publica a taxa média de juros da conta garantida para pessoas jurídicas, em série mensal (SGS 20726, metadados atualizados em 08/09/2026). Taxa média não é a taxa que você vai receber.
Exemplo hipotético: suponha que sua empresa use R$ 5.000 do limite por 10 dias para cobrir um fornecedor e depois quite. Você paga encargos só sobre esses R$ 5.000, por 10 dias. Se ficasse o mês inteiro, o custo cresceria na mesma proporção. Os números são ilustrativos e não representam taxa real.
Para saber de quanto o negócio precisa, use a fórmula do capital de giro antes de olhar o limite.
Vantagens e riscos
Vantagens:
- Acesso rápido a dinheiro quando o caixa aperta.
- Uso flexível: você usa e devolve conforme a necessidade.
- Encargos incidem sobre o valor efetivamente usado, segundo as páginas consultadas.
- Sem exigência de explicar para que o dinheiro será usado, segundo o iDinheiro.
Riscos:
- Custo elevado se o uso se prolongar; conforme o iDinheiro, o risco é um ciclo de endividamento.
- Exigência de garantias em muitos casos.
- Renovação automática pode manter a dívida aberta sem você perceber.
- Cobrança de IOF e possíveis tarifas sobre cada uso.
Não dá para afirmar que a conta garantida é mais barata ou mais cara que outras linhas: isso depende do CET de cada proposta.
Conta garantida x empréstimo de capital de giro
No empréstimo de capital de giro, você recebe um valor fechado e paga em parcelas, com prazo e taxa definidos no contrato. Na conta garantida, o limite é rotativo: você usa quando precisa e paga pelo uso. Por isso ela serve melhor para necessidades curtas e imprevisíveis, e o empréstimo para uma necessidade maior e planejada.
A comparação correta é pelo CET das duas propostas, para o mesmo valor e o mesmo prazo de uso. Se a necessidade vem de esperar o recebimento de vendas a prazo, compare também a antecipação de recebíveis ou empréstimo.
Como evitar usar como caixa permanente
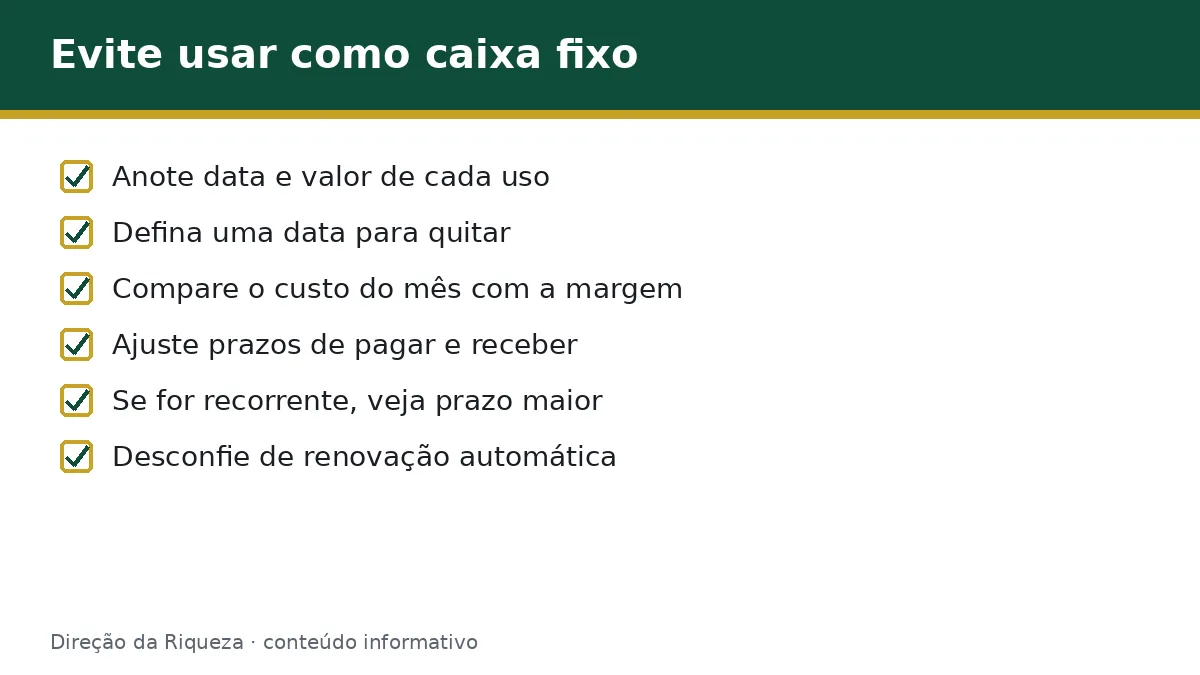
O sinal de alerta é a conta ficar no limite por semanas, mês após mês. Nesse caso, o limite virou caixa fixo, e o custo tende a pesar no resultado. Alguns cuidados:
- Anote a data e o valor de cada uso e defina uma data para quitar.
- Compare o custo do mês com a sua margem: se os encargos consomem boa parte do lucro, é hora de rever.
- Ajuste prazos de pagamento e recebimento para reduzir o descasamento.
- Se a necessidade é recorrente, avalie uma linha de prazo maior, com CET menor para o seu caso.
- Desconfie de renovação automática sem acompanhamento.
Também confira se a instituição é autorizada pelo Banco Central, no serviço de consulta de instituições autorizadas do gov.br.
Perguntas frequentes
O que é conta garantida para empresa?
É uma linha de crédito rotativa ligada à conta corrente da empresa. O banco define um limite, normalmente com base em garantias, e você usa só quando precisa. Os juros incidem sobre o valor utilizado. Serve para descasamentos curtos de caixa, e as regras mudam conforme o banco e o contrato.
Conta garantida é o mesmo que cheque especial PJ?
São produtos parecidos, de crédito rotativo ligado à conta, e os nomes variam por banco. Algumas instituições chamam de cheque especial empresarial o que outras chamam de conta garantida. Exigência de garantia, prazo e cobrança podem diferir. Confirme no contrato e compare o CET antes de usar.
Conclusão e próximo passo
A conta garantida para empresa ajuda a cobrir faltas curtas de caixa, mas cobra caro se virar rotina. Peça o CET, defina quando vai quitar e compare com outras linhas. Para escolher o crédito mais adequado, veja o guia de empréstimo para MEI e pequenas empresas.
Este conteúdo é informativo e não substitui a orientação de um profissional.


