
Antecipação de Recebíveis: Como Funciona e Quanto Custa
Antecipação de recebíveis é receber hoje, com desconto, um dinheiro que sua empresa só receberia no futuro por vendas já feitas a prazo. Compensa quando o custo é menor que o problema de caixa que ela resolve, e não quando vira hábito. Aqui você vê os tipos, o custo, os riscos e a diferença para um empréstimo. Se você busca crédito para o seu negócio, este é um dos caminhos possíveis.
Aviso: este texto é informativo e não substitui a orientação de um contador ou de um profissional. Não indicamos instituição nem prometemos aprovação, taxa ou limite, e os números dos exemplos são hipotéticos.
Regras mudam: informações conferidas em 21/09/2026. Regras de crédito mudam por lei, medida provisória, resolução do Banco Central ou do CMN, edital de programa e política de cada banco. Uma medida provisória, por exemplo, precisa virar lei em prazo limitado e perde a validade se isso não acontecer, como ocorreu em 2026 com a MP do Novo Desenrola. Como você pode ler este texto depois de uma mudança, confira a data acima e o valor atual na fonte oficial ou na instituição antes de decidir. As regras sobre registro de recebíveis vêm sendo atualizadas, então não tratamos aqui nenhuma norma específica como vigente.
O que é antecipação de recebíveis
Antecipação de recebíveis é a operação em que a empresa recebe antes, com desconto, valores de vendas a prazo que ainda vão cair na conta. Em vez de esperar 30, 60 ou 90 dias, você recebe o valor hoje, menos o custo cobrado pela instituição. Também aparece como adiantamento de recebíveis ou antecipação de vendas a prazo.
A ideia é simples: o dinheiro já é seu por direito, mas o prazo de recebimento é longo. O Banco Central descreve, no Relatório de Economia Bancária de 2023, a antecipação feita por credenciadoras como a operação em que a instituição antecipa o pagamento ao estabelecimento comercial, “normalmente mediante um desconto”. Fonte: Banco Central, lida em 21/09/2026.
Para pequenas empresas, o uso mais comum é cobrir o intervalo entre pagar fornecedores e folha e receber dos clientes. Não é dinheiro novo: é o mesmo faturamento, só que trazido para perto, por um preço.
Que tipos de recebíveis podem ser antecipados
O que pode ser antecipado depende da instituição, mas a lista costuma incluir:
- Vendas no cartão de crédito, principalmente parceladas, e em alguns casos no débito.
- Boletos emitidos a clientes.
- Duplicatas, o título que comprova uma venda a prazo.
- Cheques pré-datados e carnês, em algumas instituições.
- Contratos de vendas futuras, quando aceitos pela instituição.
O Nubank, em texto de 2024 atualizado em 12/05/2026, lista tipos parecidos (boleto, cartão, cheque pré-datado, duplicatas, carnês e contratos futuros). Fonte de empresa que oferece o serviço, usada apenas para a lista. Fonte: blog do Nubank.
Cada tipo tem regras e custo próprios. Se você é microempreendedor, veja como funciona a antecipação de recebíveis para MEI.
Como funciona na prática
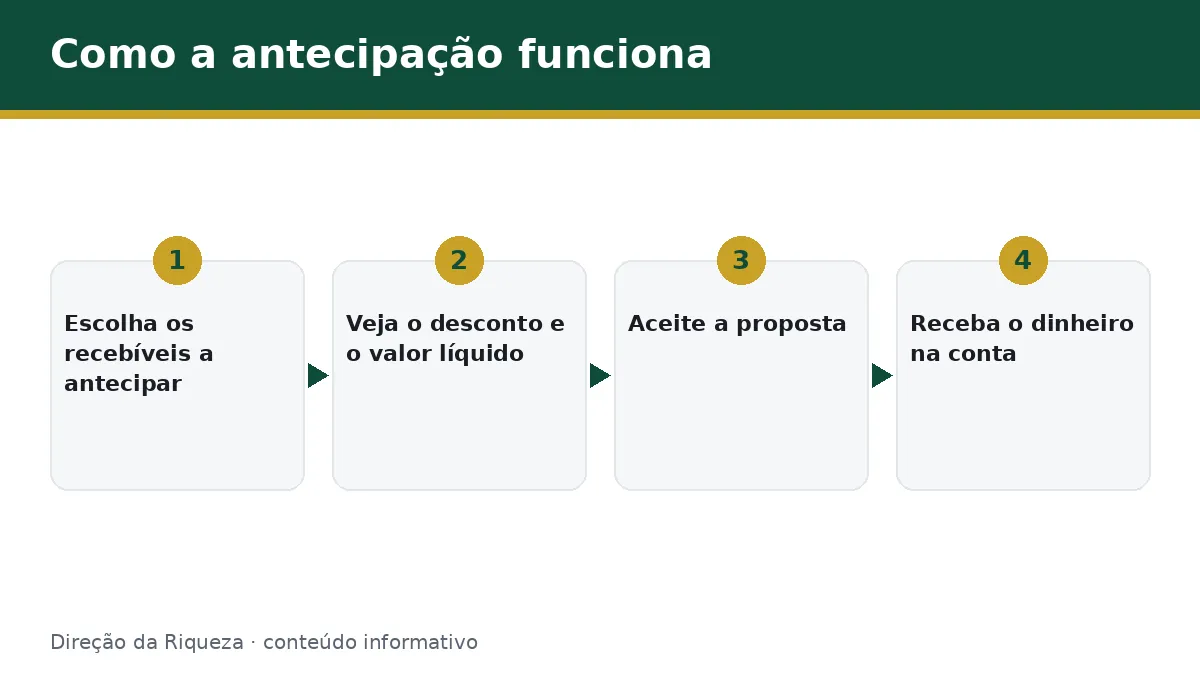
O caminho é parecido em quase todos os casos. Você escolhe quais recebíveis quer antecipar, a instituição analisa, informa o desconto e o valor líquido, e, aceita a proposta, libera o dinheiro na conta. No vencimento original, é ela quem recebe do cliente ou da operadora de cartão.
Antes de aceitar, peça o valor líquido em reais e o prazo. É o número que mostra o custo de verdade.
Cartão de crédito e débito
Na venda parcelada no cartão, você receberia uma parcela por mês. Ao antecipar, recebe várias de uma vez, com desconto que costuma crescer conforme o prazo que falta. Há a modalidade automática (todas as vendas são antecipadas conforme o contrato) e a sob demanda, em que você decide quando. Os detalhes estão em antecipar vendas no cartão da maquininha.
Nessas operações entra o registro de recebíveis. O relatório do Banco Central citado acima explica que os valores de vendas com cartões são registrados em sistemas de registro de ativos financeiros, e que as registradoras, supervisionadas pelo BC, permitem que financiadores vejam a agenda de recebíveis do lojista. Em linguagem simples: a agenda mostra quanto você tem a receber e se aquele valor já foi dado como garantia a alguém, o que evita usar o mesmo recebível duas vezes.
O mesmo relatório menciona a Resolução BCB 264/2022 como a norma que substituiu a Circular BCB 3.952. Como as regras foram atualizadas depois disso, não a tratamos como vigente.
Boletos e duplicatas
No boleto, você entrega à instituição o direito de receber aquele valor e ela paga o valor descontado agora. Na duplicata, o título nasce de uma venda a prazo e pode ser cedido da mesma forma. É o chamado desconto de duplicatas, que tem uma particularidade: dependendo do contrato, se o seu cliente não pagar, a instituição pode cobrar de você. Esse regresso deve estar escrito no contrato, então leia essa cláusula.
Quanto custa: taxa, desconto e CET
O custo aparece como um desconto (deságio) sobre o valor a receber. Ele depende de prazo, risco, tipo de recebível e política da instituição, por isso não há uma taxa única. Este texto não cita taxa de mercado, porque não há aqui uma série do Banco Central com data para sustentá-la.
Além do desconto, podem existir tarifas, IOF e outros encargos. Vitor Torres, fundador e presidente da Contabilizei (empresa de contabilidade, com interesse comercial no tema), lista em texto de 2022 que o custo varia conforme o tipo de instituição e inclui despesas administrativas e IOF, e recomenda comparar “a taxa percentual de desconto de cada título”. Fonte: Contabilizei.
O custo efetivo total (CET) reúne juros, tarifas, tributos e seguros em uma só taxa. A Resolução CMN 4.881/2020, de 23/12/2020, o define como taxa que representa “de forma consolidada, os encargos e as despesas das operações”, e cita as operações de desconto entre as abrangidas. O texto se aplica a operações com pessoas naturais e com microempresas e empresas de pequeno porte. Empresa maior ou operação de outra natureza pode ter tratamento diferente, por isso peça o CET por escrito. Fonte: Banco Central. Para a conta completa, veja como calcular a taxa de antecipação de recebíveis.
Exemplo hipotético. Você vendeu R$ 12.000 no cartão em 3 parcelas de R$ 4.000, a receber em 30, 60 e 90 dias. Uma proposta oferece “2% ao mês”, cobrado proporcional ao prazo de cada parcela.
- Desconto: R$ 4.000 x (2% + 4% + 6%) = R$ 480.
- Você recebe hoje: R$ 12.000 - R$ 480 = R$ 11.520.
- Custo efetivo: cerca de 2,07% ao mês (calculado por script em 21/09/2026), ou cerca de 27,9% ao ano em juros compostos.
O número anunciado (2%) e o custo real (2,07%) são próximos aqui, mas a distância cresce com o prazo e com a forma de cobrança. Compare sempre pelo valor líquido e pela taxa efetiva.
Quando compensa
A antecipação tende a fazer sentido quando:
- o custo é menor que a multa, o juro ou a perda de um negócio se você não pagar algo agora;
- a falta de caixa é pontual e você sabe de onde vem o dinheiro que vai repor;
- o desconto cabe na sua margem: se a venda dá 20% de lucro e a antecipação custa 5%, sobra margem, mas confira mês a mês;
- você tem um desconto à vista de fornecedor maior que o custo de antecipar, o que precisa ser conferido em números.
Quando evitar
Evite quando a antecipação vira rotina para pagar despesas fixas. Segundo Vitor Torres, operações seguidas de antecipação “podem se transformar em uma bola de neve, prejudicando seu fluxo de caixa”. Também evite se você não sabe o valor líquido, se o contrato tem regresso que você não entendeu, ou se a margem da venda é menor que o desconto.
Antecipação x empréstimo de capital de giro
Na prática, você recebe dinheiro antes e paga um custo, como num empréstimo. A diferença está na origem: a antecipação usa vendas já feitas, enquanto o capital de giro é uma dívida nova, paga em parcelas. Juridicamente são operações distintas, e o tratamento contábil e tributário pode diferir, então confirme com seu contador.
| Ponto | Antecipação de recebíveis | Desconto de duplicatas | Capital de giro |
|---|---|---|---|
| Base | Vendas já feitas, em geral no cartão ou em boletos | Duplicata de venda a prazo | Dívida nova, contrato próprio |
| Como se paga | Desconto no valor a receber | Desconto no valor do título | Parcelas com juros |
| Prazo | Até a data do recebimento | Até o vencimento do título | Definido no contrato |
| Risco principal | Menos caixa nos meses seguintes | Regresso, se o cliente não pagar (conforme o contrato) | Parcela fixa mesmo com vendas fracas |
| Uso típico | Falta de caixa pontual | Empresa que vende com duplicata | Investimento ou período longo |
Os itens são tendências e cada contrato pode ser diferente. Para comparar as duas rotas com um exemplo numérico, veja capital de giro ou antecipação de recebíveis.
Riscos e cuidados: dependência do caixa futuro
O principal risco é gastar hoje o dinheiro de amanhã. Se você antecipa as vendas de outubro para pagar contas de setembro, outubro chega com menos dinheiro e a falta se repete. Sem planejamento, o ciclo se alimenta.
Outros cuidados:
- Devoluções e estornos: se um cliente cancelar a compra ou contestar a cobrança no cartão, confira quem arca com o valor já antecipado. Depende do contrato.
- Regresso: em duplicatas e boletos, veja se o risco de inadimplência do cliente volta para você.
- Recebível já comprometido: um recebível dado como garantia em outro contrato pode não estar disponível para antecipar.
- Tarifas e IOF: confirme se estão no valor líquido informado.
- Automática sem controle: na antecipação automática, todas as vendas são antecipadas e o desconto passa a fazer parte do preço de tudo o que você vende.
Um bom hábito é montar uma projeção de caixa dos próximos meses antes de antecipar e conferir se o desconto compensa nela.
Como escolher a instituição com segurança
Antes de fechar, confirme que a instituição é autorizada pelo Banco Central. O Portal de Dados Abertos do BC publica a relação de instituições em funcionamento no país, com atualização diária, a partir da base Unicad. Fonte: Banco Central, Dados Abertos, lida em 21/09/2026. Nem toda empresa que oferece antecipação é uma instituição financeira, então vale checar o nome e o CNPJ.
Depois, peça por escrito:
- o valor líquido que você receberá e a data;
- a taxa efetiva e o CET, quando aplicável;
- todas as tarifas e tributos;
- se há regresso, estorno ou recompra de recebível;
- como cancelar e se há multa.
Desconfie de quem promete aprovação garantida, cobra antes de liberar o dinheiro ou pressiona por resposta imediata. Este texto não indica nem compara instituições.
Perguntas frequentes
O que é antecipação de recebíveis?
É a operação em que a empresa recebe antes, com desconto, valores de vendas a prazo, como cartão, boletos e duplicatas. O custo é o desconto sobre o valor a receber, que varia conforme prazo, risco e instituição. Antes de aceitar, peça o valor líquido e confira a taxa efetiva.
Antecipar recebíveis é empréstimo?
Juridicamente costuma ser tratada como operação diferente, pois você usa vendas já feitas e não contrata uma dívida nova. Na prática, porém, recebe hoje um valor que viria depois e paga um custo por isso. Compare com outras opções e confirme o tratamento contábil com seu contador.
Conclusão e próximo passo
A antecipação de recebíveis resolve falta de caixa pontual, mas cobra um desconto e reduz o dinheiro dos meses seguintes. Peça o valor líquido, a taxa efetiva e o CET, confirme se a instituição é autorizada e compare com outras alternativas antes de decidir.
Se a necessidade é mais duradoura, avalie o capital de giro e entenda os juros de empréstimo PJ antes de assinar qualquer proposta.
Este conteúdo é informativo e não substitui a orientação de um profissional.


