
Desconto de Duplicatas: Como Funciona e Quando Usar
Desconto de duplicatas é a operação em que uma empresa que vendeu a prazo cede a duplicata a uma instituição e recebe hoje o valor do título menos o desconto. Já a antecipação de recebíveis de cartão negocia vendas feitas no cartão, e não um título de crédito emitido contra o cliente. Aqui você vê os papéis, um cálculo de exemplo e o risco de regresso. Para o quadro geral, veja como antecipar recebíveis.
Aviso: este texto é informativo e não substitui a orientação de um contador ou de um advogado. Não indicamos instituição, e condições e aprovação dependem de cada contrato.
Regras mudam: informações conferidas em 21/09/2026. Regras de crédito mudam por lei, medida provisória, resolução do Banco Central ou do CMN, edital de programa e política de cada banco. Uma medida provisória, por exemplo, precisa virar lei em prazo limitado e perde a validade se isso não acontecer, como ocorreu em 2026 com a MP do Novo Desenrola. Como você pode ler este texto depois de uma mudança, confira a data acima e o valor atual na fonte oficial ou na instituição antes de decidir. As regras da duplicata escritural e do direito de regresso vêm sendo detalhadas pelo Banco Central, então confirme a norma vigente.
O que é desconto de duplicatas
Desconto de duplicatas é uma operação financeira em que a empresa cede a uma instituição o direito de receber uma venda a prazo, documentada em duplicata, e recebe o dinheiro antes do vencimento, já com o desconto. A instituição passa a cobrar o cliente na data combinada e fica com a diferença como remuneração.
A duplicata é um título de crédito regulado pela Lei 5.474/1968. O artigo 1º prevê que, em compra e venda mercantil entre partes no Brasil com prazo não inferior a 30 dias, o vendedor emite a fatura, e o artigo 2º permite extrair dela a duplicata. O artigo 20 estende a emissão a empresas que prestam serviços, por isso existe também a duplicata de serviço.
Três papéis aparecem na operação:
- Cedente (ou sacador): a empresa que vendeu, emitiu a duplicata e a entrega à instituição.
- Sacado: o cliente que comprou e deve pagar o título no vencimento.
- Instituição: o banco ou outra empresa autorizada que paga hoje e cobra depois.
O Santander, em seu blog institucional, descreve a operação como a cessão do crédito das vendas a prazo em troca do dinheiro antecipado, com o desconto de juros, tarifa e IOF.
Como funciona passo a passo
- A empresa vende a prazo e emite a fatura e a duplicata contra o cliente.
- Ela escolhe quais duplicatas quer descontar e apresenta a proposta à instituição.
- A instituição analisa o risco da operação, incluindo a capacidade de pagamento do sacado, e informa as condições.
- Aceitas as condições, a empresa cede os títulos e recebe o valor líquido.
- No vencimento, a instituição cobra o sacado.
- Se o sacado paga, a operação termina. Se não paga, entra o risco de regresso, explicado adiante.
O aceite do sacado importa: a lei lista, nos artigos 8º e 21, motivos pelos quais ele pode recusar a duplicata, como não recebimento da mercadoria, vícios na qualidade ou divergência de prazo e preço.
Duplicata escritural e o que mudou
A duplicata escritural é a mesma duplicata, mas emitida por lançamento em sistema eletrônico, em vez de papel. A Lei 13.775/2018 prevê, no artigo 3º, que a emissão ocorre em sistema eletrônico gerido por entidades autorizadas. O artigo 4º diz que esse sistema registra apresentação, aceite, transferência de titularidade, endosso e informações sobre ônus e gravames.
Na prática, o registro dá mais rastreio ao título e ajuda a reduzir o risco de a mesma duplicata ser oferecida duas vezes. Para você, o efeito costuma ser que a instituição consulta o sistema antes de pagar. Normas do Banco Central sobre o tema têm sido atualizadas; não citamos resolução específica porque não lemos o texto vigente no site do Banco Central.
Custo: como o desconto é calculado
O custo depende do contrato: taxa, prazo até o vencimento, tarifas e IOF. Não usamos taxa de mercado, porque não encontramos série do Banco Central datada que se aplique a esta modalidade.
O exemplo abaixo é hipotético, com valores ilustrativos. A empresa Alfa tem uma duplicata de R$ 10.000,00 que vence em 60 dias. Suponha uma taxa de desconto de 3% ao mês, número inventado apenas para a conta. Usamos desconto composto:
- Valor presente = 10.000 ÷ (1,03)² = R$ 9.425,96.
- Desconto = 10.000 − 9.425,96 = R$ 574,04.
Portanto, a Alfa receberia cerca de R$ 9.425,96 hoje, antes de tarifas e IOF, que mudariam o resultado. Com desconto simples, a mesma taxa daria 10.000 ÷ (1 + 0,03 × 2) = R$ 9.433,96. Os dois valores foram conferidos por script. Compare sempre o custo total efetivo do contrato, como explicado em como calcular a taxa de antecipação.
Desconto de duplicatas x antecipação de recebíveis
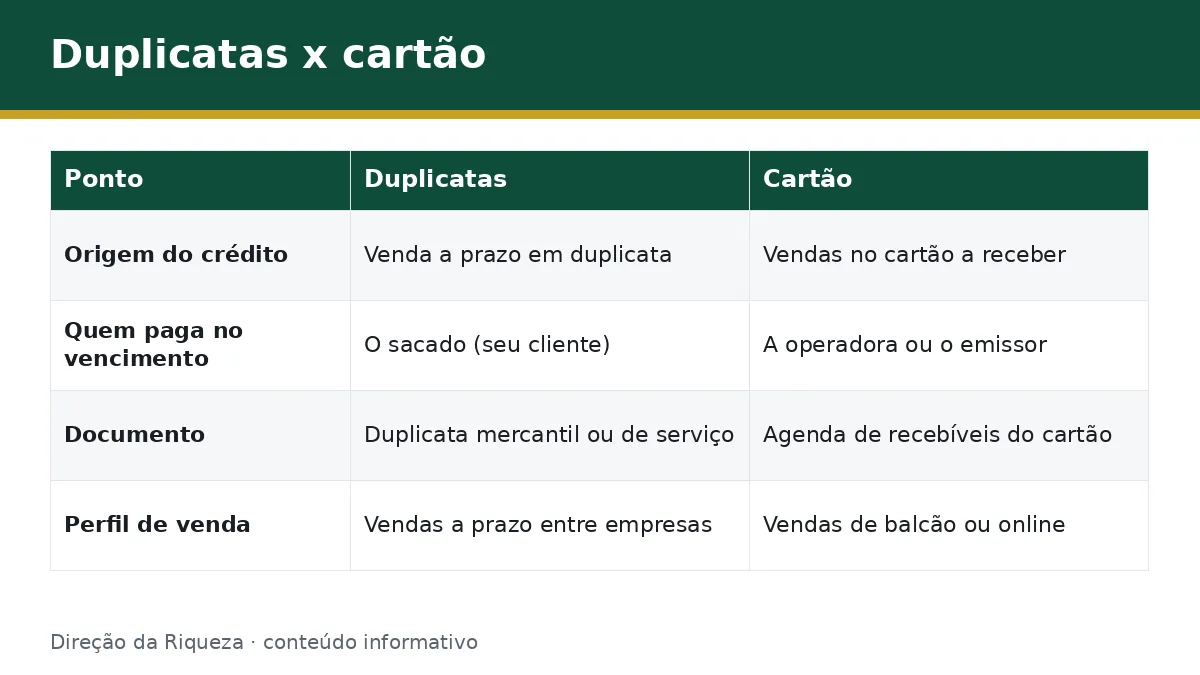
Ambos entregam dinheiro antes do prazo, mas partem de origens diferentes. A antecipação de recebíveis de cartão negocia valores que a operadora ainda vai repassar de vendas no cartão. O desconto de duplicatas negocia um título emitido contra um cliente empresa.
| Ponto | Desconto de duplicatas | Antecipação de recebíveis de cartão |
|---|---|---|
| Origem do crédito | Venda a prazo documentada em duplicata | Vendas no cartão a receber da operadora |
| Quem paga no vencimento | O sacado (seu cliente) | A operadora ou o emissor do cartão |
| Documento | Duplicata mercantil ou de serviço | Agenda de recebíveis do cartão |
| Risco de regresso | Pode existir, conforme contrato e norma | Depende do contrato; confirme com a instituição |
| Perfil de venda | Vendas a prazo entre empresas | Vendas de balcão ou online no cartão |
A comparação com outras fontes de dinheiro está em capital de giro ou antecipação de recebíveis.
Riscos e cuidados
O principal risco é o regresso. Segundo o blog do Santander, se o cliente não pagar o título no vencimento, o banco devolve o título à empresa e debita o valor em conta. A Lei 5.474/1968 também trata do protesto e da cobrança de endossantes, e o artigo 18 fixa prazos de prescrição, com um ano contra endossantes. Um texto do Migalhas, assinado por Keila Martins de Almeida, especialista em atividade financeira, afirma que a Resolução BCB 540/25 reconhece o direito de regresso em duplicatas escriturais nas hipóteses legais. Como não lemos a resolução no Banco Central, trate isso como pista e não como regra.
Cuidados práticos:
- Confira no contrato se há coobrigação e o que acontece se o cliente atrasar.
- Guarde comprovante de entrega ou serviço, para reduzir disputas com o sacado.
- Faça caixa para devolver o valor se o título voltar.
- Confirme que a instituição é autorizada pelo Banco Central.
- Desconfie de quem cobra taxa antes de liberar o dinheiro.
Se você é MEI, veja se o MEI pode antecipar recebíveis no seu caso.
Perguntas frequentes
Qual a diferença entre desconto de duplicatas e antecipação?
O desconto de duplicatas negocia um título emitido contra um cliente, e o sacado paga no vencimento. A antecipação de cartão negocia vendas no cartão que a operadora ainda repassará. Ambos trazem dinheiro para hoje com desconto, mas origem, documento e risco de regresso mudam conforme o contrato.
Conclusão e próximo passo
O desconto de duplicatas serve a quem vende a prazo e precisa de caixa, mas o título pode voltar se o cliente não pagar. Antes de contratar, calcule o valor líquido com todos os custos e leia a cláusula de regresso. Para ver outras opções, volte ao guia de empréstimo para MEI e pequenas empresas.
Este conteúdo é informativo e não substitui a orientação de um profissional.


