
Como Comparar Propostas de Empréstimo para Empresa
Para comparar propostas de empréstimo para empresa, coloque todas no mesmo valor e prazo e compare o valor líquido que cai na conta, o total pago em reais e o custo efetivo total (CET), não só a parcela. Tarifas, seguros e garantias mudam o custo real. Este texto traz um passo a passo, um exemplo hipotético calculado e uma tabela para preencher. Para entender a taxa em si, veja os juros de empréstimo PJ.
Aviso: este texto é informativo e não substitui a orientação de um contador ou de um profissional financeiro. Não recomendamos instituição nem prometemos aprovação, taxa ou limite.
Regras mudam: informações conferidas em 21/09/2026. Regras de crédito mudam por lei, medida provisória, resolução do Banco Central ou do CMN, edital de programa e política de cada banco. Uma medida provisória, por exemplo, precisa virar lei em prazo limitado e perde a validade se isso não acontecer, como ocorreu em 2026 com a MP do Novo Desenrola. Como você pode ler este texto depois de uma mudança, confira a data acima e o valor atual na fonte oficial ou na instituição antes de decidir.
Por que a menor parcela nem sempre é a melhor
A parcela depende da taxa, mas também do que é descontado antes de o dinheiro chegar. Uma proposta pode ter juros menores e, ainda assim, custar mais, porque cobra tarifa ou seguro que reduzem o valor liberado.
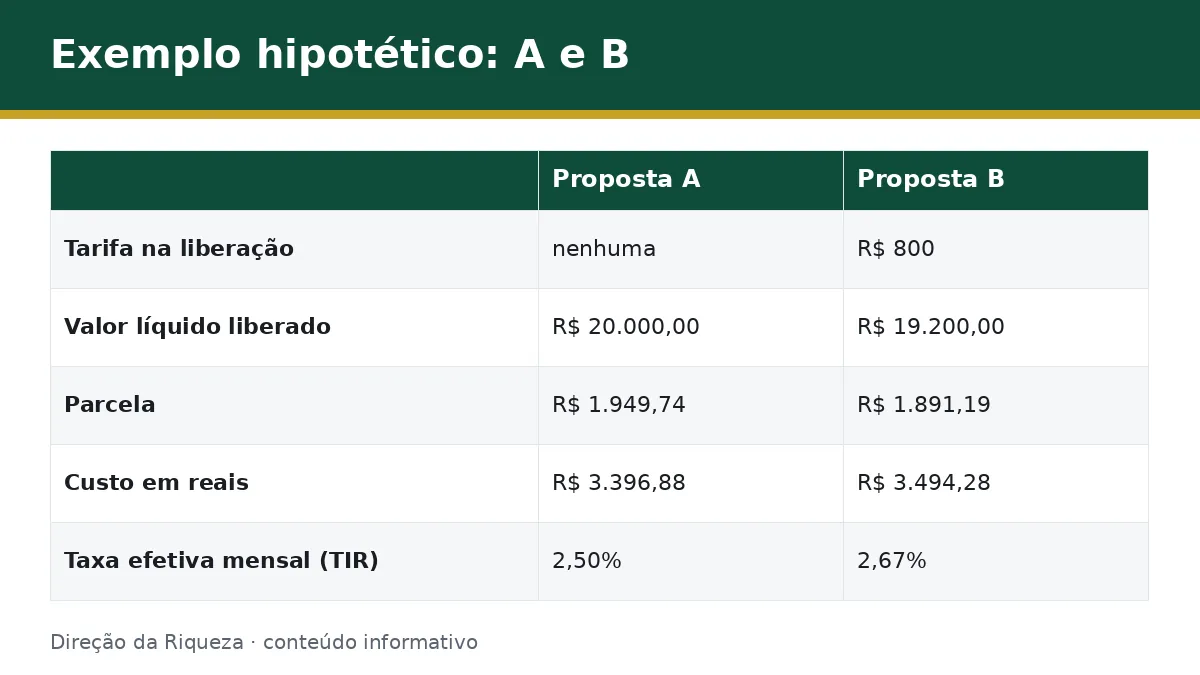
Veja um exemplo hipotético e ilustrativo (números inventados, calculados por script Python, sem IOF). Duas propostas de R$ 20.000 em 12 parcelas mensais iguais. A taxa efetiva mensal é a TIR do fluxo: o valor líquido recebido contra as 12 parcelas.
| Item | Proposta A | Proposta B |
|---|---|---|
| Taxa anunciada | 2,50% ao mês | 2,00% ao mês |
| Tarifa cobrada na liberação | nenhuma | R$ 800 |
| Valor líquido liberado | R$ 20.000,00 | R$ 19.200,00 |
| Parcela | R$ 1.949,74 | R$ 1.891,19 |
| Total pago (12 parcelas) | R$ 23.396,88 | R$ 22.694,28 |
| Custo em reais (total pago menos líquido) | R$ 3.396,88 | R$ 3.494,28 |
| Taxa efetiva mensal (TIR) | 2,50% | 2,67% |
A proposta B tem a menor parcela e o menor total pago, mas custa R$ 97,40 a mais e tem taxa efetiva maior, porque você recebe R$ 800 a menos. Só o valor líquido e a TIR mostram isso. É a mesma lógica explicada em como calcular a taxa de antecipação de recebíveis.
O que comparar: CET, prazo, garantias e tarifas
Siga estes passos para comparar empréstimos PJ:
- Peça a mesma simulação a cada instituição: mesmo valor, mesmo prazo, mesma data de primeiro vencimento.
- Anote o valor líquido que você receberá, depois de tarifas, seguros e impostos.
- Anote a parcela, o número de parcelas e o total pago.
- Peça o CET mensal e anual, com o demonstrativo de cálculo.
- Liste garantias exigidas: aval dos sócios, alienação de bem, recebíveis em garantia.
- Confira tarifas, seguros e se são opcionais ou embutidos.
- Leia as regras de quitação antecipada e de atraso.
- Calcule o custo em reais (total pago menos líquido) e compare a taxa efetiva. Só então olhe a taxa anunciada.
O CET reúne o que você paga na operação. A Resolução CMN 4.881/2020 (Banco Central) define que ele inclui amortizações, juros, tarifas, tributos, seguros e outras despesas vinculadas. Segundo o texto que lemos, a norma vale para instituições financeiras em operações com pessoas naturais, microempresas e empresas de pequeno porte, e exige informar o CET antes da contratação (art. 7º). Se sua empresa for maior, o direito pode não ser o mesmo: pergunte à instituição. Detalhes em custo efetivo total do empréstimo.
Uma garantia pode baixar a taxa, mas cobra outro preço: aval põe o patrimônio dos sócios em jogo. Compare também com alternativas como a conta garantida para empresa e a antecipação de recebíveis.
Cláusulas que merecem atenção
- Quitação antecipada: o Código de Defesa do Consumidor (art. 52, §2º) assegura ao consumidor liquidar o débito, total ou parcialmente, com redução proporcional dos juros. Se ele vale para empréstimo de empresa depende de a empresa ser destinatária final do crédito e do contrato; não confirmamos essa aplicação, então leia a cláusula e pergunte por escrito.
- Atraso: veja multa, juros de mora e vencimento antecipado da dívida toda.
- Seguro e tarifas: confirme se são obrigatórios, quanto custam e se entram no financiamento.
- Garantias: o que acontece com o bem ou com os recebíveis em caso de atraso.
- Reajuste: taxa fixa ou atrelada a índice; se varia, o total muda.
Desconfie de pressa. A Febraban alerta, em nota de 23/05/2023, que não existe empréstimo em que a pessoa precise fazer pagamento antecipado, como taxa, imposto ou parcela adiantada. Se pedirem dinheiro antes de liberar o crédito, veja o golpe do empréstimo para MEI e desista da proposta.
Tabela simples para comparar
Copie e preencha uma coluna por proposta, com dados da simulação escrita. Não use ranking por instituição: use os números.
| Item | Proposta 1 | Proposta 2 | Proposta 3 |
|---|---|---|---|
| Valor contratado | |||
| Valor líquido liberado | |||
| Parcela | |||
| Prazo (meses) | |||
| Total pago | |||
| Custo em R$ (total pago menos líquido) | |||
| CET (mensal e anual) | |||
| Garantias e aval | |||
| Tarifas | |||
| Seguros | |||
| Quitação antecipada | |||
| Condições de atraso |
Menor custo em reais e menor CET, para o mesmo valor e prazo, indicam a proposta mais barata; mas o peso da garantia e da flexibilidade também conta.
Simulação: o que pedir por escrito
Peça sempre a simulação por escrito, por e-mail ou pelo aplicativo, e guarde. Ela deve trazer valor contratado, valor líquido, número e valor das parcelas, taxa de juros mensal e anual, CET, tarifas, seguros, impostos, garantias e regras de quitação e atraso. Conversa por telefone ou mensagem informal não serve de prova.
Compare só propostas de instituições autorizadas pelo Banco Central e desconfie de qualquer pressão para assinar hoje. Antes de assinar, leia o contrato inteiro e confira se os números batem com a simulação. Em dúvida, leve tudo ao contador. Mesmo com simulação em mãos, a aprovação e a taxa final dependem da análise de cada instituição.
Perguntas frequentes
Como comparar propostas de empréstimo?
Peça a mesma simulação por escrito, com mesmo valor e prazo. Compare o valor líquido liberado, o total pago, o custo em reais e o CET, além de garantias, tarifas, seguros e regras de atraso. A menor parcela isolada engana; o custo total mostra a diferença.
Conclusão e próximo passo
Para comparar propostas de empréstimo para empresa, use a mesma simulação, olhe o valor líquido, o CET e o custo total em reais e leia as cláusulas de garantia, quitação e atraso. Preencha a tabela acima e leve o resultado ao seu contador. Depois, veja outras opções de crédito para o seu negócio.
Este conteúdo é informativo e não substitui a orientação de um profissional.


