
Cooperativa de Crédito para Empresa: Vale a Pena?
Cooperativa de crédito para empresa não é “melhor” nem “pior” que banco: é outro modelo, em que quem usa os serviços também é dono da instituição. Para a sua empresa ou MEI usar uma, é preciso se associar, e as regras de entrada variam. Este texto explica o que muda na prática, como conferir se ela é autorizada e o que perguntar antes de contratar. Se o seu caso é de crédito pequeno e orientado, veja também o microcrédito produtivo orientado.
Aviso: este texto é informativo e não substitui a orientação de um contador. Regras e condições variam por instituição.
Regras mudam: informações conferidas em 21/09/2026. Regras de crédito mudam por lei, medida provisória, resolução do Banco Central ou do CMN, edital de programa e política de cada banco. Uma medida provisória, por exemplo, precisa virar lei em prazo limitado e perde a validade se isso não acontecer, como ocorreu em 2026 com a MP do Novo Desenrola. Como você pode ler este texto depois de uma mudança, confira a data acima e o valor atual na fonte oficial ou na instituição antes de decidir.
O que é uma cooperativa de crédito
Segundo o Banco Central, cooperativa de crédito é uma instituição financeira formada pela associação de pessoas para prestar serviços financeiros exclusivamente aos seus associados. Os cooperados são, ao mesmo tempo, donos e usuários: participam da gestão e usam os produtos, com poder igual de voto, independentemente do tamanho da cota.
O Banco Central informa que os associados encontram serviços parecidos com os de bancos, como conta-corrente, aplicações, cartão de crédito, empréstimos e financiamentos. Também informa que as cooperativas de crédito são autorizadas e supervisionadas por ele.
Isso responde à dúvida de “cooperativa de crédito ou banco”: não há resposta única. A escolha depende de quais produtos a sua empresa precisa, das condições oferecidas e de você aceitar as regras de associação.
Diferenças em relação a um banco
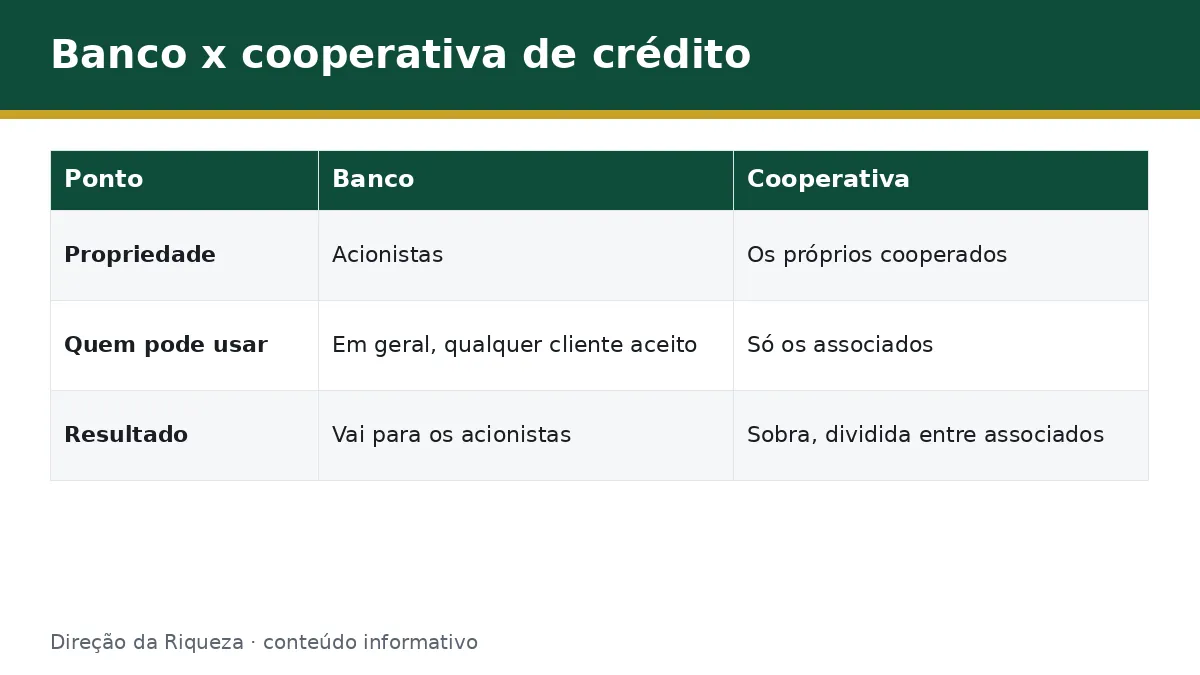
A tabela resume o que as fontes lidas permitem comparar. Ela não compara taxas, porque não encontramos série oficial que sustente isso.
| Ponto | Banco | Cooperativa de crédito |
|---|---|---|
| Propriedade | Acionistas | Os próprios cooperados, com voto igual por pessoa (Banco Central) |
| Quem pode usar | Em geral, qualquer cliente aceito pela instituição | Só os associados (Banco Central) |
| Resultado | Vai para os acionistas, conforme a política do banco | Chama-se sobra e é dividido entre os associados por regra do estatuto, segundo o Sicoob (página Conta Capital) |
| Proteção de depósitos | FGC, fundo dos bancos | FGCoop, fundo exclusivo das cooperativas, com cobertura de até R$ 250 mil por CPF ou CNPJ, por instituição, segundo o portal do cooperativismo |
Sobre a última linha: a informação do FGCoop vem do Portal do Cooperativismo Financeiro (página de 24/07/2025), que é mantido pelo próprio setor. O Banco Central confirma que os depósitos em cooperativas têm proteção do FGCoop. Confira o valor vigente antes de concentrar dinheiro em uma instituição.
Uma diferença importante para quem toma crédito: em cooperativa, o contrato de empréstimo é feito com um associado. Sem associação, não há serviço.
Como virar cooperado
O Banco Central diz que os serviços são exclusivos dos associados, então ser cooperado é condição para usar. Como as regras variam por cooperativa, o caminho exato depende de cada uma.
Como exemplo de existência, e sem recomendação, o Sicoob, sistema cooperativo que tem interesse comercial em atrair associados, informa em seu blog (setembro de 2023) que pessoas físicas e jurídicas podem abrir conta. Para empresa e MEI, lista contrato social e alterações, cartão CNPJ, inscrição estadual e documentos do representante. Diz ainda que o novo associado integraliza a cota capital, valor que varia por cooperativa.
Na prática, o passo a passo costuma ser:
- Escolher a cooperativa e ler o estatuto e as condições de admissão.
- Reunir os documentos do CNPJ e do responsável.
- Integralizar a cota capital e assinar a proposta de admissão.
- Só depois pedir os produtos, como conta, cartão ou crédito.
Crédito para empresa em cooperativas: o que costuma existir
O Banco Central lista empréstimos e financiamentos entre os serviços das cooperativas. Quais linhas existem para empresa, com que limite e prazo, depende de cada cooperativa e do seu perfil. Não há garantia de aprovação nem de taxa.
Sistemas como Sicoob, Sicredi, Cresol e Unicred existem no país, mas aqui não os comparamos nem indicamos. Cada cooperativa singular tem o próprio estatuto e as próprias condições. Se você pesquisa “Sicoob para empresa” ou “Sicredi para empresa”, lembre que a agência ou cooperativa da sua região é quem define o que oferece.
Compare a proposta com outras fontes de crédito. Veja onde pedir empréstimo para MEI e o financiamento do BNDES para pequena empresa.
Custos e cotas: o que conferir
Antes de assinar, peça por escrito:
- O valor da cota capital e se há valor mínimo para pessoa jurídica.
- As condições de resgate da cota: o Sicoob, na página Conta Capital, informa que os aportes e as condições de saque estão no estatuto de cada cooperativa.
- As tarifas da conta e dos serviços.
- O Custo Efetivo Total (CET) e o total a pagar do empréstimo, não só a parcela.
- Como e quando as sobras são distribuídas. O Sicoob, na mesma página, informa que a distribuição é anual e considera a participação do associado, mas não há garantia de que haverá sobras.
A cota capital é dinheiro seu aplicado na cooperativa, e não uma tarifa. Ainda assim, ela fica retida enquanto você for associado, o que pesa no caixa de um negócio pequeno.
Como saber se a cooperativa é autorizada
O Banco Central autoriza e supervisiona as cooperativas de crédito. O conjunto de dados Relação de instituições em funcionamento no país, dos Dados Abertos do BCB, traz informações das instituições autorizadas, inclusive cooperativas de crédito, com atualização diária.
Como conferir:
- Pegue o nome completo e o CNPJ da cooperativa, no contrato ou no site oficial.
- Procure esse CNPJ na relação do Banco Central.
- Desconfie se ela não aparecer, se o nome for parecido com o de uma cooperativa conhecida ou se o contato vier só por mensagem.
Alerta de golpe: a Febraban alertou, em 23/05/2023, sobre sites falsos de instituições financeiras que oferecem crédito fácil e pedem pagamento antecipado. Segundo ela, não existe empréstimo em que a pessoa tenha que fazer qualquer tipo de pagamento antecipado. Uma “taxa de adesão” cobrada antes de liberar o crédito, por uma suposta cooperativa, deve ser tratada como sinal de fraude. Não pague, e confirme a instituição pelos canais oficiais. A Febraban traz as orientações completas.
Perguntas frequentes
Cooperativa de crédito é melhor que banco para empresa?
Não dá para dizer. São modelos diferentes: na cooperativa, os associados são donos e só eles usam os serviços, segundo o Banco Central. O que vale para a sua empresa são as condições reais de cada proposta, incluindo tarifas, CET e cota capital. Compare por escrito, sem pressa e sem pagar nada antecipado.
Conclusão e próximo passo
A cooperativa de crédito para empresa exige associação, cota capital e conferência da autorização no Banco Central. Compare a proposta com as outras opções, como o Crediamigo como funciona, e nunca pague taxa antes de receber o crédito. O próximo passo é ver o empréstimo para MEI e pequenas empresas e montar a comparação do seu caso.
Este conteúdo é informativo e não substitui a orientação de um profissional.


