
Onde Pedir Empréstimo para MEI: Bancos, Fintechs e Mais
Onde pedir empréstimo para MEI? Em bancos, cooperativas de crédito, fintechs de crédito autorizadas, instituições de microcrédito e programas públicos. Nenhum lugar é o melhor para todo mundo: o que muda é o custo, a exigência e a segurança. Antes de pedir, confira se a instituição é autorizada pelo Banco Central. Se a sua dúvida é anterior, veja primeiro como conseguir empréstimo sendo MEI.
Aviso: este texto é informativo, não substitui a orientação de um profissional. Não indicamos nem ranqueamos instituições, e não há promessa de aprovação, taxa ou limite. Regras podem mudar; confira sempre a fonte oficial.
Regras mudam: informações conferidas em 21/09/2026. Regras de crédito mudam por lei, medida provisória, resolução do Banco Central ou do CMN, edital de programa e política de cada banco. Uma medida provisória, por exemplo, precisa virar lei em prazo limitado e perde a validade se isso não acontecer, como ocorreu em 2026 com a MP do Novo Desenrola. Como você pode ler este texto depois de uma mudança, confira a data acima e o valor atual na fonte oficial ou na instituição antes de decidir. No caso do Pronampe, a regra atual não está confirmada, então este texto não traz números do programa.
Bancos tradicionais e públicos
Os tipos de lugar onde o MEI costuma buscar crédito, sem ordem de preferência:
- Bancos tradicionais e públicos: têm agência e gerente, e costumam analisar o relacionamento que você já tem com eles.
- Bancos digitais e fintechs de crédito autorizadas: atendem pelo aplicativo, com análise on-line.
- Cooperativas de crédito: instituições financeiras dos próprios associados.
- Instituições de microcrédito: voltadas a pequenos negócios, em geral com acompanhamento.
- Programas públicos: linhas com regras definidas por norma ou edital, contratadas por meio de instituições financeiras.
Bancos comerciais e públicos são o caminho mais conhecido. A vantagem costuma ser o atendimento presencial e a possibilidade de negociar com quem já conhece seu movimento. A desvantagem é que a análise pode exigir tempo de conta, faturamento comprovado e documentos.
Quem já recebe as vendas na conta PJ do mesmo banco tem, em geral, mais histórico para mostrar. Isso não garante aprovação nem taxa menor: depende da política de cada instituição.
Bancos digitais e fintechs
Nem todo aplicativo de crédito é um banco. Segundo o Banco Central, em estudo sobre o tema, bancos digitais não têm licença própria: funcionam sob as regras de bancos comerciais, múltiplos ou de investimento, com a diferença de atender só à distância. Já as fintechs de crédito são de dois tipos, a Sociedade de Crédito Direto e a Sociedade de Empréstimo entre Pessoas, previstas na Resolução 4.656/2018. Fonte: Banco Central, Estudo Especial 89.
O mesmo estudo informa que essas fintechs de crédito não podem captar recursos do público. Na prática, isso significa que elas emprestam recursos próprios ou intermediam a operação, e não guardam o seu dinheiro como um banco. Para avaliar esse tipo de empresa, leia se uma fintech de crédito para empresa é confiável.
Cooperativas de crédito
Segundo o Banco Central, a cooperativa de crédito é uma instituição financeira formada pela associação de pessoas para prestar serviços financeiros exclusivamente aos associados. Os membros são donos e usuários ao mesmo tempo, e cada um tem direito a um voto. A página informa ainda que elas são autorizadas e supervisionadas pelo Banco Central. Fonte: Banco Central, cooperativas de crédito.
Para pedir crédito, você precisa se associar, e as condições de entrada variam de cooperativa para cooperativa. Não há como afirmar aqui que a taxa será menor ou maior que a de um banco: compare o custo total da proposta, como mostra a seção sobre o que comparar.
Instituições de microcrédito
O microcrédito é um crédito de valor menor, pensado para pequenos negócios, e costuma vir com acompanhamento de um agente. Quem pode contratar, o teto e o custo dependem da instituição e da norma em vigor. Para entender o passo a passo, veja o microcrédito produtivo orientado.
Os programas públicos, como o Pronampe, são contratados por meio de instituições financeiras, e suas regras ficam em lei, medida provisória ou edital. Como a regra atual do Pronampe não está confirmada (a MP 1.355/2026 perdeu eficácia em 31/08/2026), consulte a instituição e a fonte oficial antes de contar com ele.
Antes de fechar, pense também em como o dinheiro será tratado no seu controle. Veja como o valor de empréstimo no faturamento MEI deve ser registrado.
Empréstimo online para MEI: o que conferir
Pedir pelo aplicativo ou pelo site é possível em bancos digitais, fintechs de crédito e também em bancos tradicionais. O canal muda, a análise continua: a instituição avalia CNPJ, movimentação e o CPF do titular.
Antes de enviar documentos por um canal digital:
- confirme o CNPJ da empresa na relação do Banco Central;
- entre pelo endereço oficial, digitado por você;
- desconfie de proposta que chega pronta por mensagem;
- não pague nada para liberar o crédito.
Empréstimo pessoal para MEI: quando o pedido é no CPF
O MEI também pode pedir crédito como pessoa física. Nesse caso o contrato fica no seu CPF, o uso é livre e a análise olha a sua renda e o seu histórico pessoal. A desvantagem é misturar a dívida do negócio com as contas da casa.
A comparação de custo, risco e responsabilidade está em empréstimo no CPF ou no CNPJ do MEI.
Qual o melhor empréstimo para MEI?
Não existe um melhor para todo mundo, e este texto não ranqueia instituições. O melhor é o que resolve a sua necessidade pelo menor custo total, com parcela que cabe no caixa. Para chegar nele:
- defina para que serve o dinheiro e em quanto tempo ele volta;
- peça o mesmo valor e o mesmo prazo em mais de uma instituição;
- compare o custo efetivo total, e não só a parcela;
- confira garantia exigida, seguro embutido e multa por quitar antes;
- descarte quem cobra antes de liberar.
Como saber se a instituição é autorizada pelo Banco Central
O Banco Central publica a “Relação de Instituições em Funcionamento no País”, com bancos, cooperativas de crédito e outras instituições autorizadas. O conjunto de dados é atualizado diariamente, segundo a página de dados abertos do BCB, cuja última atualização de metadados é de 11/09/2026. Fonte: Banco Central, dados abertos.
O gov.br também oferece o serviço Consultar instituições autorizadas pelo Banco Central, mas ele exige login. Checklist para não cair em golpe:
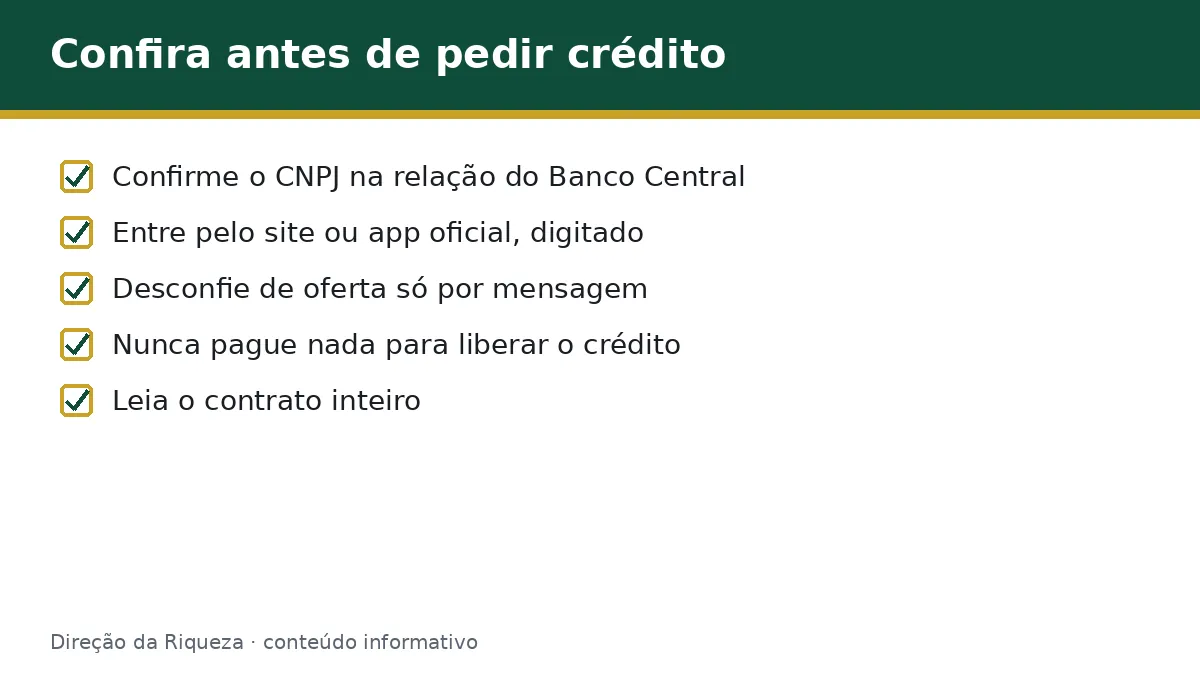
- Procure o CNPJ da empresa e confirme se ela consta na relação do Banco Central.
- Entre pelo site ou aplicativo oficial, digitado por você, e não por link recebido por mensagem.
- Desconfie de oferta que chega só por WhatsApp, telefone ou rede social, sem canal oficial.
- Nunca pague nada para liberar o crédito. Adriano Volpini, diretor do Comitê de Prevenção a Fraudes da Febraban, afirmou em 23/05/2023: “Não existe nenhum empréstimo em que a pessoa tenha que fazer qualquer tipo de pagamento antecipado”. Fonte: Febraban.
- Leia o contrato inteiro. A Febraban também alerta para multas escondidas por desistência e para ameaças de negativação.
O que comparar antes de escolher
Peça a proposta por escrito e compare pelo mesmo critério. O custo efetivo total (CET) reúne juros, tarifas e tributos, e mostra o preço real do crédito. Confira também o prazo, o valor de cada parcela, a existência de garantia, seguro embutido e a multa por pagar antes.
Veja se a parcela cabe no seu caixa com folga, inclusive nos meses fracos. Para não misturar as coisas, leia também se vale mais um empréstimo pessoal ou empresarial para MEI.
Perguntas frequentes
Onde pedir empréstimo para MEI?
Em bancos tradicionais e públicos, bancos digitais, fintechs de crédito autorizadas, cooperativas de crédito, instituições de microcrédito e programas públicos contratados por instituições financeiras. Condições, custo e aprovação dependem de cada instituição. Antes de contratar, confirme a autorização no Banco Central e compare o custo efetivo total das propostas.
Como saber se a instituição é autorizada pelo Banco Central?
Consulte a relação de instituições em funcionamento nos dados abertos do Banco Central ou o serviço do gov.br, que exige login, e confira o CNPJ. Use só canais oficiais. Desconfie de contato apenas por mensagem e de cobrança antes da liberação do dinheiro, sinal clássico de golpe.
Dá para pedir empréstimo para MEI pela internet?
Dá. Bancos digitais, fintechs de crédito e bancos tradicionais aceitam pedido pelo aplicativo ou site. A análise é a mesma do pedido presencial e a aprovação não é garantida. Confirme a autorização da instituição no Banco Central e nunca pague para liberar o crédito.
MEI pode fazer empréstimo pessoal?
Pode. O MEI pode pedir crédito no próprio CPF, como pessoa física, com uso livre do dinheiro. A dívida fica no seu nome e se mistura às contas pessoais. Compare o custo com o de uma linha no CNPJ antes de escolher.
Conclusão e próximo passo
Para pedir empréstimo para MEI com segurança, escolha o tipo de instituição, confirme a autorização no Banco Central e compare o CET por escrito. Se algo cobrar antes de liberar o dinheiro, pare. O próximo passo é ver o panorama completo em empréstimo para MEI e pequenas empresas.
Este conteúdo é informativo e não substitui a orientação de um profissional.


