
Empréstimo no CPF ou no CNPJ: Qual o Melhor para o MEI?
Sim, o MEI pode buscar empréstimo tanto no CPF quanto no CNPJ. Muda quem assina como devedor e para que o dinheiro é contratado, mas, como o MEI é empresário individual, as duas pessoas se confundem. A análise costuma olhar o titular de qualquer forma. Para ver o quadro geral, comece por crédito para MEI.
Aviso: este texto é informativo e não é parecer jurídico nem contábil. Regras podem mudar; confira as fontes oficiais e converse com um contador ou advogado sobre o seu caso.
Regras mudam: informações conferidas em 21/09/2026. Regras de crédito mudam por lei, medida provisória, resolução do Banco Central ou do CMN, edital de programa e política de cada banco. Uma medida provisória, por exemplo, precisa virar lei em prazo limitado e perde a validade se isso não acontecer, como ocorreu em 2026 com a MP do Novo Desenrola. Como você pode ler este texto depois de uma mudança, confira a data acima e o valor atual na fonte oficial ou na instituição antes de decidir.
Diferença entre crédito no CPF e no CNPJ
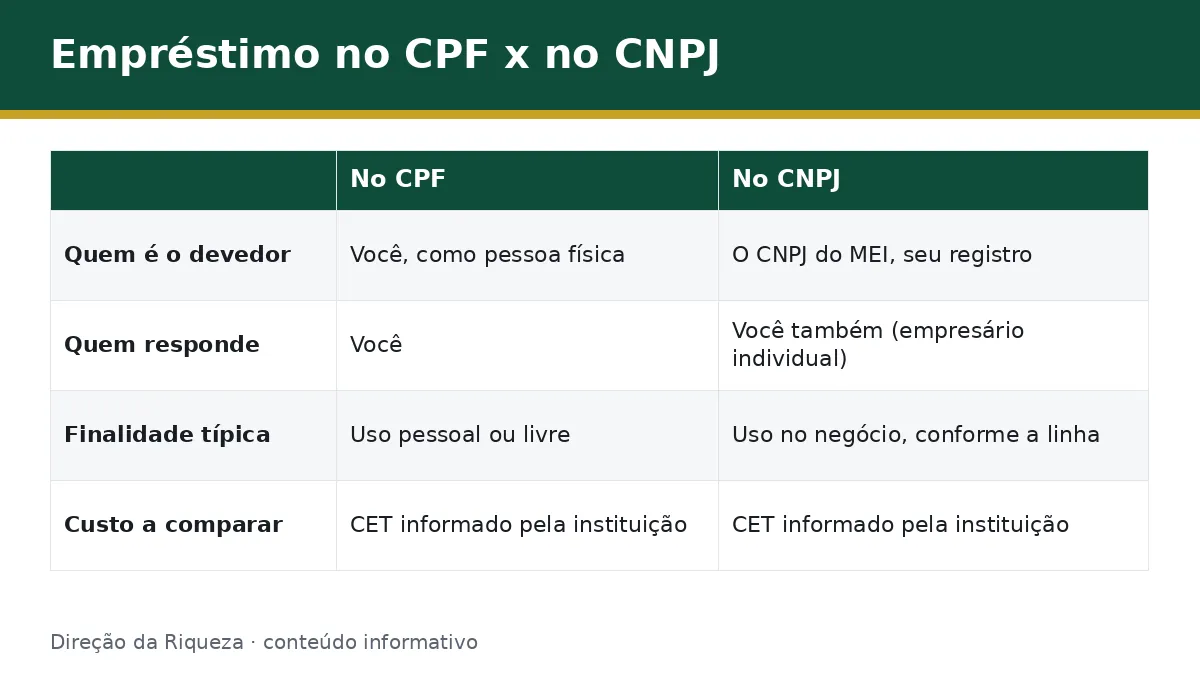
Em resumo: o crédito no CPF é uma operação de pessoa física, contratada para uso pessoal ou livre. O crédito no CNPJ é uma operação empresarial, contratada em nome do negócio e voltada a capital de giro, equipamento ou estoque. O MEI, porém, não tem patrimônio separado do seu, então a diferença é de contrato e finalidade, não de proteção.
| Empréstimo no CPF | Empréstimo no CNPJ | |
|---|---|---|
| Quem é o devedor no contrato | Você, como pessoa física | O CNPJ do MEI, que é registro da sua atividade |
| Quem responde pela dívida | Você | Você também: o MEI é empresário individual (veja o artigo irmão) |
| Finalidade típica | Uso pessoal ou livre, conforme o contrato | Uso no negócio, conforme a linha |
| Custo a comparar | CET informado pela instituição | CET informado pela instituição |
| Documentos | Dependem da instituição | Dependem da instituição |
Ninguém pode afirmar que um dos dois é mais barato: isso varia por instituição, perfil e prazo. O Sebrae/PR, em conteúdo atualizado em 31/01/2025, diz que o financiamento como MEI pode ser “bem mais vantajoso”, mas não traz números que provem isso. Fonte: Sebrae/PR. O caminho seguro é comparar o Custo Efetivo Total (CET). A Resolução CMN nº 4.881/2020, do Banco Central, exige que a instituição informe o CET antes da contratação, com os juros, tarifas, tributos e seguros somados. Fonte: Banco Central.
Vantagens e riscos do empréstimo no CNPJ
A vantagem mais direta é a organização: o contrato nasce ligado ao negócio, a finalidade fica clara e as parcelas entram no fluxo de caixa da atividade. Algumas linhas empresariais também são desenhadas para MEI, o que pode mudar as condições oferecidas. Nada disso garante taxa menor, aprovação ou limite.
O primeiro risco é achar que o CNPJ protege o seu patrimônio. Segundo o Jornal Contábil (Rodrigo Campos, 24/01/2025), “não há uma separação completa entre o patrimônio pessoal” e o do MEI, e as dívidas da empresa “podem impactar diretamente o seu CPF”. Fonte: Jornal Contábil.
O segundo é a análise. Segundo a Serasa (texto atualizado em 03/06/2026), “para o MEI, a análise de crédito é quase 100% focada no CPF do microempreendedor”. Assim, um CPF com pendências tende a pesar mesmo num contrato feito no CNPJ. Fonte: Serasa. Para saber a quem procurar, veja onde conseguir empréstimo MEI.
Vantagens e riscos do empréstimo no CPF
A vantagem é a simplicidade: quem já tem relacionamento e histórico como pessoa física pode ter acesso mais rápido a uma oferta. Isso depende da instituição, e não encontramos fonte oficial que garanta essa facilidade.
Os riscos são outros. A finalidade pode ficar pouco clara, porque o dinheiro entra na conta pessoal e é gasto no negócio, sem rastro. As parcelas passam a competir com as suas contas de casa. E a dívida fica só no seu nome, sem nenhuma marca de que se destinou ao negócio, o que dificulta saber quanto a atividade realmente custa.
Exemplo hipotético: Carlos, MEI de manutenção de computadores, pega um empréstimo pessoal para comprar ferramentas. Se ele não anota as parcelas como custo do negócio, fica difícil saber depois se a atividade dá lucro ou se ele paga a conta com o salário de outra fonte.
Como a mistura entre conta pessoal e da empresa atrapalha
Misturar as contas embaralha três coisas: quanto o negócio de fato ganha, quanto você tirou para si e quanto deve. Sem isso, você não sabe se as parcelas cabem no caixa da atividade, e o contador tem menos dados para orientar. Veja como evitar misturar contas pessoais e da empresa.
Na prática, o banco também pode ler sua conta. A Serasa lembra que dificuldades pessoais podem “contaminar” a empresa, quando o dono retira dinheiro do caixa para pagar contas pessoais. Por isso, uma conta para o negócio e outra para uso pessoal ajudam tanto o seu controle quanto a leitura de quem analisa o pedido.
Qual escolher em cada situação
Não há resposta única, e este texto não recomenda instituição nem modalidade. O que ajuda é decidir pelo uso do dinheiro e pelo CET, não pela conveniência do momento.
- Dinheiro para o negócio: peça propostas no CNPJ e no CPF e compare o CET de cada uma, com o mesmo valor e prazo.
- Gasto pessoal: o CPF é o caminho natural; não use crédito empresarial para isso.
- CPF com pendência: organize isso primeiro, porque tende a pesar nos dois casos, segundo a Serasa.
- Dúvida sobre o efeito contábil: consulte o contador antes de assinar.
Depois de escolher, calcule o que cabe no seu caixa: veja o limite de empréstimo do MEI.
Perguntas frequentes
MEI pode fazer empréstimo no CPF ou no CNPJ?
Pode buscar os dois. No CPF, você contrata como pessoa física; no CNPJ, em nome do negócio. Como o MEI é empresário individual, as duas dívidas são suas, e o banco costuma olhar o seu CPF. Aprovação, taxa e documentos dependem da instituição, então compare o CET de cada proposta.
Empréstimo no CPF pode ser usado no negócio?
Pode ser usado, mas o contrato é pessoal e a dívida fica no seu CPF. O que muda é o controle: sem registro, você perde o rastro entre gasto pessoal e do negócio. Anote as parcelas, separe as contas e confirme com o contador como tratar isso no seu caso.
Conclusão e próximo passo
O empréstimo no CPF ou no CNPJ para MEI muda o contrato e a finalidade, mas não separa o seu patrimônio. Peça propostas para os dois, compare o CET e mantenha as contas separadas. O próximo passo é ver o panorama de crédito para o seu negócio.
Este conteúdo é informativo e não substitui a orientação de um profissional.
Revisado por Paulo Vinicius (CRC CE-017666/0-5).


