
Juros do Pronampe, Carência e Prazo: O Que Conferir
O que a lei diz sobre os juros do Pronampe, a carência e o prazo? Na Lei 13.999/2020, conforme o texto compilado no Planalto, os juros ficam em no máximo Selic mais 6% ao ano, a carência pode chegar a 12 meses e o prazo total a 72 meses. O valor real de cada contrato é definido pelo banco, dentro desses tetos. Para o básico, veja o crédito do Pronampe.
Aviso: este texto é informativo e não substitui a orientação de um profissional. Regras podem mudar; confira sempre o gov.br e o banco.
Regras mudam: informações conferidas em 21/09/2026. Regras de crédito mudam por lei, medida provisória, resolução do Banco Central ou do CMN, edital de programa e política de cada banco. Uma medida provisória, por exemplo, precisa virar lei em prazo limitado e perde a validade se isso não acontecer, como ocorreu em 2026 com a MP do Novo Desenrola. Como você pode ler este texto depois de uma mudança, confira a data acima e o valor atual na fonte oficial ou na instituição antes de decidir. No Pronampe, a MP 1.355/2026 alterou o programa e perdeu a eficácia em 31/08/2026, por isso números de maio a agosto podem estar desatualizados.
Como os juros do Pronampe são definidos
O teto vem da lei. O art. 3º da Lei 13.999/2020, texto compilado no Planalto, fixa “taxa de juros anual máxima igual à taxa Selic”, acrescida de no máximo 6% para operações a partir de 2021. Foi a Lei 14.161/2021 que deu essa redação e tornou o programa permanente.
Note a palavra “máxima”: Selic mais 6% é o limite, não a taxa que você vai pagar. Quanto o banco cobra dentro do teto depende da análise dele. Este texto não traz valor de Selic nem taxa de mercado; consulte a série do Banco Central no dia.
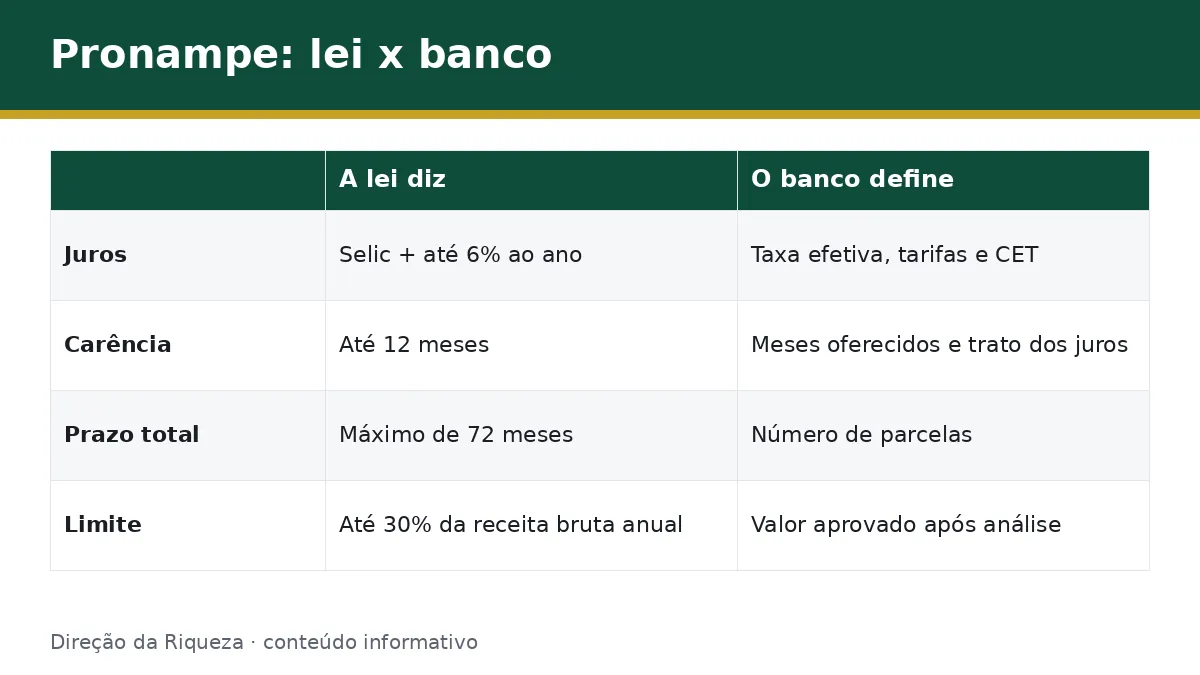
A tabela mostra o que é lei, o que fica com a instituição e o que a MP de 2026 previa.
| Item | O que a lei diz (Planalto, conferido em 21/09/2026) | O que o banco define | O que a MP 1.355/2026 previa (sem eficácia desde 31/08/2026) |
|---|---|---|---|
| Juros | Selic + até 6% ao ano | Taxa efetiva dentro do teto, tarifas e CET | Não confirmado como alterado |
| Carência | Até 12 meses, “nos termos de regulamento” | Quantos meses oferece e se os juros são pagos ou somados ao saldo | Até 24 meses |
| Prazo total | Máximo de 72 meses | Número de parcelas do contrato | Até 96 meses |
| Limite | Até 30% da receita bruta anual do ano anterior | Valor aprovado após análise | 50% (60% em casos especiais) |
| Atraso tolerado | Não achado na lei consultada | Política de risco do banco | 90 dias |
A página do MEMP, modificada em 02/07/2026, mostra limite de 60% e atraso de até 90 dias, sem carência nem prazo. Ela diverge da lei compilada, e não conseguimos dizer qual vale hoje. Por isso, use os números da lei como teto documentado e confirme o resto no banco.
O texto da lei também proíbe exigir outros produtos, como seguro prestamista, como condição do crédito.
Carência: o que é e como afeta a parcela
Carência é o período em que você ainda não paga parcelas completas. A lei permite carência de até 12 meses para o início do pagamento, conforme regulamento. Como o “até” é um teto, o banco pode oferecer menos, e a regra de cada contrato aparece na proposta.
O ponto que confunde: carência não é período sem juros. Em geral os juros continuam correndo. Há dois jeitos de tratá-los, e o contrato diz qual vale: pagar só os juros a cada mês, ou somá-los ao saldo devedor, que cresce.
Exemplo hipotético, com valores ilustrativos que não representam a regra do programa: R$ 40.000, juros de 1,5% ao mês, prazo total de 36 meses e carência de 6 meses (cálculo conferido por script, parcelas Price).
- Sem carência: 36 parcelas de R$ 1.446,10; total pago de R$ 52.059,45.
- Carência com juros pagos: 6 parcelas de R$ 600,00 só de juros, depois 30 parcelas de R$ 1.665,57; total de R$ 53.567,03.
- Carência com juros somados ao saldo: o saldo vai a R$ 43.737,73 e as 30 parcelas ficam em R$ 1.821,20; total de R$ 54.636,11.
A carência alivia o caixa no início, mas encarece o total, porque o principal fica mais tempo devendo.
Prazo total de pagamento
O prazo total é o tempo entre a assinatura e a última parcela, e inclui a carência. A lei fixa o máximo de 72 meses, desde a Lei 14.995/2024, conforme o compilado do Planalto. Nada obriga o banco a chegar a esse limite.
Prazo maior reduz a parcela, mas aumenta o custo total, como no exemplo acima. Fontes antigas ainda circulam com prazos e carências de outras épocas; confira sempre a data da fonte.
Também é útil comparar com outras garantias, como a garantia do BNDES para empresas, que tem regras próprias de prazo.
O que mudou nas regras recentes
Em 04/05/2026, a MP 1.355 alterou a Lei 13.999. Segundo o texto publicado, ela previa carência de até 24 meses, prazo total de até 96 meses, limite maior e tolerância de 90 dias de atraso.
O Congresso Nacional registra a MP como “sem eficácia”, e o Senado Notícias, de 08/09/2026, informa que ela perdeu a eficácia no fim de agosto. O Senado acrescenta que relações constituídas durante a vigência seguem por ela, salvo decreto legislativo.
Na prática, contratos assinados entre maio e agosto podem ter condições da MP; novos pedidos seguem o texto da lei. Ainda não confirmamos se algum ato do governo mantém as regras da MP. Outros números que circulam, como R$ 250 mil e R$ 500 mil de teto, não aparecem em fonte oficial lida, e por isso não os usamos.
Onde conferir os valores vigentes
Confira em três lugares: o texto compilado da lei no Planalto, a página do programa no gov.br e a proposta do banco. Só a proposta traz o número que vale para você. Na proposta, olhe:
- Taxa de juros, em ao mês e ao ano, e se é pré ou pós-fixada.
- Custo Efetivo Total (CET), que soma juros, tarifas e seguros.
- Cronograma de pagamentos: data da primeira parcela, valor de cada uma e saldo devedor.
- Se, na carência, os juros são pagos ou somados ao saldo.
- Prazo total e número de parcelas depois da carência.
- Cobranças de produtos casados, vedadas pela lei.
Se a primeira parcela cheia só vence no mês 7, você está em carência de 6 meses. Se o cronograma já mostra parcelas menores desde o início, provavelmente são só juros. Para comparar o custo, veja o custo do empréstimo empresarial. BB e Caixa têm páginas do programa, mas não conseguimos ler as condições nelas; consulte diretamente.
Perguntas frequentes
Quais são os juros, a carência e o prazo do Pronampe?
Segundo a Lei 13.999/2020 compilada no Planalto, em 21/09/2026: juros de no máximo Selic mais 6% ao ano, carência de até 12 meses e prazo total máximo de 72 meses. São tetos; o banco define as condições do contrato. A MP 1.355/2026 previa outros números e perdeu a eficácia.
90 dias é a carência do Pronampe?
Não. Nas fontes lidas, 90 dias é a tolerância de atraso: o MEMP, em página de julho de 2026, cita empresas com obrigações em atraso de até 90 dias. Carência é o tempo até começar a pagar as parcelas, que pela lei chega a 12 meses.
Conclusão e próximo passo
Os juros do Pronampe têm teto de Selic mais 6% ao ano, a carência chega a 12 meses e o prazo a 72 meses, segundo a lei compilada; o restante depende do banco, e a MP 1.355 perdeu a eficácia. Peça a proposta com CET e cronograma. Se você é MEI, leia Pronampe para MEI e compare outras opções de empréstimo para MEI e pequenas empresas.
Este conteúdo é informativo e não substitui a orientação de um profissional.


