
Por Que o Banco Negou o Empréstimo da Empresa? Causas
Descobrir por que o banco negou empréstimo para empresa exige olhar o que costuma pesar na análise: restrições no CNPJ ou nos sócios, faturamento e tempo de empresa baixos, cadastro ou documentos incompletos e dívidas que já comprometem o caixa. O banco nem sempre informa qual foi o motivo. Este texto mostra o que revisar em cada ponto e o que fazer antes de tentar de novo. Se ainda está começando, veja como pedir crédito para a empresa.
Aviso: este texto é informativo e não substitui a orientação de um contador ou advogado. Cada instituição define seus critérios, e nada aqui garante aprovação, taxa ou limite.
Regras mudam: informações conferidas em 21/09/2026. Regras de crédito mudam por lei, medida provisória, resolução do Banco Central ou do CMN, edital de programa e política de cada banco. Uma medida provisória, por exemplo, precisa virar lei em prazo limitado e perde a validade se isso não acontecer, como ocorreu em 2026 com a MP do Novo Desenrola. Como você pode ler este texto depois de uma mudança, confira a data acima e o valor atual na fonte oficial ou na instituição antes de decidir.
O banco precisa explicar a negativa?
Não encontramos uma norma federal, lida por nós, que obrigue o banco a justificar a recusa de crédito a uma empresa. Por isso não vamos afirmar que esse direito existe. Na prática, a resposta depende da instituição e do contrato ou canal de atendimento.
A Proteste, em matéria de março de 2016, defende que o consumidor deve ser informado sobre o motivo, citando o Código de Defesa do Consumidor e uma lei do Estado do Rio de Janeiro. A matéria não esclarece se isso vale para pessoa jurídica, e a lei citada é estadual. Em caso de dúvida, consulte um advogado.
O que a lei federal garante é o acesso aos seus dados. A Lei Complementar 166/2019, do Cadastro Positivo, prevê no art. 5º que o cadastrado, pessoa natural ou jurídica, pode acessar gratuitamente as informações sobre ele no banco de dados, inclusive a nota de crédito, e pedir a correção de dados errados. Isso ajuda a achar o problema, mesmo sem justificativa do banco.
Causa: restrição no CNPJ ou nos sócios
Protestos, dívidas ativas e negativações no CNPJ, e também no CPF dos sócios, costumam pesar. Para o advogado Allison Medeiros Sartore, especialista em Direito Bancário, em artigo no Migalhas de 12/07/2025, restrições no nome da empresa ou dos sócios estão entre os motivos da negativa.
Uma decisão da 7ª Vara Cível de São José do Rio Preto (SP), de 18/09/2020, noticiada pelo Migalhas, afastou uma recusa baseada só em restrições, num caso de Pronampe. É uma decisão isolada de primeira instância, e não vale como regra geral.
Se a pendência é sua, veja como negociar as dívidas da empresa e como limpar o nome do sócio.
Causa: faturamento e tempo de empresa
O banco precisa de sinais de que o negócio gera caixa para pagar as parcelas. Segundo o mesmo artigo do Migalhas, a falta de comprovação de faturamento e o tempo de empresa muito curto aparecem entre os motivos. Extratos, notas e declarações que não mostram receita regular dificultam a análise.
Suponha, como exemplo hipotético, uma empresa aberta há poucos meses que recebe boa parte das vendas em dinheiro, sem passar pela conta PJ. No papel, o faturamento parece menor do que o real. Concentrar os recebimentos na conta da empresa ajuda a mostrar a movimentação.
Para negócios novos, veja também o texto sobre crédito para empresa recém-aberta.
Causa: documentação e cadastro
Cadastro desatualizado, documentos vencidos, endereço divergente entre CNPJ e comprovantes, ou sócios sem dados completos podem travar ou derrubar o pedido. A lista exata varia por instituição; confira a relação no site ou no aplicativo do banco. Também há um resumo em documentos para pedir empréstimo para empresa.
O score também entra na conversa, e por isso vale entender o score de crédito da empresa. Quem já passou por recusa parecida no cartão pode ler por que o cartão de crédito foi negado, porque vários critérios se repetem.
Causa: endividamento e capacidade de pagamento
Quando a empresa já tem muitas dívidas, o banco pode entender que uma nova parcela não cabe no caixa. Para o artigo do Migalhas, o endividamento alto reduz a capacidade de pagamento e está entre os motivos. Escolher uma linha inadequada ao perfil, segundo o mesmo texto, também pode levar à recusa.
Você pode ver o que aparece em seu nome no Banco Central. O gov.br informa que o Relatório de Empréstimos e Financiamentos (SCR) mostra as dívidas com bancos e financeiras, que pessoa física ou jurídica pode emitir, e que o serviço é gratuito. O acesso é pelo Meu BC, com conta gov.br de nível prata ou ouro.
O que fazer depois da negativa
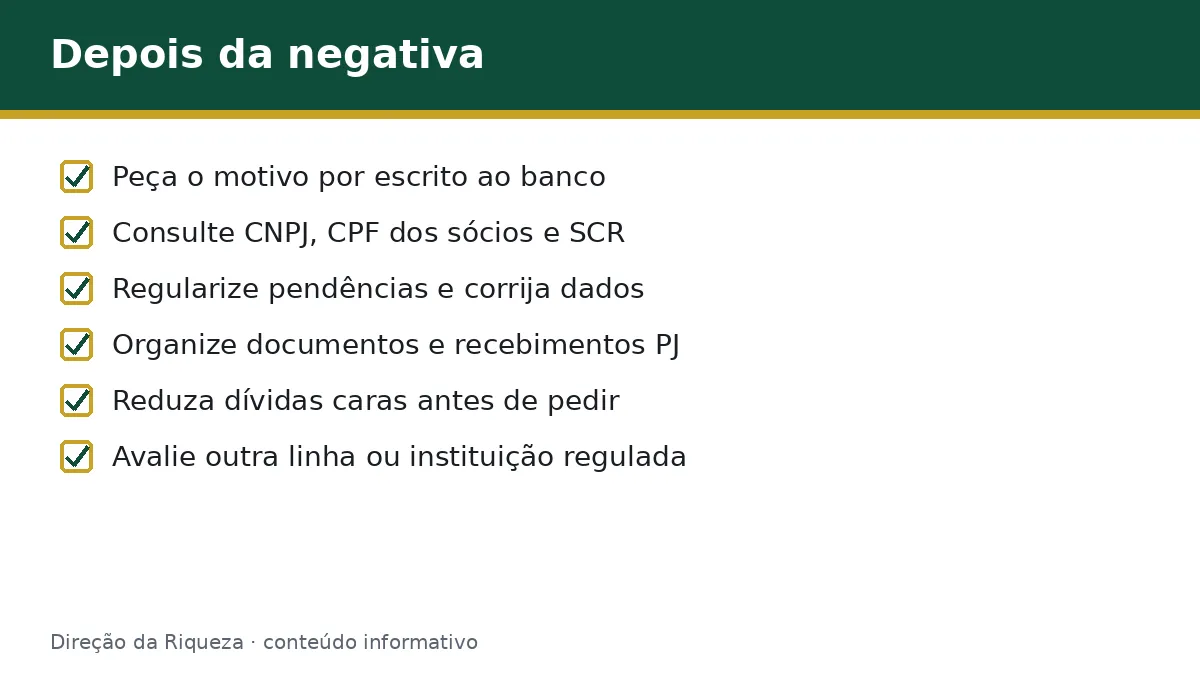
Sem prometer que o resultado mude, estes passos costumam ajudar:
- Peça o motivo por escrito ao banco, pelo canal de atendimento. Ele pode não responder em detalhe, mas o pedido fica registrado.
- Consulte suas informações: CNPJ e CPF dos sócios em birôs de crédito, o Cadastro Positivo e o relatório SCR.
- Regularize pendências e corrija dados errados, pedindo a impugnação de informação incorreta.
- Organize os documentos e concentre os recebimentos na conta PJ.
- Reduza dívidas caras antes de pedir de novo, para aliviar o caixa.
- Avalie alternativas seguras: outra linha, outra instituição regulada ou operação com garantia. Veja garantia para empréstimo empresarial.
Desconfie de quem cobra taxa antecipada para “liberar” crédito. Confirme sempre se a instituição é autorizada pelo Banco Central.
Perguntas frequentes
Por que o banco negou o empréstimo da empresa?
Não há como saber sem o motivo do banco. As causas que costumam pesar são restrições no CNPJ ou nos sócios, faturamento difícil de comprovar, pouco tempo de empresa, cadastro incompleto e endividamento alto. Peça o motivo por escrito e confira seus dados antes de tentar de novo.
Conclusão e próximo passo
Um empréstimo negado para empresa costuma ter mais de uma causa possível, e o banco pode não explicar qual foi. Peça o motivo por escrito, confira seus dados e regularize o que puder antes de um novo pedido. Para seguir, veja as opções de crédito para o seu negócio.
Este conteúdo é informativo e não substitui a orientação de um profissional.


