Orçamento Familiar: Guia para Casais Organizarem as Contas
Orçamento familiar é o controle de quanto entra e quanto sai do dinheiro da casa, mês a mês, para saber o que sobra e para onde esse dinheiro vai.
Para um casal, montar esse controle envolve algumas decisões que um orçamento individual não tem: como cada um vai lançar os próprios gastos, como dividir as contas comuns e quanto de transparência os dois querem ter um com o outro.
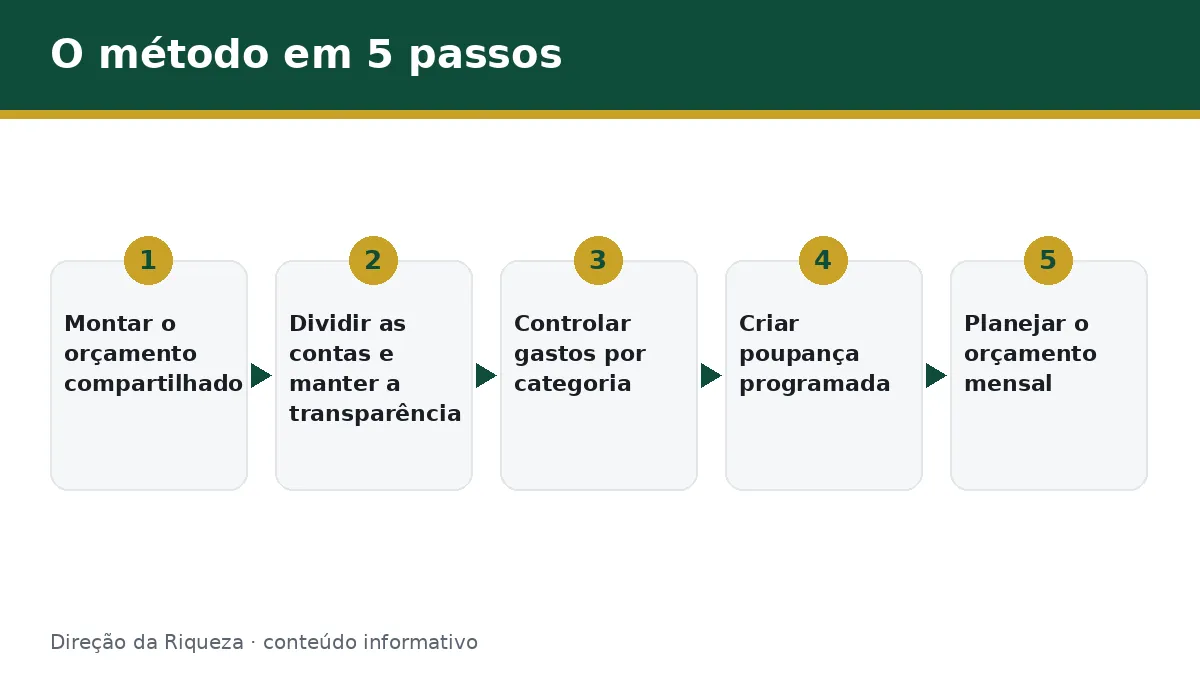
Este guia reúne os sete temas que formam esse método a dois: como montar o orçamento compartilhado, como dividir as contas, como manter a transparência, como controlar gastos por categoria, como criar poupança programada, qual ferramenta escolher e como planejar o mês. Cada tema tem um guia próprio, linkado ao longo do texto.
Aviso: este texto é informativo e não substitui a orientação de um profissional. Nenhum exemplo numérico representa uma recomendação de investimento; toda poupança citada aqui é tratada como hábito de guardar dinheiro, não como produto financeiro.
O que é orçamento familiar e por que ele é diferente para um casal
Segundo a Serasa, orçamento familiar é o controle de todas as receitas e despesas da casa, usado para organizar o dinheiro, evitar gasto desnecessário e planejar objetivos, como quitar uma dívida ou formar uma reserva.
A diferença para o orçamento pessoal está na origem dos números: em vez de uma única renda e uma única lista de gastos, entram duas rendas e, normalmente, uma lista de contas que pertence aos dois ao mesmo tempo.
A diferença entre orçamento pessoal e orçamento a dois
No orçamento pessoal, uma pessoa decide sozinha quanto gasta em cada categoria e não precisa justificar a ninguém.
No orçamento a dois, a mesma decisão passa a afetar outra pessoa: um gasto maior em uma categoria pode significar menos dinheiro disponível para uma conta que o parceiro também paga.
Isso não torna o orçamento do casal mais difícil por si só, mas adiciona uma etapa que o orçamento individual não tem, que é combinar critérios em comum antes de simplesmente lançar os números.
O que muda quando os dois lançam gastos no mesmo lugar
Quando os dois passam a registrar gastos no mesmo lugar, a “cobrança de memória” sobre quem pagou o quê tende a diminuir, porque o histórico fica visível para ambos, não só na lembrança de cada um.
Isso também expõe, de forma neutra, padrões que talvez nenhum dos dois tivesse percebido sozinho, como um gasto recorrente pequeno que, somado ao longo do mês, pesa mais do que parecia.
A diferença não é só prática: suponha que um dos dois sempre pensou que pagava “a maior parte” das contas, mas o registro mostra outra proporção — nesse momento, o orçamento compartilhado já está cumprindo sua função de criar um ponto de referência comum.
Vale notar que esse ponto de referência comum não precisa nascer perfeito. O primeiro mês de um orçamento a dois costuma ter lançamento esquecido, categoria mal escolhida e algum gasto que nenhum dos dois sabe explicar de onde veio — isso é esperado, e faz parte do ajuste inicial, não um sinal de que o método não funciona.
Outro ponto que costuma passar despercebido é a diferença entre “ver o gasto do outro” e “aprovar o gasto do outro”. O orçamento compartilhado existe para dar visibilidade, não para criar um sistema de aprovação prévia de cada compra — essa distinção evita que o controle financeiro seja confundido com vigilância.
Como montar o orçamento compartilhado do casal passo a passo
Montar o orçamento compartilhado começa antes de qualquer ferramenta: é preciso reunir os números reais dos dois, decidir onde registrar e marcar um momento fixo de revisão.
Reunir as receitas e os gastos fixos dos dois
O primeiro passo é listar a renda de cada um, incluindo valores variáveis como comissão ou trabalho extra, e depois listar os gastos fixos da casa: aluguel ou financiamento, condomínio, luz, água, internet e qualquer parcela em andamento.
Gastos variáveis, como mercado e lazer, entram na sequência, mesmo que de forma estimada no primeiro mês.
Um erro comum nessa etapa é considerar só a renda fixa e esquecer ganhos variáveis, como comissão, hora extra ou um bico ocasional. Suponha que um dos dois receba comissão em meses diferentes: vale registrar a média dos últimos três ou quatro meses, em vez de usar só o valor do mês mais recente, que pode estar fora do padrão.
Escolher planilha ou app
Depois de reunir os números, o casal decide onde vai registrar: uma planilha compartilhada ou um aplicativo com acesso para os dois.
A escolha entre as duas opções depende do volume de lançamentos, da familiaridade de cada um com planilha e de quanto o casal quer automatizar o cálculo do saldo — o comparativo completo está em planilha ou app para orçamento familiar.
Revisar juntos todo mês
Fixar um dia do mês para revisar o orçamento juntos é o que transforma o registro em hábito, em vez de um exercício isolado feito uma única vez.
O guia completo sobre como montar esse hábito a dois está em orçamento compartilhado do casal, e quem está em dúvida se vale começar antes do parceiro aderir encontra a resposta em app de controle financeiro funciona se só um dos dois usar.
Como dividir as contas do casal (métodos e quando usar cada um)
Depois de montar o orçamento compartilhado, a próxima decisão é como dividir o valor das contas entre os dois, já que nem todo casal tem renda parecida ou quer dividir tudo ao meio.
Visão rápida dos 4 métodos
Existem quatro métodos mais usados: dividir igual (50/50), dividir proporcional à renda de cada um, dividir por categoria de gasto (um fica com uma conta inteira, o outro com outra) ou usar uma conta conjunta para tudo.
Cada um tem uma situação em que funciona melhor, e a escolha errada é uma das causas mais comuns de atrito silencioso sobre dinheiro no casal. O comparativo completo dos quatro, com uma tabela de quando usar cada um, está em como dividir as contas do casal.
Na prática, a maioria dos casais não escolhe um único método para sempre. É comum combinar métodos: usar divisão proporcional para as contas fixas da casa e, ao mesmo tempo, dividir por categoria os gastos variáveis, como quem fica com o mercado e quem fica com o lazer do fim de semana.
O importante é que o método escolhido seja revisado de tempos em tempos, principalmente quando a renda de um dos dois muda de forma relevante — o que volta a dar transparência ao combinado, em vez de deixá-lo fixo mesmo quando a realidade financeira do casal já é outra.
Transparência financeira e como evitar conflito por dinheiro
Ter um orçamento compartilhado não garante, por si só, que o casal vai evitar discussão sobre dinheiro — depende também de como os dois lidam com o que o orçamento mostra.
Por que esconder gasto pequeno já é um problema
Um gasto pequeno escondido raramente é sobre o valor em si: o problema é a quebra de confiança que aparece quando o parceiro descobre, mesmo que o valor fosse insignificante para o orçamento do mês.
Manter todos os lançamentos visíveis, incluindo os pequenos, evita que esse tipo de situação se acumule e se torne um padrão.
Como conversar sem parecer cobrança
Falar sobre um gasto específico tende a gerar menos defensiva do que falar sobre “os gastos” do parceiro de forma genérica, porque a conversa fica ancorada em um fato, não em uma impressão.
O guia completo sobre comunicação financeira no casal, incluindo como abordar o tema sem parecer fiscalização, está em dinheiro e conflito financeiro no relacionamento.
Vale separar dois problemas que costumam ser tratados como um só: a transparência sobre números (quanto cada um gasta) e a transparência sobre decisões (o que cada um pretende fazer com o próprio dinheiro). O orçamento compartilhado resolve bem o primeiro; o segundo continua sendo uma conversa, não uma planilha.
Como controlar gastos por categoria (incluindo os gastos invisíveis)
Separar os gastos por categoria ajuda o casal a ver onde o dinheiro realmente vai, em vez de só saber o total gasto no mês.
Categorias essenciais da casa
Moradia, contas de consumo, mercado, transporte e saúde costumam ser as categorias que consomem a maior parte do orçamento e, por isso, merecem acompanhamento mês a mês.
Separar essas categorias também ajuda a enxergar qual delas tem mais espaço para ajuste em um mês mais apertado. Suponha que o casal precise reduzir gastos por um mês: cortar uma parte do lazer costuma ser mais simples do que renegociar o aluguel de um dia para o outro.
Os gastos que o casal mais perde de vista
Delivery, assinaturas de serviços e consumo de álcool são exemplos de categorias que, sozinhas, parecem pequenas, mas que somadas ao longo do mês costumam surpreender quando finalmente aparecem detalhadas.
O guia completo sobre como organizar essas categorias, incluindo as mais fáceis de perder de vista, está em controle de gastos por categoria no orçamento familiar, e o acompanhamento específico do gasto com álcool está em quanto gastar com álcool por mês.
Poupança programada e reserva de emergência em casal
Depois de organizar receita, divisão e categorias, o próximo passo do método é separar uma parte do orçamento para guardar, não para gastar.
Tratar como hábito mensal, não como produto de investimento
Poupança programada, aqui, é simplesmente o hábito de guardar uma quantia fixa todo mês, de forma automática ou manual, antes de decidir o que fazer com esse dinheiro depois.
Esse guia não trata de onde aplicar esse valor: o foco é só o hábito de separar e acumular, de forma consistente, mês após mês.
Uma forma simples de manter esse hábito é tratar o valor guardado como uma “conta a pagar para vocês mesmos”, lançada no orçamento assim que a renda do mês entra, em vez de deixar para guardar o que sobrar no fim do mês — o que sobra, na prática, costuma ser pouco ou nada.
Quanto guardar antes de pensar em investir
O SPC Brasil cita a faixa de três a seis meses de despesas como referência para uma reserva de emergência, pensada para cobrir imprevistos como desemprego ou reparo urgente, antes de qualquer decisão sobre investimento.
O guia completo sobre como criar esse hábito de guardar todo mês, de forma automática, está em poupança e reserva de emergência em casal, e o passo a passo de automatizar esse valor está em como criar poupança programada automática.
Planilha ou aplicativo: como escolher a ferramenta certa
A ferramenta usada para registrar o orçamento muda menos o resultado final do que a constância de uso, mas ainda assim tem diferenças que pesam no dia a dia do casal.
Quando a planilha ainda resolve
Uma planilha simples resolve bem para casais com poucos lançamentos por mês e que já têm o hábito de abrir e atualizar arquivos com regularidade.
Quando o app compensa a troca
Um aplicativo tende a compensar quando o volume de lançamentos cresce, quando os dois precisam ver o mesmo número em tempo real ou quando calcular saldo projetado manualmente começa a dar trabalho.
A diferença entre saldo real e saldo projetado é um dos pontos em que a planilha manual mais exige atenção: o saldo real é o que já está na conta hoje, enquanto o projetado soma o que ainda vai entrar e sair até o fim do mês. Calcular os dois à mão, todo mês, é uma das tarefas que mais motiva a troca para um app.
O comparativo completo entre as duas opções, incluindo quando vale migrar de uma para outra, está em planilha ou app para orçamento familiar.
Planejamento do orçamento mensal: o método passo a passo
Depois de decidir ferramenta, divisão e categorias, falta o último elemento do método: um ciclo mensal fixo que transforma tudo isso em rotina.
O ciclo mensal de revisão do casal
O ciclo costuma ter três momentos: reunir os números do mês que terminou, comparar com o que foi planejado e ajustar o que não funcionou antes do mês seguinte começar.
O passo a passo completo desse planejamento mensal, incluindo como lidar com meses em que o orçamento não fecha, está em planejamento do orçamento mensal doméstico, e o roteiro prático do primeiro mês está em como fazer o orçamento mensal da casa.
Vale lembrar que esse ciclo também é o momento de avaliar se a ferramenta escolhida ainda atende o casal, o que está detalhado em o que verificar antes de escolher um app de controle financeiro para casal.
Um ponto que o ciclo mensal também revela é quando um dos dois fica temporariamente sem renda, o que exige rever a divisão de contas por um tempo — o guia completo desse cenário está em o que fazer quando um dos dois está sem renda, e um tema relacionado, mas separado, é a transparência sobre gastos escondidos, tratado em o que é infidelidade financeira.
Segundo pesquisa da Serasa citada pela CNN Brasil, 53% dos brasileiros apontam o dinheiro como o principal motivo de briga nos relacionamentos, o que reforça por que vale a pena tratar esse ciclo mensal como parte da rotina do casal, não como algo para resolver só quando o problema aparece.
Quando a renda do mês não é suficiente para cobrir as contas combinadas, pode valer a pena avaliar aumentar a renda com uma renda extra antes de cortar categorias essenciais, e se parte do orçamento já está comprometida com dívida antiga, o primeiro passo costuma ser negociar a dívida com o banco para liberar espaço no mês.
Olhando para o método como um todo, os sete temas deste guia não precisam ser implementados todos de uma vez. A maioria dos casais começa por um ou dois pontos — normalmente reunir os números e escolher a ferramenta — e só depois avança para divisão de contas, categorias e poupança, à medida que o hábito de revisar junto todo mês vai se firmando.
Também vale ter em mente que nenhum desses sete temas é definitivo. A divisão de contas que funciona hoje pode deixar de fazer sentido quando a renda de um dos dois mudar; a categoria que hoje parece controlada pode voltar a pesar no orçamento em um mês de mais gastos variáveis. Tratar o método como algo revisável, não como uma regra fixa gravada no primeiro mês, é o que faz ele continuar útil com o tempo.
Perguntas frequentes
O que é orçamento familiar?
É o planejamento das receitas e despesas da casa em um período, geralmente o mês, usado para decidir quanto entra, quanto sai e quanto sobra. Para um casal, o orçamento familiar soma a renda dos dois e organiza os gastos combinados, o que exige decisões extras sobre divisão e transparência.
Como fazer orçamento familiar sendo casal?
Comece reunindo a renda e os gastos fixos dos dois, escolha uma ferramenta que os dois consigam acessar, decida o método de divisão das contas e revise juntos todo mês. O passo a passo completo está no guia de orçamento compartilhado do casal.
Qual a diferença entre orçamento familiar e orçamento pessoal?
O orçamento pessoal considera só a renda e os gastos de uma pessoa; o familiar soma a renda e os gastos de todos que moram na casa, geralmente o casal. Isso muda o cálculo, já que duas rendas entram, e adiciona uma etapa que o pessoal não tem: decidir como dividir as contas.
Preciso ter conta conjunta para fazer orçamento familiar?
Não. É possível manter contas separadas e usar um app ou planilha só para registrar os lançamentos dos dois em um lugar comum, com transparência parecida com a de uma conta conjunta. A comparação completa está em conta bancária conjunta ou apenas controle compartilhado.
Conclusão e próximo passo
Orçamento familiar a dois é, na prática, a soma de sete decisões: como montar o orçamento compartilhado, como dividir as contas, como manter a transparência, como controlar gastos por categoria, como criar o hábito de poupança, qual ferramenta usar e como planejar cada mês.
Nenhuma dessas decisões precisa ser perfeita desde o primeiro mês — o método funciona melhor quando o casal revisa e ajusta com o tempo. O app Controle Financeiro Familiar foi pensado justamente para reunir, em um único lugar, o lançamento compartilhado dos dois, o saldo real e o saldo projetado do mês e o detalhamento por categoria, incluindo um card dedicado para o gasto com álcool — os mesmos pontos que este guia acabou de explicar.
O próximo passo é entrar no primeiro tema em profundidade: orçamento compartilhado do casal, com o passo a passo de como começar.
Este conteúdo é informativo e não substitui a orientação de um profissional.