Planilha ou App para o Orçamento Familiar: Como Escolher
Planilha ou app para o orçamento familiar: a escolha depende de onde o modelo atual trava.
A planilha tem controle total e custo zero, mas costuma falhar quando duas pessoas lançam gastos ao mesmo tempo. Um app resolve esse ponto, com saldo em tempo real para os dois, mas exige abrir mão de parte do controle manual.
Veja o que cada formato resolve e como migrar sem perder o que já foi organizado.
Aviso: este conteúdo é informativo e não substitui a orientação de um profissional. Nenhuma ferramenta aqui garante resultado financeiro — o que muda é a forma de organizar a informação.
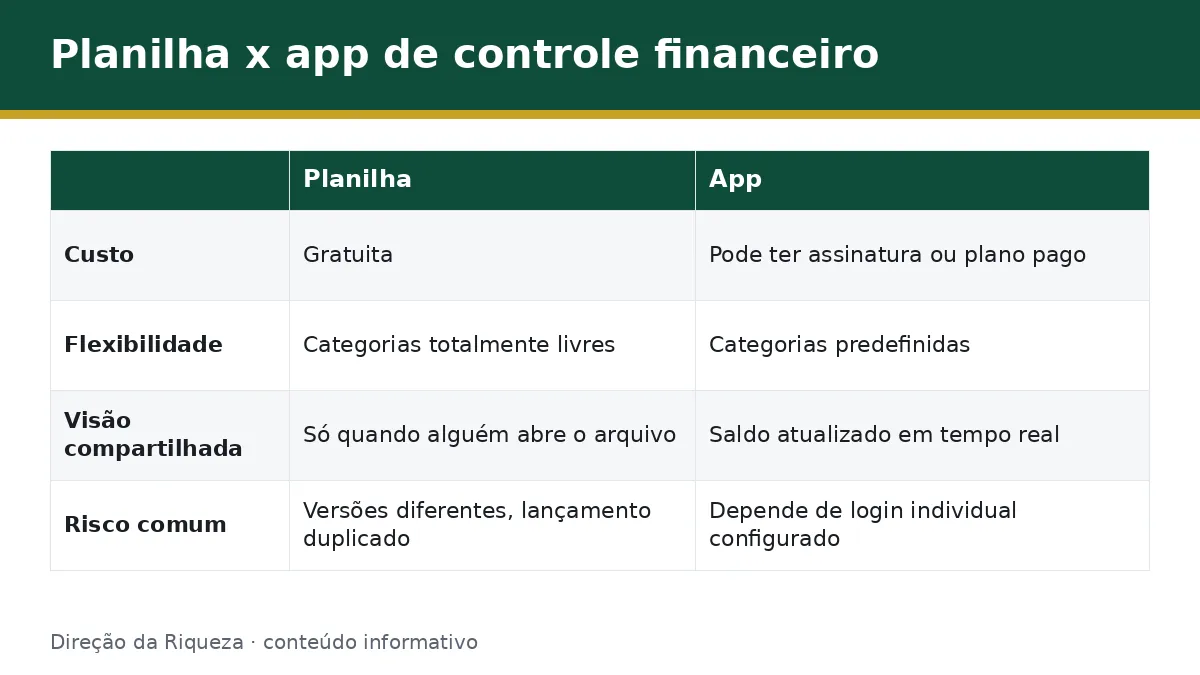
Antes de entrar em cada ponto, um resumo rápido de onde cada formato se sai melhor:
| Critério | Planilha | App |
|---|---|---|
| Custo | Gratuita | Grátis por um período; depois, cobrança varia por app (assinatura ou compra por ciclo) |
| Lançamento a dois | Só uma pessoa edita por vez, sem aviso de alteração | Login individual para os dois, com lançamento simultâneo |
| Saldo em tempo real | Depende de abrir a versão mais recente do arquivo | Atualizado automaticamente a cada lançamento |
| Controle sobre categorias | Total — o casal define a estrutura do zero | Geralmente predefinidas, com algum grau de personalização |
Nenhuma linha dessa tabela torna um formato “vencedor” sozinho: o que decide, na prática, é qual critério pesa mais para o seu casal.
O que a planilha resolve bem (e onde ela trava no dia a dia do casal)
A planilha tem três vantagens reais: é gratuita, totalmente flexível nas categorias e dá controle manual sobre cada lançamento, já que o próprio casal decide a estrutura.
O Febraban, pelo programa Meu Bolso em Dia, chega a disponibilizar modelos gratuitos de planilha justamente por esse motivo: é uma ferramenta acessível e sem barreira de entrada.
O atrito aparece quando duas pessoas passam a usar a mesma planilha. Sem sincronização automática, normalmente só uma pessoa atualiza por vez, o que gera versões diferentes do arquivo, lançamentos esquecidos ou duplicados, e um saldo que fica desatualizado até alguém abrir o arquivo de novo.
Suponha que um dos dois lance um gasto na cópia salva no computador de casa, enquanto o outro lança o mesmo gasto numa cópia salva no celular, sem saber da primeira. O saldo só fica certo depois que alguém perceber a duplicidade e corrigir manualmente — e esse tipo de retrabalho tende a se repetir enquanto a planilha continuar sendo o método principal de controle a dois.
O detalhamento completo desse mérito e desse limite está em planilha de orçamento familiar vantagens e limites.
O que esperar de um app de controle financeiro para casal
Um app de controle financeiro pensado para casal costuma oferecer login individual para os dois, categorias de gasto predefinidas e o saldo do mês atualizado em tempo real, sem depender de quem abriu o arquivo por último.
Essas três características resolvem diretamente o atrito mais comum da planilha: a falta de visão compartilhada e instantânea do que já foi lançado, uma das bases do orçamento familiar organizado a dois.
Isso não significa que todo app seja igual. Existem diferenças relevantes entre eles — abordadas no checklist o que verificar antes de escolher um app de controle financeiro para casal — e a escolha certa depende da rotina de cada casal, não de qual app é mais popular.
Alguns apps também cobram de formas bem diferentes entre si — assinatura mensal recorrente ou compra avulsa por ciclo —, o que afeta o custo de usar a ferramenta por mais tempo e vale ser checado antes de decidir.
Outro ponto prático é o acesso pelo celular: como a maior parte do uso diário acontece fora de casa (no supermercado, no caixa de um restaurante), um app pensado para isso tende a facilitar o lançamento no momento do gasto, em vez de depender de lembrar e anotar depois numa planilha aberta só no computador.
App com conexão bancária automática ou lançamento manual: diferenças
Apps de controle financeiro se dividem, de forma geral, entre os que conectam direto à conta bancária e os que funcionam só com lançamento manual.
Vantagens e riscos de conectar a conta bancária
A conexão automática poupa tempo, porque os lançamentos aparecem sem precisar digitar nada.
No Brasil, esse tipo de conexão é regulado pelo Open Finance, sistema supervisionado pelo Banco Central que exige consentimento explícito do usuário para compartilhar dados entre instituições. Esse consentimento vale por até 12 meses e pode ser revogado em qualquer momento, pelo próprio app ou pela instituição que guarda os dados.
Ainda assim, conectar a conta bancária significa compartilhar dados financeiros com um terceiro, o que exige verificar a reputação e a segurança do app antes de autorizar.
Por que alguns casais preferem lançar manualmente
Lançar manualmente dá mais controle sobre o que é registrado e evita compartilhar dados bancários com qualquer aplicativo, o que pesa para quem prioriza privacidade.
Também costuma trazer um efeito colateral positivo: o próprio ato de lançar o gasto manualmente aumenta a consciência sobre ele, algo que conexões automáticas tendem a tornar mais passivo.
Nenhuma das duas abordagens é superior em todos os casos — a escolha depende do que o casal valoriza mais: tempo poupado ou controle e privacidade sobre os dados.
Também é possível combinar os dois modelos dentro do mesmo casal: um dos dois lança manualmente por preferir mais controle, enquanto o outro prefere a conveniência de uma conexão automática, caso o app escolhido permita essa flexibilidade por usuário. O que importa, nos dois formatos, é que o lançamento realmente aconteça — de nada serve um método mais “completo” na teoria se nenhum dos dois mantém o hábito de usá-lo.
Saldo real e saldo projetado: por que essa diferença importa
Saldo real é o que já entrou e saiu da conta até hoje. Saldo projetado soma a isso o que ainda está previsto até o fim do mês, como contas já lançadas e recebimentos esperados.
Olhar só o saldo real pode enganar o casal, que vê um número positivo sem considerar contas grandes que ainda vão vencer antes do fim do mês.
O conceito completo, com um exemplo numérico de como os dois números podem apontar para direções diferentes, está em saldo real e saldo projetado.
Esse é, na prática, um dos maiores diferenciais entre continuar só na planilha e migrar para um app pensado para o dia a dia da casa: a maioria das planilhas mostra apenas um número — o que já entrou e saiu —, deixando por conta do casal fazer de cabeça a conta do que ainda falta vencer até o fim do mês.
Como migrar da planilha para um app sem perder o controle
Migrar não exige recriar todo o histórico da planilha. O caminho mais simples é levar as categorias que já funcionam, começar o app a partir do saldo atual — não do histórico completo — e manter os dois formatos por um ou dois meses, até confiar na nova ferramenta.
O passo a passo completo dessa transição está em como migrar da planilha para um app de controle financeiro.
Antes de migrar de vez, também vale saber por quanto tempo testar um app antes de decidir se ele serve: o tema de app de controle financeiro grátis por quanto tempo vale a pena testar.
Perguntas frequentes
Vale a pena trocar a planilha por um app de controle financeiro?
Vale quando a planilha começa a travar no uso a dois: versões diferentes, lançamentos esquecidos, falta de visão em tempo real do saldo. Se a planilha ainda funciona bem para o casal, não há obrigação de trocar — a escolha depende do atrito real, não de moda.
App de controle financeiro para casal precisa conectar ao banco?
Não necessariamente. Existem apps que funcionam só com lançamento manual, sem conexão bancária, para quem prefere mais controle e privacidade sobre os dados financeiros — a conexão automática, regulada pelo Open Finance no Brasil, é uma conveniência, não um requisito, e cada casal pode escolher o modelo que preferir.
Dá para usar planilha e app ao mesmo tempo durante a transição?
Sim, e é recomendado por um ou dois meses: manter os dois evita perder o controle enquanto o casal ainda está confiando no novo formato. Depois desse período, a planilha pode ser arquivada como histórico.
Nenhum formato é universalmente melhor: o que decide é onde o modelo atual do casal trava de fato.
Depois de escolher a ferramenta, o planejamento mensal em si — passo a passo, regra 50/30/20 e o que fazer quando o mês não fecha — está em planejamento do orçamento mensal doméstico, e o hábito de poupar que acompanha esse planejamento está em poupança e reserva de emergência em casal.
Para quem está decidindo migrar da planilha para um app, o Controle Financeiro Familiar é uma opção que oferece login individual para os dois e mostra o saldo real e o projetado lado a lado, sem desqualificar quem prefere continuar na planilha enquanto ela ainda funciona.
Este conteúdo é informativo e não substitui a orientação de um profissional.