Orçamento Compartilhado do Casal: Como Organizar as Contas
Orçamento compartilhado do casal é reunir a receita e os gastos dos dois em um único lugar — planilha ou app — com a mesma visão para ambos.
A diferença-chave em relação a outras formas de organizar dinheiro a dois é que ele não exige conta bancária conjunta: exige só que os dois lancem e revisem os números juntos.
Este guia cobre o passo a passo para começar, dois atritos comuns (quando só um usa no início, e se vale ter conta conjunta) e como manter o hábito depois do primeiro mês. Para o panorama completo do método, veja o guia completo de orçamento familiar.
Aviso: este texto é informativo e não substitui a orientação de um profissional. Não é terapia de casal nem promete resolver desacordos sobre dinheiro — é uma ferramenta de organização.
O que é um orçamento compartilhado e por que ele ajuda o casal
Orçamento compartilhado é, na prática, um registro único de receitas e despesas que os dois conseguem ver e editar, em vez de cada um manter o próprio controle separado.
Ele ajuda porque substitui a memória — “eu acho que já paguei isso”, “eu acho que você gastou mais no mercado” — por um número que os dois podem checar, sem depender de quem lembra melhor.
Isso tem um efeito prático além da organização: reduz o tipo de discussão que começa com “eu tenho certeza que já paguei” e termina sem resposta, porque nenhum dos dois guardou o comprovante ou lembra exatamente o valor. Um registro único resolve esse tipo de impasse só de existir.
Vale lembrar que orçamento compartilhado não é sinônimo de dividir tudo igualmente. É só a base de informação sobre a qual o casal decide, depois, como vai dividir cada conta — essa decisão de divisão é um passo seguinte, não parte do orçamento compartilhado em si.
A diferença entre orçamento compartilhado e conta conjunta, em uma frase
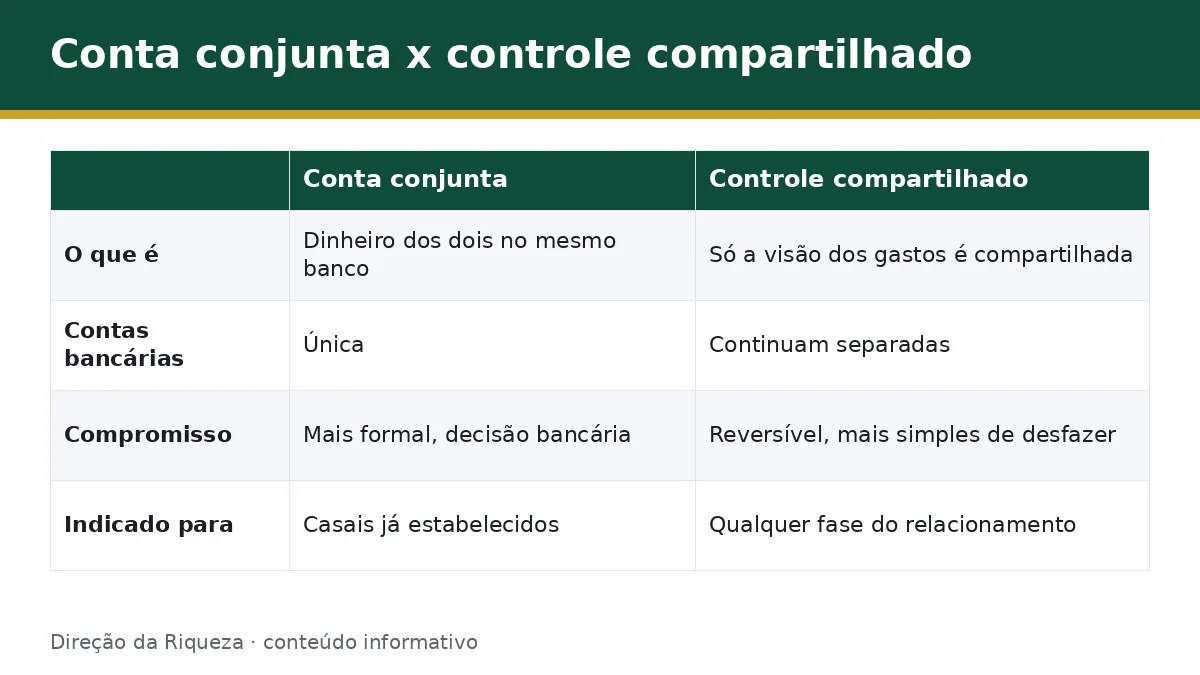
Orçamento compartilhado organiza a visão dos gastos; conta conjunta organiza o dinheiro em si — são decisões independentes, e um casal pode ter a primeira sem precisar da segunda.
Por onde começar: reunir receitas e gastos dos dois
O primeiro passo prático é colocar os números reais na mesa, antes de qualquer ferramenta ou método de divisão.
Listar as receitas fixas e variáveis dos dois
Liste o salário ou renda principal de cada um e, separadamente, qualquer renda variável, como comissão, hora extra ou trabalho autônomo ocasional. Quando a renda variável for relevante, vale usar a média dos últimos meses em vez do valor do mês mais recente.
Esse levantamento costuma ser mais revelador do que parece. Suponha que um dos dois nunca tenha somado, de fato, quanto a renda variável representa no total do mês — ao fazer essa conta junto com o parceiro, por simples que seja, muitas vezes aparece um número diferente do que cada um esperava, para mais ou para menos.
Listar os gastos fixos e variáveis da casa
Depois das receitas, liste os gastos fixos — aluguel ou financiamento, condomínio, luz, água, internet — e, na sequência, os gastos variáveis mais previsíveis, como mercado e transporte. Gastos pontuais entram à medida que acontecem.
Uma forma prática de não deixar nada de fora é revisar o extrato bancário dos últimos dois meses dos dois, procurando cobranças recorrentes que nenhum dos dois citou de cabeça — assinaturas de streaming, aplicativos pagos e serviços contratados há tempo costumam aparecer nessa revisão, mais do que na lembrança espontânea.
Escolher planilha ou app
Com os números em mãos, falta decidir onde registrar. Planilha funciona bem para poucos lançamentos; um aplicativo tende a compensar quando o volume cresce ou quando os dois querem ver o saldo em tempo real, sem depender de abrir o mesmo arquivo.
Quem está em dúvida se vale a pena um app que não se conecta direto ao banco, com lançamento manual, encontra o comparativo completo em app de controle financeiro sem conectar o banco vale a pena.
Funciona se só uma pessoa do casal usar no início?
Funciona. Uma pessoa já consegue organizar receita, gastos fixos e saldo do mês sozinha, mesmo antes do parceiro aderir.
O que muda quando o parceiro entra depois é a divisão ficar visível para os dois, e a cobrança de memória sobre “quem pagou o quê” parar de depender da lembrança de cada um. O guia completo sobre esse cenário, incluindo o que acontece com o histórico já lançado quando o parceiro é convidado depois, está em app de controle financeiro funciona se só um dos dois usar.
Começar sozinho também tem uma vantagem pouco falada: a pessoa que organiza primeiro chega à conversa com o parceiro já com números prontos, em vez de uma proposta abstrata de “vamos organizar as finanças”. Mostrar um resultado concreto, mesmo que pequeno, costuma reduzir a resistência inicial mais do que qualquer argumento.
Conta bancária conjunta ou só o controle compartilhado?
Nenhuma das duas é obrigatória para o orçamento compartilhado funcionar. Conta conjunta mistura o dinheiro dos dois num único banco; controle compartilhado só junta a visão dos gastos, mantendo as contas bancárias separadas.
Dá para ter transparência total sem abrir conta conjunta, e também dá para ter conta conjunta e ainda assim usar um controle compartilhado por cima, para as contas que saem de cada conta pessoal. A comparação completa, com vantagens e riscos de cada opção, está em conta bancária conjunta ou apenas controle compartilhado.
A escolha entre as duas costuma pesar mais em casais que ainda não moram juntos, ou que estão em um momento inicial da relação: abrir conta conjunta nessa fase é uma decisão bancária e, até certo ponto, patrimonial, enquanto um controle compartilhado é reversível e não exige o mesmo nível de compromisso formal.
Quando o parceiro ainda resiste à ideia de organizar as finanças juntos, vale ler antes como apresentar o orçamento compartilhado para o parceiro, que trata justamente desse primeiro passo.
Como manter o hábito depois do primeiro mês
O primeiro mês costuma funcionar porque há novidade e atenção extra; o desafio real é manter o registro nos meses seguintes, quando a rotina volta ao normal.
Revisão mensal fixa, no mesmo dia
Escolher um dia fixo do mês — por exemplo, o dia seguinte ao pagamento do salário — para revisar juntos o que entrou, o que saiu e o que ficou pendente ajuda a transformar a revisão em hábito, em vez de depender de lembrar.
Essa revisão não precisa ser longa. Vinte minutos costumam bastar para passar pelos lançamentos do mês, confirmar o saldo e decidir se algo precisa de ajuste no mês seguinte — o problema raramente é o tempo que a revisão exige, e sim a falta de um horário combinado para ela acontecer.
Manter espaço pra autonomia individual dentro do orçamento comum
Compartilhar o orçamento das contas da casa não significa que cada centavo pessoal precisa ser justificado ao outro. Manter uma margem de gasto individual, sem necessidade de explicação, tende a reduzir a sensação de estar sendo fiscalizado — o que, por sua vez, ajuda o hábito de registrar a durar mais tempo.
Suponha que o casal combine um valor mensal de “gasto livre” para cada um, fora do orçamento comum: isso preserva autonomia sem comprometer a transparência sobre as contas que realmente são dos dois.
Essa revisão mensal fixa é também o primeiro passo de um ciclo maior de planejamento, detalhado em planejamento do orçamento mensal doméstico.
Perguntas frequentes
Orçamento compartilhado funciona com só um dos dois usando?
Funciona para começar: uma pessoa já organiza receita, gastos fixos e saldo do mês sozinha. O que muda quando o parceiro entra é a divisão ficar visível para os dois. O guia completo está em app de controle financeiro funciona se só um dos dois usar.
Preciso de conta conjunta para ter orçamento compartilhado?
Não. Dá para manter as contas bancárias separadas e usar só uma ferramenta de controle em comum, com transparência parecida com a de uma conta conjunta, sem a burocracia de abrir e manter uma conta no banco dos dois. A comparação completa está em conta bancária conjunta ou apenas controle compartilhado.
O orçamento compartilhado substitui a conversa sobre dinheiro do casal?
Não. A ferramenta organiza os números, mas não resolve, por si só, divergências sobre prioridade de gasto ou desconforto em falar de dinheiro — isso é trabalhado na conversa entre os dois, não na planilha ou no app.
Conclusão e próximo passo
Manter um orçamento compartilhado depende menos de qual ferramenta o casal escolhe e mais de dois hábitos simples: revisar juntos num dia fixo do mês e preservar uma margem de autonomia individual dentro do orçamento comum.
O app Controle Financeiro Familiar foi desenhado em torno dessa mesma lógica: o login individual, com até dois acessos por família, permite que um dos dois comece a organizar as contas sozinho e convide o parceiro depois, sem depender de abrir conta conjunta para ter o uso compartilhado.
O próximo passo é entender, em detalhe, como dividir as contas do casal depois que o orçamento compartilhado já estiver rodando.
Este conteúdo é informativo e não substitui a orientação de um profissional.