Como Fazer o Orçamento Mensal da Casa: Passo a Passo
Fazer o orçamento mensal da casa em 5 passos: somar a renda dos dois, listar e categorizar os gastos, definir prioridades e metas, acompanhar ao longo do mês e revisar no fim para ajustar o mês seguinte.
Veja cada passo em detalhe, já pensado para quem organiza as contas a dois.
Aviso: este conteúdo é informativo e não substitui a orientação de um profissional. Os valores usados nos exemplos são sempre hipotéticos.
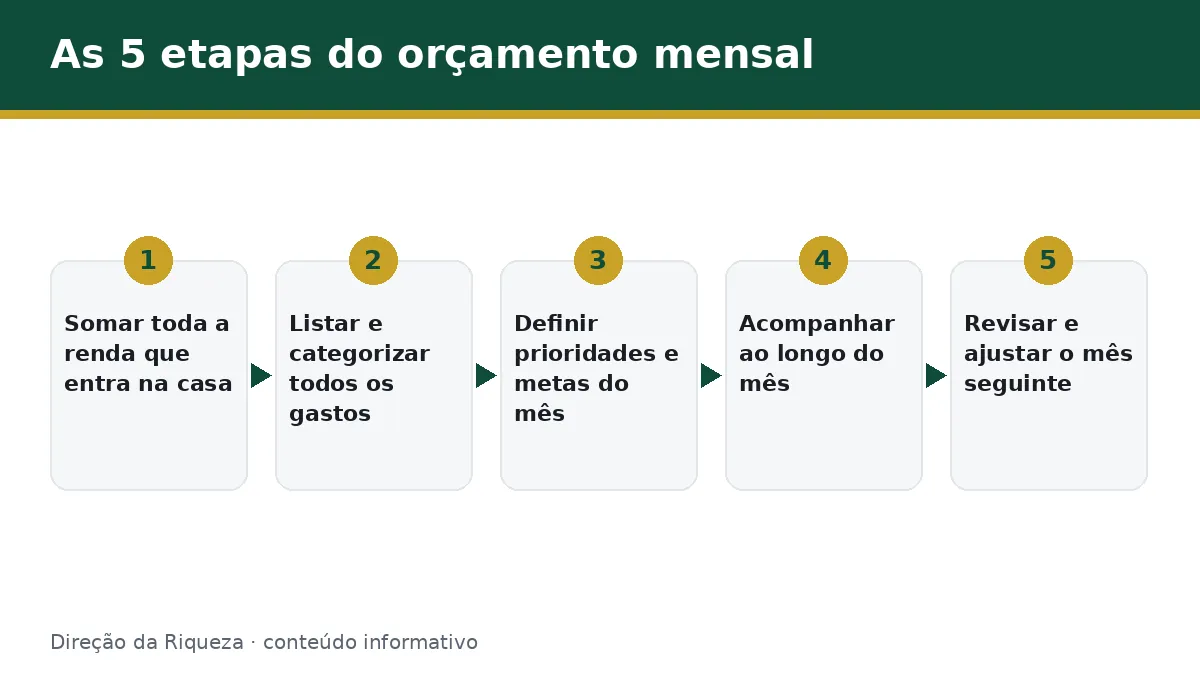
Passo 1: somar toda a renda que entra na casa
O primeiro passo é somar toda a renda que entra, fixa e variável, dos dois.
Isso inclui salário líquido, rendimentos de atividade autônoma, comissões e qualquer outra entrada regular. Quando um dos dois tem renda variável, vale usar uma média conservadora dos últimos meses, não o valor do melhor mês recente.
Esse total é a base para todas as decisões seguintes: sem ele, categorizar gastos ou definir metas fica sem referência real de quanto dinheiro existe para dividir.
Suponha que um dos dois receba salário fixo de R$ 3.200 e o outro trabalhe como autônomo, com entradas que variam entre R$ 1.500 e R$ 2.800 por mês. Nesse caso, a renda total do casal para fins de planejamento deveria considerar o valor mais baixo da faixa variável, R$ 1.500, chegando a uma base de R$ 4.700 — e não o valor mais alto, que nem sempre se repete.
Passo 2: listar e categorizar todos os gastos
O segundo passo é listar todos os gastos do mês, separando o que é fixo (moradia, contas, mensalidades) do que é variável (alimentação, lazer, compras).
O Febraban, pelo programa Meu Bolso em Dia, sugere justamente essa separação por categoria como primeiro passo de organização, porque facilita identificar depois onde estão as maiores oportunidades de ajuste.
Suponha que um casal liste moradia, contas, alimentação e transporte como gastos fixos, e lazer, assinaturas e compras não essenciais como gastos variáveis. Essa divisão já deixa claro, de cara, onde existe mais flexibilidade para cortar, se for preciso.
Passo 3: definir prioridades e metas do mês
O terceiro passo é decidir o que é essencial e definir metas específicas para o mês, como um valor de poupança ou a redução de uma categoria que cresceu demais.
Prioridades ajudam a decidir rápido em caso de aperto: se o mês ficar apertado, o casal já sabe de antemão o que vem primeiro (moradia, contas, alimentação) e o que pode ceder espaço (lazer, compras não essenciais).
Uma meta útil nesse passo é específica e tem um número, não uma intenção vaga. “Guardar R$ 300 este mês” orienta uma decisão prática; “economizar mais” não diz o que fazer no dia a dia quando surge uma tentação de gasto.
Passo 4: acompanhar ao longo do mês, não só no fim
O quarto passo, e um dos mais esquecidos, é acompanhar o orçamento durante o mês, não só verificar o resultado no fim.
Idealmente, essa verificação acontece a cada semana, ou sempre que um gasto maior ocorrer, para dar tempo de ajustar o restante do mês. Deixar tudo para o último dia só permite constatar o problema, não evitá-lo.
Esse acompanhamento não precisa ser elaborado: basta uma conferência rápida do saldo e das categorias que mais pesam no mês, para perceber a tempo se alguma delas já está perto do limite combinado no Passo 3.
Passo 5: revisar e ajustar para o mês seguinte
O quinto passo fecha o ciclo: revisar o que causou qualquer diferença entre o planejado e o realizado, e ajustar a meta do mês seguinte com base nisso, sem tentar recuperar tudo de uma vez.
O passo a passo se repete todo mês, ficando mais preciso a cada ciclo, à medida que o casal entende melhor o próprio padrão de gasto.
Esse método se conecta diretamente com a regra 50/30/20 funciona para o orçamento familiar, útil no Passo 3 para definir proporções de referência, e com orçamento familiar quando a renda do mês varia, relevante já no Passo 1 para quem tem renda menos previsível.
Perguntas frequentes
Por onde o casal deve começar o orçamento mensal da casa?
Pelo Passo 1: somar toda a renda que entra, fixa e variável dos dois. Esse total é a base para todas as decisões seguintes — sem ele, categorizar gastos ou definir metas fica sem referência real de quanto dinheiro existe para dividir.
Com que frequência o casal deve acompanhar o orçamento durante o mês?
Idealmente a cada semana, ou sempre que um gasto maior acontecer, não só no fim do mês. Esse acompanhamento intermediário é o que permite ajustar a tempo, em vez de só descobrir o problema quando já não há mais o que fazer.
O que fazer no Passo 5 se o mês não saiu como planejado?
Revisar o que causou a diferença (categoria que passou do previsto, gasto inesperado) e ajustar a meta do mês seguinte com base nisso, sem tentar recuperar tudo de uma vez. O passo a passo se repete todo mês, ficando mais preciso a cada ciclo.
Os cinco passos se repetem todo mês: o ganho de tempo aparece já a partir do segundo ou terceiro ciclo, quando as categorias já estão definidas.
Volte ao panorama completo em planejamento do orçamento mensal doméstico e, para a visão geral do tema, em orçamento familiar.
Cada um desses cinco passos corresponde a uma função do Controle Financeiro Familiar: lançamento de renda e gastos, categorias predefinidas e saldo do mês atualizado, o que ajuda o casal a repetir o ciclo sem precisar reconstruir a planilha a cada mês.
Este conteúdo é informativo e não substitui a orientação de um profissional.