A Regra 50/30/20 Funciona para o Orçamento Familiar?
A regra 50/30/20 divide a renda da casa em necessidades, desejos e poupança, mas nem sempre funciona sem ajuste para o orçamento familiar.
Quando a moradia é cara ou existe dívida alta, os percentuais precisam mudar de peso.
Veja como ela funciona na prática e quando vale adaptar.
Aviso: este conteúdo é informativo e não substitui a orientação de um profissional. Os percentuais são uma referência flexível, não uma garantia de resultado.
Como funciona a regra 50/30/20, na prática
A regra foi popularizada pela senadora americana Elizabeth Warren em seu livro “All Your Worth: The Ultimate Lifetime Money Plan” e divide a renda líquida em três fatias, segundo resume o C6 Bank: 50% para necessidades básicas (moradia, contas, alimentação), 30% para desejos (lazer, assinaturas) e 20% para poupança ou pagamento de dívidas.
É um ponto de partida, não uma obrigação rígida: a ideia central é ter uma referência simples para dividir a renda, sem precisar de uma planilha complexa para começar, dentro do orçamento familiar do casal.
Exemplo hipotético de divisão da renda do casal
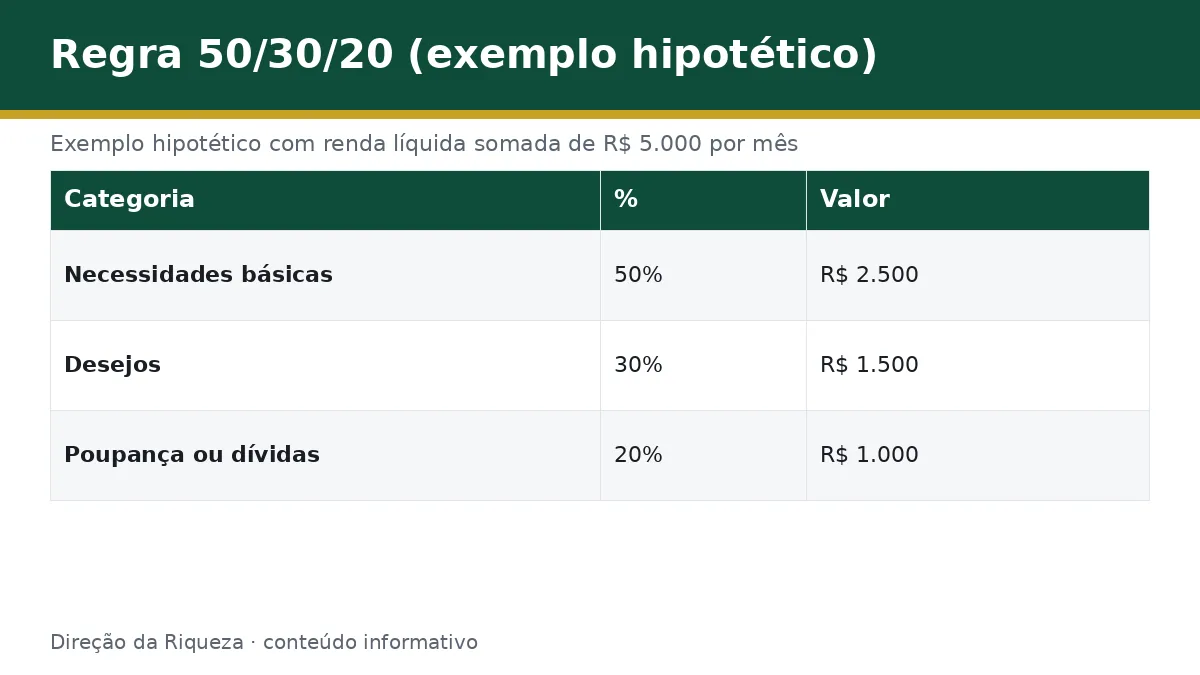
Suponha que um casal tenha renda líquida somada de R$ 5.000 por mês. Aplicando a regra, isso significaria cerca de R$ 2.500 para necessidades básicas, R$ 1.500 para desejos e R$ 1.000 para poupança ou dívidas.
Esse exemplo é só um ponto de partida. Famílias com gastos fixos mais altos, proporcionalmente à renda, normalmente precisam adaptar essa divisão.
Quando ela se encaixa bem na realidade da casa
A proporção padrão costuma funcionar bem quando a moradia tem custo moderado em relação à renda, não existe dívida relevante em aberto e a renda do casal é razoavelmente estável mês a mês.
Nesses casos, a regra serve como um guia rápido para verificar se o orçamento está equilibrado, sem precisar recalcular tudo do zero.
Vale usar a regra como um teste simples, não como uma meta a perseguir a qualquer custo: se as três fatias já estão próximas de 50/30/20 de forma natural, não há necessidade de forçar o orçamento para bater exatamente esses números todo mês.
Quando os percentuais precisam ser ajustados (moradia cara, dívida)
Quando o aluguel ou o financiamento consome muito mais que 50% da renda, a fatia de necessidades básicas precisa crescer, e a de desejos geralmente diminui para compensar, mantendo a poupança como prioridade possível.
O mesmo vale quando há dívida: boa parte do que seria “desejos” (30%) costuma ser redirecionada para quitar dívidas, além dos 20% já previstos para isso. A regra continua útil como referência, só os percentuais mudam de peso temporariamente, até a dívida ou o custo de moradia caírem para um nível mais sustentável.
Suponha um casal com renda líquida de R$ 4.000 e aluguel de R$ 2.200 — já 55% da renda, sozinho. Nesse caso, a fatia de necessidades básicas provavelmente passa de 65% a 70% quando somada às demais contas fixas, e a fatia de desejos precisa encolher bem abaixo dos 30% originais para que ainda sobre algo para poupança.
Esse tipo de ajuste se conecta diretamente com o diagnóstico de o que fazer quando o orçamento da casa não fecha, já que, quando os percentuais fogem muito do padrão, geralmente é sinal de que o orçamento como um todo precisa de atenção.
O SPC Brasil também recomenda revisar esse tipo de proporção periodicamente, em vez de aplicar a mesma divisão de forma fixa independente de mudanças na renda ou nos gastos fixos da casa.
Para quem está montando o orçamento do zero, o passo a passo completo está em como fazer o orçamento mensal da casa.
Perguntas frequentes
Como funciona a regra 50/30/20 na prática?
Ela divide a renda líquida em três fatias: 50% para necessidades básicas (moradia, contas, alimentação), 30% para desejos (lazer, assinaturas) e 20% para poupança ou pagamento de dívidas. É um ponto de partida, não uma obrigação rígida.
A regra 50/30/20 funciona quando a moradia é cara?
Nem sempre sem ajuste: quando o aluguel ou financiamento consome muito mais que 50% da renda, a fatia de necessidades precisa crescer, e a de desejos geralmente diminui para compensar, mantendo a poupança como prioridade possível.
E se o casal tiver dívidas, como aplicar a regra?
Quando há dívida alta, boa parte do que seria “desejos” (30%) costuma ser redirecionada para quitar dívidas, além dos 20% já previstos para isso. A regra continua útil como referência, só os percentuais mudam de peso temporariamente.
A regra 50/30/20 funciona melhor como referência flexível do que como fórmula fixa: o valor real está em dar ao casal um ponto de partida simples para avaliar o próprio orçamento.
Volte ao panorama completo em planejamento do orçamento mensal doméstico e veja o que fazer quando os percentuais não se encaixam em o que fazer quando o orçamento da casa não fecha.
As categorias de gasto do Controle Financeiro Familiar ajudam o casal a ver rapidamente se está perto ou longe dos percentuais da regra, sem precisar somar manualmente cada categoria todo mês.
Este conteúdo é informativo e não substitui a orientação de um profissional.