Score de Crédito: O Que É, Como Funciona e Como Consultar
O que é score de crédito? É uma pontuação que estima o risco de você não pagar suas contas, calculada por bureaus de crédito a partir do seu histórico e do seu comportamento financeiro. Segundo o Serasa, o score considera o histórico de pagamentos e o comportamento financeiro e é apenas um dos critérios usados pelas instituições. Ele não é igual à negativação, que é o registro de uma dívida em atraso, e um score alto não garante crédito. Neste guia você entende como o score é calculado, o que é o Cadastro Positivo, como consultar e quais mitos evitar. Se você está com restrição no CPF, veja também cartão de crédito para negativado.
Aviso: este texto é informativo. Cada bureau e cada banco usa seus próprios critérios, e nada aqui garante aprovação de crédito.
O que é score de crédito
O score é uma nota que resume, em um número, a probabilidade de você honrar compromissos financeiros. Bancos, lojas e financeiras podem usá-lo como apoio na decisão de conceder crédito, definir limite ou cobrar juros diferentes. Ele é apenas uma parte da análise: renda, dívidas em andamento e restrições no CPF também entram.
Existem vários bureaus, e cada um tem seu próprio score, com escala e critérios próprios. Por isso, seu score pode ser diferente em cada plataforma, sem que isso signifique erro. Para entender como o banco usa essas informações na hora de decidir, veja como o banco aprova cartão de crédito.
Se você teve um pedido de cartão recusado, o score pode ser um dos motivos, mas raramente é o único. Veja os motivos mais comuns em cartão de crédito negado motivos. E desconfie de ofertas que prometem cartão aprovado na hora é verdade sem análise, porque a rapidez não garante aprovação.
Como o score é calculado
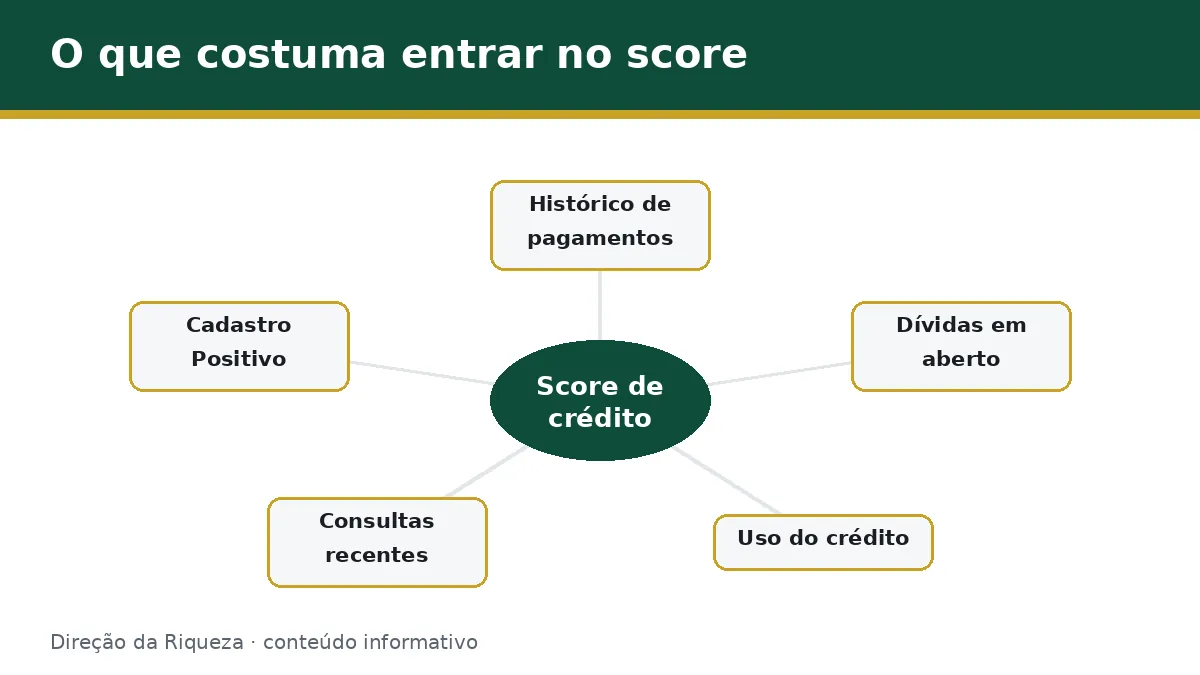
Os bureaus não divulgam a fórmula completa, mas indicam quais tipos de informação costumam entrar:
- Histórico de pagamentos: se você paga contas, financiamentos e cartão em dia ou atrasa;
- Dívidas em aberto, inclusive as negativadas;
- Uso do crédito, como o quanto do limite você utiliza;
- Tempo de relacionamento com o mercado de crédito;
- Pedidos e consultas recentes de crédito;
- Dados do Cadastro Positivo, quando você está incluído.
O peso de cada fator varia por bureau, e ninguém de fora consegue calcular o número exato. Isso significa que promessas de “aumentar o score em X pontos em poucos dias” devem ser vistas com cuidado. O que costuma ajudar ao longo do tempo é pagar em dia, regularizar dívidas e manter os dados atualizados. Para dicas práticas, veja aumentar score rápido, lembrando que não há atalho.
Cadastro Positivo: o que é e como funciona
O Cadastro Positivo é um banco de dados que reúne informações sobre pagamentos em dia, como contas e financiamentos, para compor um histórico de crédito mais completo. A base legal é a Lei do Cadastro Positivo, disponível no Planalto. Em vez de olhar só as dívidas, quem analisa o crédito passa a enxergar também o que você pagou corretamente.
Na prática, o Cadastro Positivo pode ajudar quem paga em dia e tem pouco histórico. O efeito no score depende de cada bureau, e não é garantido.
Segundo a lei, na redação dada pela Lei Complementar 166/2019, o gestor do banco de dados pode abrir o cadastro sem pedir sua autorização prévia, mas precisa avisar você em até 30 dias, sem custo, informando os canais para cancelamento. Você tem direito de pedir o cancelamento ou a reabertura do cadastro, e o gestor tem até 2 dias úteis para atender. Também pode acessar gratuitamente, sem justificar, os dados existentes, inclusive histórico e nota ou pontuação, e impugnar informações erradas. Confira o texto no Planalto.
Atenção: o Serasa afirma que o Cadastro Positivo pesa bastante no cálculo do seu score, então desativá-lo pode reduzir a pontuação.
Score x negativação
São coisas diferentes, e confundi-las é um erro comum:
| Ponto | Score | Negativação |
|---|---|---|
| O que é | Pontuação de risco | Registro de dívida em atraso |
| Como surge | Cálculo por bureaus | Inclusão pelo credor após atraso |
| Pode existir sem o outro? | Sim | Sim |
| Efeito | Apoia a decisão de crédito | Costuma dificultar crédito |
| Como melhora | Comportamento ao longo do tempo | Pagando ou regularizando a dívida |
Você pode ter score baixo sem estar negativado, por exemplo por ter pouco histórico, e pode estar negativado com um score que varia conforme o caso. Depois de pagar uma dívida, o nome deve sair do cadastro dentro do prazo informado pelo bureau, e o score pode se recuperar aos poucos. Para o prazo, veja quanto tempo leva para limpar o nome depois de pagar.
Faixas de score e o que significam
Cada bureau divide o score em faixas, com nomes como baixo, médio e alto, e escalas diferentes. As faixas ajudam a ter uma ideia do seu perfil, mas não determinam a decisão de cada instituição. Uma pontuação considerada média em um bureau pode ser tratada de forma diferente em outro, e cada banco tem sua política.
Como exemplo, o Serasa informa que o Serasa Score vai de 0 a 1.000 e o divide em quatro faixas: baixo (0 a 300), regular (301 a 500), bom (501 a 700) e excelente (701 a 1.000). Não confirmamos as escalas atuais da Boa Vista e do SPC, então consulte a página de cada bureau.
Por isso, evite decorar números. O mais útil é olhar a tendência: se o seu score sobe com o tempo, seu comportamento está melhorando. Se cai, vale investigar o motivo, como uma dívida nova ou um atraso.
Como consultar seu score
Você pode consultar seu score nos canais dos bureaus, em geral por aplicativo ou site, com cadastro e verificação de identidade. Alguns oferecem a consulta gratuita, mas as condições mudam. Ao consultar:
- Acesse o site ou aplicativo oficial digitando o endereço.
- Faça o cadastro com seus dados e confirme sua identidade.
- Veja seu score e a faixa, além de dívidas registradas.
- Confira os dados e peça correção se houver erro.
- Desconfie de cobranças para “liberar” o score.
O Serasa reúne respostas sobre o score em sua página de perguntas frequentes. Nunca pague por consulta de score a quem promete “limpar” ou “aumentar” a pontuação: isso é comum em golpes.
Mitos sobre o score
- “Consultar meu score derruba a pontuação.” A consulta que você faz do seu próprio score, em geral, não é a mesma coisa que um pedido de crédito. Confirme as regras do bureau que você usa.
- “Score alto garante cartão.” Não garante: renda, dívidas e política do banco também contam.
- “Pagar a dívida zera o problema na hora.” A restrição sai no prazo informado, e o score reage ao longo do tempo.
- “Existe truque para subir o score em dias.” Promessas assim costumam ser golpe.
- “Todos os bureaus têm o mesmo score.” Cada um tem sua escala e seus critérios.
Perguntas frequentes
O que é score de crédito?
É uma pontuação que estima o risco de você não pagar contas, calculada por bureaus com base no histórico de pagamentos e no comportamento financeiro. É um dos critérios que bancos e lojas podem usar, junto com renda e restrições. Cada bureau tem sua escala e critérios.
Como consultar o score de graça?
Pelos canais dos bureaus, em geral por aplicativo ou site, com cadastro e confirmação de identidade. Algumas plataformas oferecem consulta gratuita, mas as condições variam. Acesse sempre o endereço oficial e desconfie de quem cobra para mostrar ou aumentar seu score.
Score alto garante cartão?
Não. O banco também analisa renda, dívidas em andamento, restrições no CPF e sua política interna. Um score alto pode ajudar, mas não garante aprovação nem limite. Do mesmo modo, um score baixo não impede automaticamente o acesso a alguns produtos.
O que é Cadastro Positivo?
É um banco de dados com informações de pagamentos em dia, usado para compor o histórico de crédito. Ele mostra não só dívidas, mas também o que você pagou corretamente. O efeito no score varia por bureau. Consulte as regras vigentes nos canais oficiais.
Score e nome sujo são iguais?
Não. Score é uma pontuação de risco, e nome sujo é o registro de uma dívida em atraso. Você pode ter um sem o outro. Os bancos costumam olhar os dois, então vale acompanhar ambos e regularizar dívidas em aberto.
Conclusão e próximo passo
Entender o que é score, como o score é calculado e o papel do Cadastro Positivo ajuda a tomar decisões melhores: pague em dia, regularize dívidas, mantenha os dados atualizados e desconfie de promessas de pontuação rápida. O score é um apoio, e não a decisão final do banco. O próximo passo é ver o que fazer para melhorar o seu histórico ao longo do tempo, em como aumentar o score de crédito.
Este conteúdo é informativo e não substitui a orientação de um profissional.