Alternativas ao Cartão de Crédito para Quem Está Negativado
As alternativas ao cartão de crédito para quem está negativado incluem cartão de débito, conta digital, Pix, formas de pagamento parcelado como boleto e carnê, crédito consignado e, com cautela, empréstimo pessoal. Cada uma resolve um problema diferente: pagar o dia a dia sem crédito, parcelar uma compra ou obter dinheiro emprestado, e todas têm riscos e custos que precisam ser comparados. Este guia reúne as principais saídas, mostra como comparar o custo efetivo total e alerta para sinais de crédito abusivo. Se o seu objetivo ainda é ter um cartão, veja cartão de crédito para negativado, e se você é dono de empresa, leia sobre cartão de crédito para empresa.
Aviso: este texto é informativo. Taxas e condições variam por instituição, e nenhuma alternativa tem aprovação garantida. Desconfie de qualquer cobrança antes da liberação de crédito.
Por que nem sempre o cartão é a melhor saída
O cartão de crédito é uma ferramenta, e não uma necessidade. Para quem está negativado, ele pode ser difícil de conseguir, e, quando se consegue, o limite costuma ser baixo e o custo do rotativo, alto. Em algumas situações, outras saídas resolvem melhor a sua necessidade real.
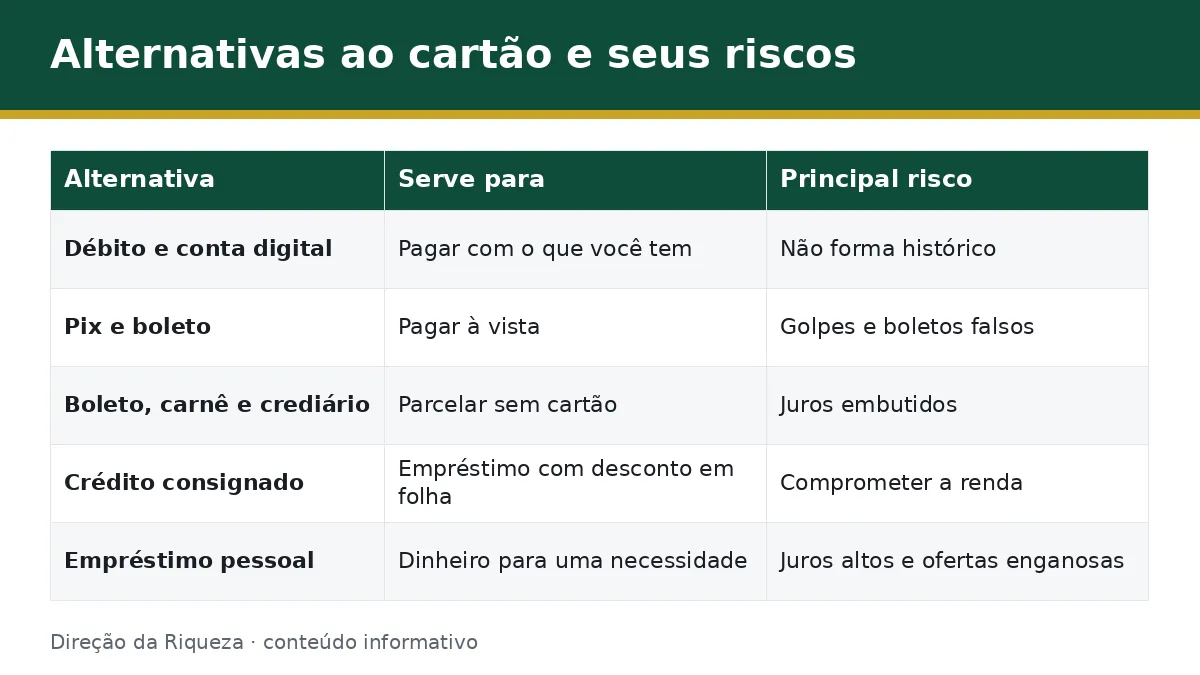
A tabela resume as alternativas e os principais riscos:
| Alternativa | Serve para | Principal risco |
|---|---|---|
| Cartão de débito e conta digital | Pagar no dia a dia com o que você tem | Não forma histórico de crédito |
| Pix e boleto | Pagar contas e compras à vista | Golpes e boletos falsos |
| Boleto parcelado, carnê e crediário | Parcelar compras sem cartão | Juros embutidos e análise de crédito |
| Crédito consignado | Empréstimo com desconto em folha ou benefício | Comprometer a renda por muito tempo |
| Empréstimo pessoal | Dinheiro para uma necessidade específica | Juros altos e ofertas enganosas |
Uma boa pergunta antes de escolher: eu preciso de crédito ou de um meio de pagamento? Se você só quer pagar contas, o cartão de débito, o Pix e a conta digital resolvem sem gerar dívida. Se precisa parcelar, há opções com custos diferentes. Para entender o funcionamento básico do produto e decidir se ele é mesmo necessário, veja o que é cartão de crédito.
Cartão de débito e conta digital
O cartão de débito desconta o valor direto da sua conta, sem crédito e sem fatura. Muitas contas digitais oferecem débito e Pix, e a abertura costuma ser possível mesmo com restrição no CPF, embora as regras variem. A vantagem é o controle: você só gasta o que tem, e não corre o risco de rotativo.
O limite é que o débito não forma histórico de crédito da mesma forma que um cartão com fatura. Se o seu objetivo é reconstruir o histórico, ele ajuda pouco, mas se o objetivo é organizar o dia a dia, resolve. Para conhecer os serviços, as tarifas e os cuidados de segurança, veja conta digital com nome sujo.
Pix e formas de pagamento parcelado
O Pix permite pagar e receber na hora, sem cartão. Informações gerais sobre o funcionamento estão no site do Banco Central. Para compras à vista, é uma alternativa prática, e muitas lojas oferecem desconto no pagamento por Pix.
Quando você precisa parcelar, algumas opções são o boleto parcelado, o carnê, o crediário de loja e, em alguns modelos, o parcelamento ligado ao Pix, cujas regras variam por instituição. Cada uma tem juros, prazos e análise de crédito próprios. O guia como comprar parcelado sem cartão de crédito detalha as seis opções e mostra como comparar o custo total.
O Pix Agendado e o Pix por aproximação constam dos manuais do Banco Central: o Manual de Fluxos do Pix trata do pagamento agendado, único ou recorrente, e da iniciação por aproximação (NFC). A oferta depende do seu banco ou aplicativo. Já o Pix parcelado não tem regra própria: em dezembro de 2025, o Banco Central desistiu de regulá-lo, e cada instituição define juros e prazos.
Crédito consignado: como funciona
O consignado é um empréstimo em que a parcela é descontada direto da folha ou do benefício. Por reduzir o risco do banco, costuma ser mais acessível a quem tem restrição e ter juros menores que os de outras modalidades, mas isso não é garantido. Para os detalhes, veja consignado nome sujo.
Consignado
Você contrata um valor, e a parcela é descontada antes de o dinheiro chegar a você. É comum entre servidores, aposentados e pensionistas do INSS, com regras específicas por categoria. Confirme nos canais oficiais quem pode contratar.
Margem
A margem consignável é a parte da renda que pode ser comprometida com descontos. Ela limita o valor da parcela. Antes de contratar, consulte quanto da margem está livre e considere que ela pode estar parcialmente reservada para outros produtos. O consignado é seguro quando contratado por canais oficiais e com contrato claro, mas reduz a sua renda líquida durante todo o prazo.
Empréstimo pessoal: quando avaliar
O empréstimo pessoal é um dinheiro que você recebe de uma vez e paga em parcelas. Para quem está negativado, as opções são mais restritas e o custo costuma ser maior, porque o banco assume mais risco. Só vale considerar quando:
- a necessidade é real e não pode esperar;
- o custo efetivo total foi comparado entre várias ofertas;
- a parcela cabe no orçamento durante todo o prazo;
- a instituição é autorizada e o contrato foi lido por inteiro;
- não há cobrança antecipada para liberar o valor.
Para as condições e os riscos desse tipo de crédito, veja empréstimo com nome sujo. Evite pegar empréstimo apenas para pagar outra dívida sem comparar o custo, porque isso pode piorar o problema.
Como comparar juros e custo efetivo total
Não compare só a parcela. O custo efetivo total (CET) reúne juros, tarifas, seguros e outros encargos, e mostra quanto a operação custa de verdade. Um roteiro para comparar:
- Peça o CET e o valor total a pagar de cada oferta.
- Some todas as parcelas, incluindo entrada e tarifas.
- Subtraia o valor recebido para ver o custo extra.
- Compare o custo extra entre as opções.
- Confira o prazo, pois prazos longos aumentam o total pago.
- Veja as consequências do atraso, como multa e juros.
Um exemplo hipotético, com números ilustrativos: um empréstimo de R$ 2.000 pago em 12 parcelas de R$ 220 custa R$ 2.640 no total, ou seja, R$ 640 a mais. Outra oferta com parcelas de R$ 200 em 12 meses custa R$ 2.400, R$ 240 a mais. A segunda é bem mais barata, mesmo com parcela parecida.
Se o problema é falta de renda, uma saída pode ser aumentar a entrada de dinheiro. Veja ideias honestas em como ganhar renda extra para pagar dívidas, sem promessas de ganho fácil. A cartilha do Banco Central sobre cartão de crédito também destaca a importância de conhecer os custos antes de contratar, embora seja um documento antigo.
Sinais de crédito abusivo
Quem está negativado é alvo frequente de ofertas enganosas. Fique atento a:
- cobrança antecipada para liberar o crédito, com nomes como taxa de liberação ou seguro;
- promessa de aprovação garantida para qualquer pessoa, sem análise;
- contato não solicitado por mensagem, ligação ou aplicativo;
- pedido de senhas, códigos ou fotos de documentos;
- juros e CET não informados ou informados de forma confusa;
- pressa artificial, como “só hoje”;
- empresa sem CNPJ verificável ou sem autorização do Banco Central.
Se algum desses sinais aparecer, pare e confirme a oferta por canais oficiais. Se você foi lesado, guarde as provas e registre reclamação no Consumidor.gov.br.
Perguntas frequentes
Sem cartão, como comprar parcelado?
Há opções como boleto parcelado, carnê, crediário de loja e, em alguns modelos, Pix parcelado, além de crédito consignado para quem tem desconto em folha. Cada uma tem juros e regras próprias. Compare o custo total, e não só a parcela, antes de fechar.
Conta digital ajuda quem está negativado?
Ajuda a organizar pagamentos com Pix, débito e boletos, e costuma ser possível abrir mesmo com restrição no CPF, embora as regras variem. Ela não resolve dívidas nem garante crédito, mas facilita o controle. Leia as tarifas antes de abrir.
Consignado é seguro?
É uma modalidade regulamentada, com desconto em folha ou benefício, e costuma ter juros menores. O risco está no comprometimento da renda e nas ofertas não solicitadas. Contrate por canais oficiais, confirme a margem e leia o contrato antes de assinar.
Como comparar o custo efetivo total?
Peça o CET de cada oferta, some as parcelas, subtraia o valor recebido e compare o custo extra entre as opções. Considere prazo, tarifas e seguros. A parcela sozinha engana: uma parcela menor em prazo maior pode custar mais no final.
Conclusão e próximo passo
As alternativas ao cartão de crédito para negativado, como débito, conta digital, Pix, parcelamento sem cartão, consignado e empréstimo pessoal, resolvem necessidades diferentes, e a escolha certa depende do custo total e do que cabe no seu orçamento. Compare o CET, desconfie de cobranças antecipadas e prefira canais oficiais. Se você quer voltar a ter um cartão com segurança, o próximo passo é conhecer o cartão de crédito garantido, a modalidade mais acessível para quem tem restrição.
Este conteúdo é informativo e não substitui a orientação de um profissional.