Inadimplência no Brasil: Dados Antes de Assumir uma Dívida
Os dados mais recentes da CNC mostram 82% das famílias brasileiras com alguma dívida e 29,9% com contas em atraso — mas antes de assumir uma parcela nova, o que importa não é essa média nacional, e sim se a sua renda disponível, depois dos compromissos já assumidos, comporta esse valor extra todo mês até o fim do contrato.
Aviso: este conteúdo é informativo e não substitui orientação financeira profissional. Os exemplos usados são hipotéticos.
O que os dados mais recentes mostram sobre a inadimplência das famílias
Segundo a Pesquisa de Endividamento e Inadimplência do Consumidor (Peic), da Confederação Nacional do Comércio, o dado mais recente disponível nesta data (referência agosto de 2026, divulgado em setembro de 2026) mostra 82% das famílias com algum tipo de dívida, 29,9% com contas em atraso e 12,5% sem condição de pagar essas contas atrasadas. A série é mensal e varia de um mês para outro — o número certo a usar é sempre o mais recente publicado pela CNC, não um valor fixo guardado de uma leitura antiga.
Esses três percentuais respondem perguntas diferentes, e é aí que muita gente se perde ao ler uma manchete.
Dívida em dia, dívida atrasada e falta de capacidade de pagar não são a mesma coisa
Ter uma dívida (os 82%) inclui qualquer parcelamento em andamento, inclusive um financiamento pago pontualmente todo mês. Estar com conta atrasada (os 29,9%) é um grupo menor, dentro do primeiro, que já deixou de pagar algo no prazo. E não ter condição de pagar o que está atrasado (os 12,5%) é um grupo ainda menor, dentro do segundo, que sinaliza dificuldade mais séria.
Misturar essas três categorias leva a duas leituras erradas: achar que “quase todo mundo está endividado, então não é problema” (ignora que a maioria paga em dia) ou achar que “quase um terço do Brasil não paga nada” (confunde atraso com incapacidade de pagar). A pergunta que importa para você, antes de assumir uma parcela nova, não é em qual desses três grupos o país está — é se a sua margem mensal, depois dos compromissos já existentes, comporta o valor novo até o fim do contrato.
Por que a parcela pequena não conta a história toda
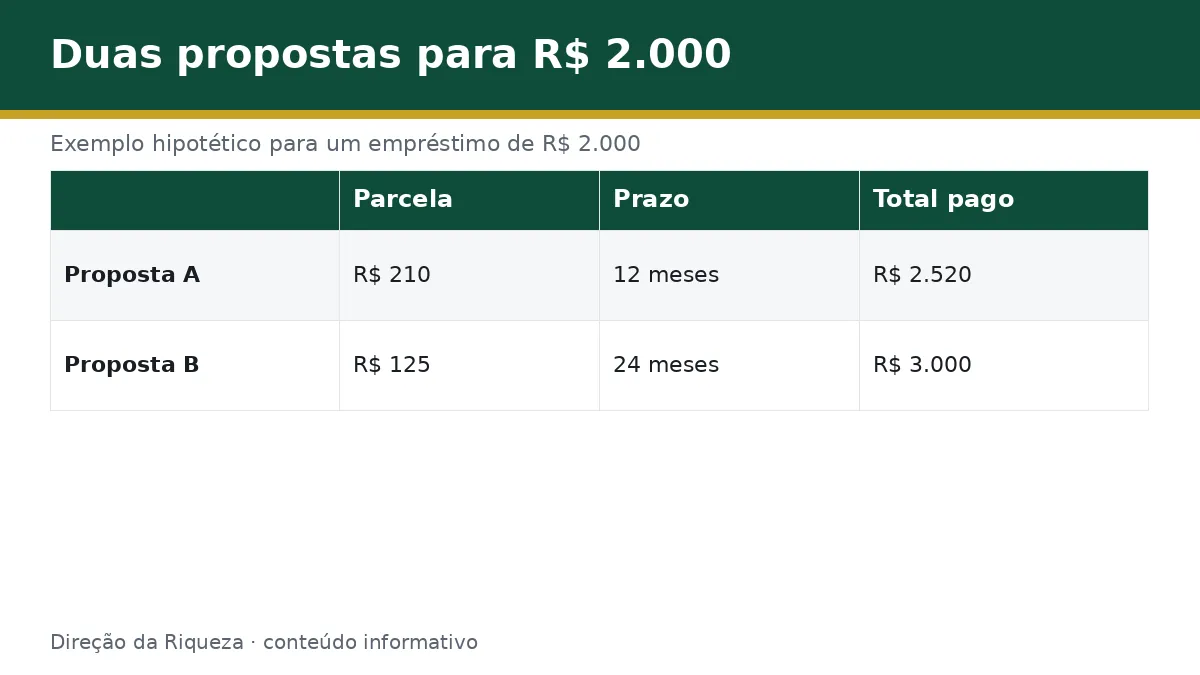
Considere um empréstimo hipotético de R$ 2.000 com duas propostas: 12 parcelas de R$ 210 (total de R$ 2.520) ou 24 parcelas de R$ 125 (total de R$ 3.000). A parcela menor parece mais segura à primeira vista, mas custa R$ 480 mais caro no total e mantém o compromisso ativo por mais um ano.
Agora imagine uma renda mensal de R$ 2.400, com R$ 1.900 em despesas essenciais e R$ 280 já comprometidos com outra dívida — uma margem de R$ 220. Nessa situação, a parcela de R$ 210 cabe por pouco, sem folga para nada imprevisto; a de R$ 125 deixa R$ 95 de respiro, mas por mais tempo. Nenhuma das duas é automaticamente certa: a resposta depende de quanto essa pessoa pode garantir de margem por 12 ou por 24 meses seguidos, não apenas no mês da contratação.
Quando o compromisso já assumido aperta mais do que o esperado, vale negociar antes de atrasar. Imagine uma margem disponível de R$ 180 por mês e duas propostas de renegociação: uma entrada de R$ 300 mais 10 parcelas de R$ 150, ou nenhuma entrada com 12 parcelas de R$ 160. As duas parcelas mensais cabem nessa margem — mas a entrada de R$ 300 é um valor à parte, que precisa estar disponível de uma vez, e não é coberta pela margem mensal. De novo, o total pago e o tempo de compromisso mudam junto com o valor da parcela — vale comparar as duas propostas inteiras, não só a entrada ou só a parcela mensal isoladamente.
O Custo Efetivo Total antes de assumir qualquer parcela
O Banco Central exige que instituições financeiras informem o Custo Efetivo Total (CET) de qualquer operação de crédito: um percentual que já inclui juros, impostos, seguros e tarifas, permitindo comparar propostas diferentes pelo mesmo critério. Comparar só a taxa de juros mensal anunciada, sem olhar o CET, pode esconder custos adicionais que mudam qual proposta é realmente mais barata.
Antes de assumir qualquer parcela nova, três perguntas resumem o que os números acima mostram: qual é o CET de cada proposta, qual o valor total pago do início ao fim do contrato, e qual sobra de margem mensal considerando os compromissos que você já tem — não apenas a renda bruta do mês.
Perguntas frequentes
Quantos brasileiros estão inadimplentes?
Segundo a Pesquisa de Endividamento e Inadimplência do Consumidor da CNC, o dado mais recente disponível (agosto de 2026) mostra 29,9% das famílias com contas em atraso, dentro de um total de 82% com algum tipo de dívida. O número é mensal e varia a cada divulgação.
Parcela menor é sempre a opção mais segura?
Não. Uma parcela menor pode exigir o dobro do prazo e um custo total maior, como no exemplo de R$ 2.520 em 12 parcelas contra R$ 3.000 em 24. Compare o Custo Efetivo Total, o prazo e a margem mensal disponível antes de decidir.
Conclusão e próximo passo
Os dados nacionais de inadimplência servem como contexto, não como resposta para a sua decisão. O que determina se vale assumir uma parcela nova é o Custo Efetivo Total de cada proposta, o valor total pago até o fim do contrato e a margem real que sobra depois dos compromissos que você já tem — mês após mês, não só no mês da contratação.
Esse tipo de comparação entre parcela menor e custo total também aparece, com outro exemplo, em parcela menor ou juros menor: o que importa; e o funcionamento do CET em detalhe está em CET do empréstimo pessoal. O livro Dinheiro Sob Pressão, de Vinicius Azevedo, detalha o raciocínio completo por trás desses exemplos, incluindo como renegociar uma parcela que já não cabe na margem.
Essa é uma das quatro perguntas que compõem uma decisão financeira sob pressão bem examinada; o próximo campo deste silo trata de decisões que envolvem outras pessoas — veja em dinheiro, dívidas e relações: decidir bem em família. Antes disso, vale olhar para o exemplo que você dá sem perceber: o que os filhos aprendem vendo você decidir.
Este conteúdo é informativo e não substitui a orientação de um profissional.