Faturamento, Lucro e Caixa: Qual a Diferença na Prática
Faturamento é o total vendido no período, lucro é o que sobra depois de todos os custos e despesas, e saldo de caixa é o dinheiro que efetivamente entrou menos o que efetivamente saiu — três contas diferentes que podem apontar para direções opostas no mesmo mês. Uma empresa pode vender bem, ter lucro e ainda assim não ter dinheiro disponível, porque parte das vendas ainda não foi recebida.
Aviso: este conteúdo é informativo e não substitui orientação financeira profissional. Os exemplos usados são hipotéticos e simplificados.
O exemplo que explica por que vender muito não garante caixa
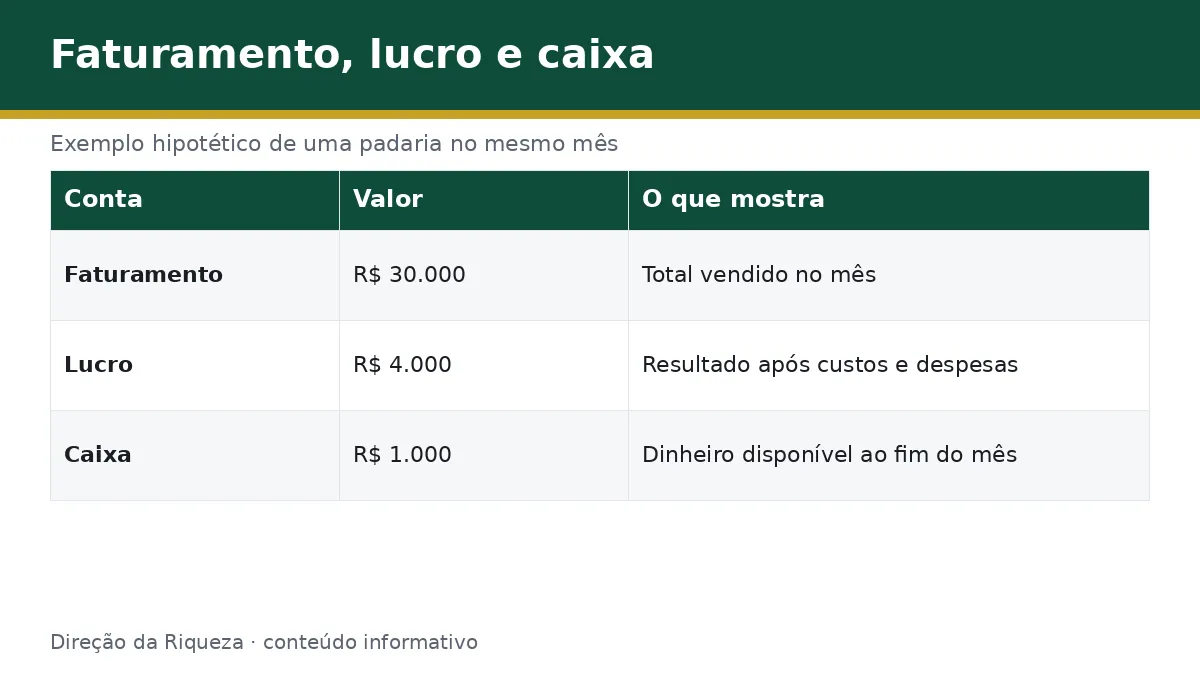
Considere uma padaria hipotética que vendeu R$ 30.000 em um mês. Os custos e despesas do período, incluindo tributos e a remuneração do trabalho do proprietário, somaram R$ 26.000 — um lucro de R$ 4.000. Até aqui, o negócio parece saudável.
Mas o caixa conta outra história: a padaria começou o mês com R$ 3.000 disponíveis, recebeu R$ 24.000 das vendas (os outros R$ 6.000 ainda estavam a receber) e pagou os R$ 26.000 de custos e despesas. Somando o saldo inicial aos recebimentos e subtraindo os pagamentos, restam R$ 1.000 em caixa — bem menos que os R$ 4.000 de lucro. Se o proprietário tentasse retirar o lucro inteiro, encontraria apenas R$ 1.000 disponíveis.
Faturamento: o que essa conta mostra
Faturamento é a soma do que foi vendido no período, independentemente de o valor já ter sido recebido ou não. No exemplo, os R$ 30.000 incluem os R$ 6.000 que ainda estavam a receber. Faturamento alto é um sinal de atividade comercial, não uma confirmação de dinheiro disponível.
Lucro: o que sobra depois dos custos e despesas
Lucro é o resultado da operação depois de descontar custos e despesas do período considerado — no exemplo, R$ 4.000. Essa conta não inclui, por padrão, elementos como empréstimos recebidos, estoque remanescente ou depreciação; em uma empresa real, esses pontos podem exigir tratamento próprio na escrituração contábil, feita por um contador. Lucro responde “a operação deu resultado positivo?”, não “há dinheiro disponível para retirar agora?” — e essa segunda pergunta só o caixa responde.
Saldo de caixa: o que entrou menos o que saiu
Saldo de caixa é o saldo inicial, mais o que efetivamente entrou, menos o que efetivamente saiu. No exemplo, o prazo de recebimento das vendas explica a diferença entre o lucro de R$ 4.000 e o caixa de R$ 1.000. O Sebrae descreve o fluxo de caixa como esse acompanhamento de entradas e saídas em um período, com previsões que precisam ser ajustadas conforme recebimentos atrasam ou se confirmam.
Um empréstimo recebido ou um aporte do proprietário também aumentam o caixa, sem representar faturamento — por isso é importante que os registros mostrem de onde cada valor veio e qual compromisso o acompanha, inclusive separando o dinheiro da empresa do dinheiro da casa. Uma avaliação de Alejandro Drexler, Greg Fischer e Antoinette Schoar sobre treinamentos financeiros na República Dominicana, publicada em 2014, encontrou melhora em práticas e registros entre pequenos negócios treinados com regras simples — um indício de que registros executáveis ajudam, mesmo sem substituir a contabilidade profissional.
Perguntas frequentes
Qual a diferença entre faturamento e lucro?
Faturamento é o total vendido no período, recebido ou não. Lucro é o que resta depois de descontar todos os custos e despesas, incluindo tributos e remuneração do trabalho do proprietário — duas contas que respondem perguntas diferentes.
Por que minha empresa vende bem e fica sem dinheiro em caixa?
Porque parte das vendas pode ainda não ter sido recebida, enquanto despesas e custos já foram pagos. O lucro contábil e o saldo de caixa seguem lógicas diferentes: um mostra o resultado da operação, o outro mostra o dinheiro disponível agora.
Conclusão e próximo passo
Faturamento, lucro e caixa respondem perguntas diferentes, e confundir uma pela outra é como tratar um recebível como se já estivesse na conta. Antes de qualquer retirada ou decisão que dependa de dinheiro disponível, vale conferir as três contas separadamente — e, sobretudo, olhar para as datas em que o dinheiro realmente entra e sai, tema de como calcular o capital de giro.
O livro Dinheiro Sob Pressão, de Vinicius Azevedo, detalha esse exemplo com uma agenda de recebimentos e pagamentos, mostrando como uma retirada antecipada pode criar uma falta de caixa que ainda não existia.
Esse é um dos três pontos que sustentam qualquer decisão financeira sob pressão de quem tem negócio. O próximo passo é entender por que insistir em um investimento que já não está dando retorno pode ser um erro de raciocínio, não de números: veja em crescer ou insistir? Cuidado com o custo afundado.
Este conteúdo é informativo e não substitui a orientação de um profissional.