Como Identificar e Controlar a Compra por Impulso
Compra por impulso é aquela feita sem planejamento prévio, motivada por uma emoção do momento — vontade, promoção, estresse — em vez de uma necessidade pensada com antecedência.
O sinal mais comum aparece depois: a dificuldade de justificar a compra quando a emoção do momento já passou.
Esse tipo de gasto raramente aparece de uma vez no orçamento — ele consome o saldo do mês pouco a pouco, categoria por categoria, até sobrar menos do que o planejado para outras prioridades.
Este guia explica como reconhecer esse padrão, o impacto dele no orçamento e um método simples para pausar antes de comprar.
Aviso: este conteúdo é informativo, sem tom moralista — o objetivo é reduzir o impacto financeiro desse tipo de gasto, não eliminar qualquer compra por vontade.
Como reconhecer um gasto por impulso depois que ele já aconteceu
O sinal mais claro de uma compra por impulso é olhar para ela depois e não conseguir explicar com clareza por que foi feita.
Diferente de uma compra planejada, que normalmente tem um motivo fácil de descrever, a compra por impulso costuma vir acompanhada de uma sensação vaga de “precisava” que não resiste a uma pergunta direta sobre o motivo.
Outro sinal é a recorrência em determinados contextos: suponha que a maioria das compras não planejadas de uma pessoa aconteça durante promoções ou em momentos de cansaço depois do trabalho — reconhecer esse padrão já ajuda a antecipar a próxima vez que ele pode se repetir.
Notificações de promoção, parcelamento sem juros e a facilidade de comprar em poucos toques pelo celular também contribuem para esse tipo de compra, já que reduzem o intervalo entre a vontade e a conclusão da compra, que é justamente o espaço onde a reflexão costuma entrar.
O impacto desse tipo de gasto no orçamento do mês (de pouco em pouco, consome o saldo que sobraria para outra coisa)
Uma compra por impulso isolada raramente quebra o orçamento de um mês inteiro.
O problema é o acúmulo: cada compra não planejada consome uma parte do saldo que sobraria para outra categoria, e esse efeito só fica visível quando o casal soma tudo no fim do mês.
Esse tipo de gasto compete, principalmente, com o espaço que seria usado para prioridades combinadas com antecedência, como a poupança e reserva de emergência em casal ou outras categorias do orçamento familiar.
Quando as compras por impulso se acumulam e a fatura do cartão não é paga integralmente, o valor não pago pode entrar no rotativo do cartão, que tem juros do rotativo do cartão bem mais altos do que o parcelamento normal — um risco possível, não uma regra para todo caso.
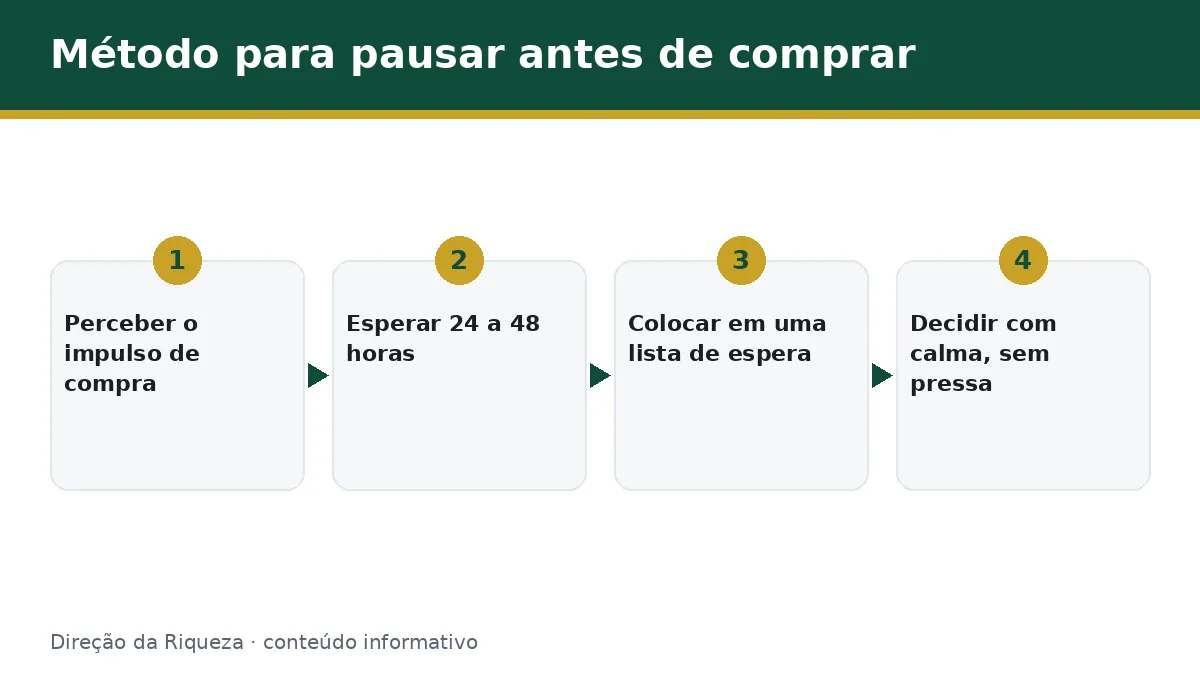
Um método simples para pausar antes de comprar (regra das 24-48 horas, lista de espera)
A regra das 24 ou 48 horas é um dos métodos mais simples: antes de finalizar uma compra não planejada, esperar um ou dois dias antes de concluir.
Esse intervalo dá tempo para a emoção do momento passar, e muitas vezes a vontade de comprar diminui ou desaparece sozinha depois da espera.
Uma lista de espera funciona de forma parecida: em vez de comprar na hora, anotar o item e revisar a lista depois de um período combinado, comprando só o que ainda parecer necessário nessa segunda olhada.
Esses métodos não eliminam toda compra por vontade — servem para filtrar o que é impulso passageiro do que é, de fato, um desejo que se mantém depois da pausa.
Combinar isso com a categoria de gastos variáveis do controle de gastos por categoria no orçamento familiar ajuda a ver, com dados, se esse hábito está mesmo diminuindo mês a mês.
Vale também diferenciar esse padrão de outros gastos pequenos e recorrentes, como assinaturas que você não usa mais: a compra por impulso é pontual, já a assinatura esquecida se repete todo mês sem decisão nova — e separar o que é gasto fixo do que é variável ajuda a enxergar essa diferença com mais clareza.
Perguntas frequentes
O que caracteriza uma compra por impulso?
É uma compra feita sem planejamento prévio, motivada por uma emoção do momento (vontade, promoção, estresse) em vez de uma necessidade pensada com antecedência. O sinal mais comum é a dificuldade de justificar a compra depois, quando a emoção do momento já passou.
A regra das 24 ou 48 horas realmente funciona para evitar compra por impulso?
Para a maioria das pessoas, sim: esperar um ou dois dias antes de finalizar uma compra não planejada dá tempo para a emoção do momento passar e avaliar se a compra ainda parece necessária. Muitas vezes, depois desse intervalo, a vontade de comprar diminui ou desaparece.
Compra por impulso pode levar ao rotativo do cartão de crédito?
Pode, principalmente quando se acumula ao longo do mês sem controle e a fatura fica maior do que o planejado. Se o valor não é pago integralmente, a dívida pode entrar no rotativo do cartão, que tem juros bem mais altos do que o parcelamento normal.
Conclusão e próximo passo
Ver o saldo do mês caindo em tempo real, a cada lançamento, funciona como um freio prático contra a compra por impulso — é mais difícil ignorar um saldo que está diminuindo na tela do que uma fatura que só chega no fim do mês.
O Controle Financeiro Familiar mostra esse saldo atualizado a cada lançamento do casal, o que ajuda a enxergar o impacto de uma compra não planejada antes mesmo de ela se acumular com outras.
Este conteúdo é informativo e não substitui a orientação de um profissional.