Cartão de Crédito Garantido: Como Funciona e Vale a Pena?
O cartão de crédito garantido é um cartão em que você deixa um valor como garantia com a instituição, e esse valor costuma servir de base para o limite. Como o banco fica protegido caso a fatura não seja paga, esse tipo de cartão tende a ser mais acessível a quem tem nome sujo, score baixo ou pouco histórico. Isso não significa aprovação automática: cada emissor define suas regras. Neste guia você entende como funciona o cartão de crédito garantido, quem pode contratar, quais são os custos e como usá-lo para reconstruir seu histórico. Se você quer ver o panorama completo para quem tem restrição, comece por cartão de crédito para negativado.
Aviso: este texto é informativo. Regras, taxas, valores mínimos de garantia e rendimentos variam por instituição e mudam com o tempo. Nada aqui é oferta nem garantia de aprovação.
O que é um cartão de crédito garantido
É um cartão de crédito comum no uso, com fatura, vencimento e limite, mas com uma diferença na origem do limite: você entrega um valor como garantia. Esse valor pode ficar bloqueado em uma conta, aplicado em um investimento ou reservado de outra forma, conforme o produto.
A ideia é simples. O risco do banco diminui porque existe um dinheiro que pode cobrir a fatura em caso de atraso. Por isso, a análise costuma ser menos rígida do que a de um cartão sem garantia. Ainda assim, o emissor pode consultar seus dados e pedir documentos, e é normal encontrar produtos que exigem conta na própria instituição.
Vale separar dois pontos que geram confusão:
- A garantia não é um gasto. Em geral ela fica registrada como seu saldo ou investimento, e as regras de resgate estão no contrato.
- O cartão continua sendo crédito. Se você não pagar a fatura, existem juros, multa e a possibilidade de a instituição usar a garantia para cobrir a dívida, conforme o contrato.
Se a garantia é usada automaticamente e em quanto tempo depende do contrato do emissor. Os termos do Nu Limite Garantido, por exemplo, dizem que o banco pode usar o valor investido se a fatura atrasar por mais de 7 dias. Já o C6 Bank informa resgate do CDB em até 7 dias corridos após o vencimento. Leia o contrato antes de contratar.
Como o limite é definido
Na maioria dos produtos, o limite tem relação direta com o valor dado em garantia. Quanto maior a garantia, maior tende a ser o limite, mas a proporção varia: alguns emissores liberam limite igual ao valor depositado, outros liberam uma parte dele, e há casos em que o limite pode crescer com o bom uso do cartão.
Um exemplo hipotético, com números ilustrativos: se um emissor aceita uma garantia de R$ 500 e libera limite equivalente, você poderá gastar até R$ 500 no cartão. Se pagar a fatura em dia, o limite volta a ficar disponível, como em qualquer cartão. Se o emissor aumentar o limite depois de alguns meses de bom uso, isso será decisão dele, e não uma regra fixa.
Antes de contratar, confirme por escrito:
- qual é o valor mínimo de garantia exigido;
- qual é a proporção entre garantia e limite;
- se a garantia rende alguma coisa e como isso é calculado;
- quando e como você pode resgatar a garantia.
O limite continua sendo um valor que o banco concede e pode revisar. Mesmo com garantia, ele não é dinheiro seu para gastar sem controle.
Quem pode contratar
Em geral, o cartão garantido é voltado a quem tem dificuldade de aprovação em produtos tradicionais: pessoas com restrição no CPF, com score baixo ou que estão começando a construir histórico. Cada instituição define o público e os documentos, e a análise ainda pode acontecer, principalmente para confirmar identidade e situação cadastral.
Se você ainda não sabe em qual situação está, dois passos ajudam. O primeiro é consultar seu CPF para saber se há dívidas registradas. O segundo é entender como o banco decide, o que é explicado em como funciona a aprovação de cartão de crédito. Para quem tem pontuação baixa sem dívida, também vale ler sobre cartão de crédito para score baixo.
Garantia por depósito
Nesta modalidade, você transfere um valor para uma conta ou reserva vinculada ao cartão. O dinheiro fica bloqueado enquanto o cartão estiver ativo e, em geral, é devolvido quando o cartão é encerrado e a fatura está quitada, conforme as regras do produto.
O ponto forte é a simplicidade: você sabe exatamente quanto entregou e qual limite recebeu. O ponto de atenção é o dinheiro parado. Enquanto ele estiver bloqueado, você não pode usá-lo para outras finalidades, e vale conferir se ele rende algo ou não.
Garantia por CDB
Nesta modalidade, a garantia é um investimento em renda fixa, como um CDB, que fica vinculado ao cartão. Em geral, o valor continua rendendo, e o emissor bloqueia a parte necessária para cobrir o limite. Para o detalhamento dessa modalidade, veja o guia de cartão de crédito garantido por CDB.
O que comparar aqui é o rendimento, a liquidez e a forma de resgate. Se o investimento tiver prazo mínimo ou condições de saída, isso precisa estar claro antes de assinar. Como se trata de produto financeiro, confirme as regras com o emissor e consulte as informações oficiais do Banco Central quando tiver dúvida sobre o funcionamento do cartão.
O FGC lista o CDB entre os produtos cobertos, mas a página não trata de CDB bloqueado como garantia. Como isso se aplica ao seu caso depende do contrato do emissor, então leia o contrato e pergunte ao atendimento.
Vantagens e desvantagens
O cartão garantido tem pontos positivos e limitações. Pesar os dois lados evita frustração:
Vantagens
- Maior chance de aprovação em comparação com cartões sem garantia, embora sem garantia de resultado.
- Possibilidade de usar o cartão em compras online e presenciais, com fatura e vencimento.
- Uso responsável pode ajudar a criar um histórico de pagamento em dia.
- O valor dado em garantia costuma ser devolvido no encerramento, conforme o contrato.
Desvantagens
- É preciso ter um valor disponível para deixar como garantia.
- O limite tende a ser baixo, ligado ao valor dado em garantia.
- Pode haver tarifas, como anuidade, mesmo com garantia.
- Se você atrasar, os encargos continuam existindo e a garantia pode ser usada.
Para quem quer reduzir custos, existem opções de cartão de crédito sem anuidade para negativado, mas é preciso ler o contrato e conferir se outras tarifas substituem a anuidade.
Garantido, pré-pago e consignado: qual a diferença
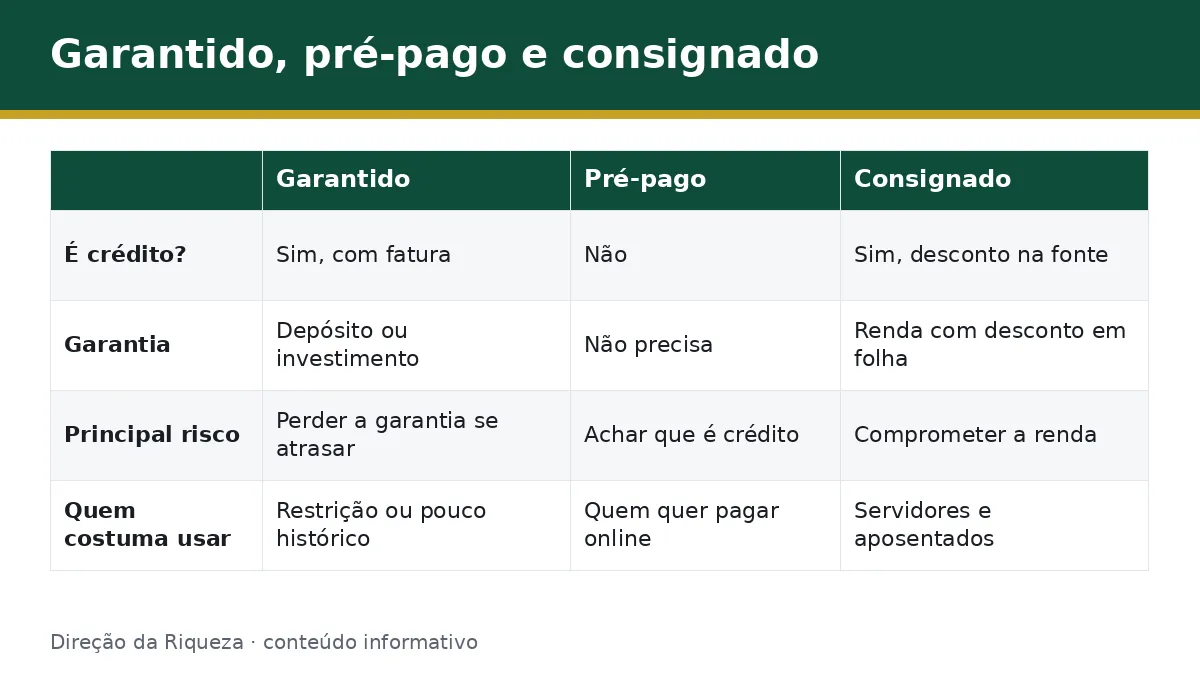
São três produtos diferentes, que aparecem juntos nas buscas de quem tem restrição. A tabela resume a lógica de cada um:
| Ponto | Garantido | Pré-pago | Consignado |
|---|---|---|---|
| Como funciona | Limite ligado a uma garantia | Você recarrega e gasta o saldo | Desconto direto em folha ou benefício |
| É crédito? | Sim | Não | Sim |
| Tem fatura? | Sim | Não | Sim |
| Precisa de garantia? | Sim | Não | Não, mas há desconto em folha |
| Quem costuma usar | Quem tem restrição ou pouco histórico | Quem só quer pagar online com saldo próprio | Servidores, aposentados e pensionistas |
O cartão pré-pago não é crédito e, por isso, não ajuda a construir histórico da mesma forma. Se essa for a sua necessidade, veja cartão pré-pago para negativado. Já o cartão consignado depende de renda com desconto na fonte e traz riscos próprios, como a reserva de margem, explicados em cartão de crédito consignado.
Custos e o que conferir no contrato
O custo de um cartão garantido não se resume à anuidade. Antes de assinar, leia o contrato e confira, ponto a ponto:
- Anuidade e outras tarifas: valor, periodicidade e o que está incluído.
- Juros do rotativo e do parcelamento da fatura: o custo do atraso é alto em qualquer cartão.
- Rendimento da garantia: se existe e como é calculado, principalmente se for CDB.
- Regras de resgate: prazo, condições e o que acontece se houver fatura em aberto.
- Cancelamento: como encerrar o cartão e receber a garantia de volta.
- Canal de atendimento: onde reclamar se algo sair diferente do combinado.
A cartilha do Banco Central sobre cartão de crédito lista o que o contrato e a fatura devem informar. O documento é antigo, então use-o como orientação geral e confirme os detalhes atuais com a instituição. Se houver problema, você pode registrar reclamação no Consumidor.gov.br.
Desconfie de qualquer oferta que peça pagamento antecipado para liberar o cartão, principalmente por Pix a pessoas físicas, ou que prometa aprovação garantida. Ter garantia não elimina a necessidade de conferir quem está oferecendo.
Como usar para reconstruir o histórico de crédito
O cartão garantido pode ser um ponto de partida, desde que usado com disciplina. Um roteiro simples:
- Comece pequeno. Use o cartão para gastos que já estavam no seu orçamento, como uma conta recorrente.
- Pague a fatura inteira, em dia. Pagar só o mínimo faz o saldo entrar no rotativo, com juros altos.
- Não use todo o limite. Manter uma folga ajuda a controlar o orçamento.
- Acompanhe o histórico. Veja periodicamente como está seu score e se há registros no seu CPF.
- Cuide das dívidas antigas. O cartão novo não apaga uma dívida negativada, então negocie o que estiver em aberto.
O efeito no histórico não é imediato nem garantido. Segundo o Serasa, o score é uma pontuação de crédito que considera o histórico de pagamentos e o comportamento financeiro, e ele é apenas um dos critérios usados pelas instituições. Isso significa que pagar em dia ajuda, mas cada banco faz a sua própria análise.
Um exemplo hipotético: uma pessoa que passou a usar o cartão garantido só para uma assinatura mensal de valor baixo e pagou todas as faturas integralmente passa a ter uma sequência de pagamentos em dia. Isso costuma ser mais útil do que gastar todo o limite, porque mostra regularidade. Ainda assim, ninguém pode prometer um prazo para o score subir ou para um cartão sem garantia ser aprovado depois.
Perguntas frequentes
O que é cartão de crédito garantido?
É um cartão em que você deixa um valor como garantia, em depósito ou investimento, e esse valor costuma definir o limite. Como o banco tem uma proteção em caso de atraso, a análise tende a ser mais acessível. Ainda assim, não há garantia de aprovação e cada instituição tem regras próprias.
Como o limite é definido?
Em geral, o limite tem relação com o valor dado em garantia: quanto maior a garantia, maior o limite possível. A proporção varia por emissor, e alguns podem aumentar o limite com o bom uso. Confirme por escrito o valor mínimo, a proporção e as regras de resgate antes de contratar.
Negativado pode ter cartão garantido?
Em muitos casos, sim, porque a garantia reduz o risco do banco. Mas isso depende da instituição e do produto, e não há promessa de aprovação. O cartão também não limpa o nome: a dívida negativada continua existindo até que você a negocie e pague.
Cartão garantido ajuda a limpar o nome?
Não. Limpar o nome depende de negociar e quitar a dívida com o credor. O cartão garantido pode ajudar a formar um histórico de pagamentos em dia depois, mas não remove a negativação nem apaga débitos anteriores.
Qual a diferença entre garantido, pré-pago e consignado?
O garantido tem limite ligado a uma garantia e fatura. O pré-pago usa saldo recarregado por você e não é crédito. O consignado tem desconto em folha ou benefício. Cada um serve a um perfil, e comparar custos, regras e riscos evita contratar o produto errado.
Conclusão e próximo passo
O cartão de crédito garantido é uma das opções mais acessíveis para quem tem restrição ou pouco histórico, porque a garantia reduz o risco do banco e costuma definir o limite. Ele exige ter um valor disponível, leitura atenta do contrato e disciplina para pagar a fatura inteira. Compare tarifas e regras de resgate, evite ofertas que cobram antes de liberar e use o cartão dentro do orçamento. Se você quer entender como a instituição decide, o próximo passo é ler como funciona o cartão de crédito.
Este conteúdo é informativo e não substitui a orientação de um profissional.