Como Limpar o Nome: Passo a Passo para Sair do SPC e Serasa
Como limpar o nome? O caminho é: consultar quais dívidas estão no seu CPF, negociar com o credor por canal oficial, pagar por meio de boleto ou Pix conferido, guardar o comprovante e acompanhar a retirada da restrição. Segundo o Serasa, o nome é retirado em até 5 dias úteis depois da confirmação do pagamento, e a responsabilidade de avisar o bureau é da empresa credora. Nem toda negativação precisa ser paga: dívidas erradas ou com prazo vencido têm outro caminho. Neste guia você vê cada etapa, os cuidados com boletos falsos e o que fazer depois de limpar o nome sujo.
Aviso: este texto é informativo e não substitui orientação jurídica ou financeira. Prazos e regras variam conforme a dívida e o credor.
Como consultar quais dívidas estão no seu CPF
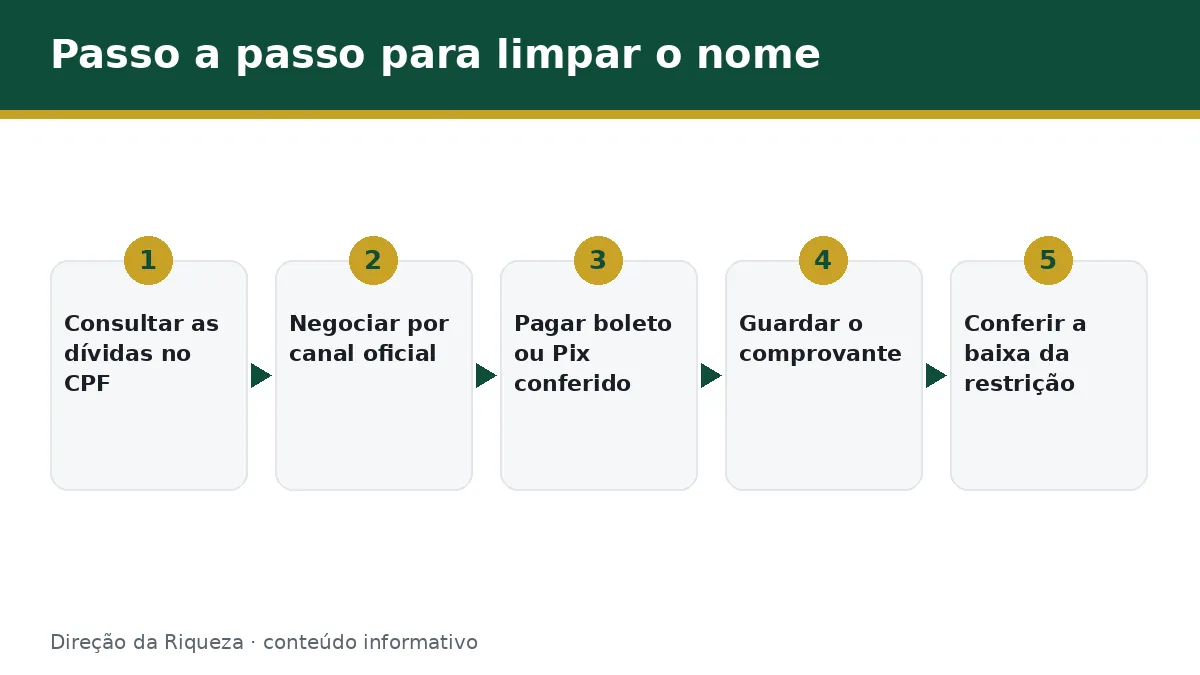
O primeiro passo é saber o que consta. Sem essa lista, você pode pagar a dívida errada, ignorar uma dívida ativa ou negociar com um golpista. Consulte seu CPF nos principais bureaus e nas plataformas de negociação, sempre acessando o site ou aplicativo pelo endereço oficial.
Anote, para cada dívida:
- Credor, ou seja, quem cobra;
- Valor original e valor atual;
- Data de vencimento;
- Origem, como cartão, empréstimo, conta de consumo ou crediário;
- Se há negativação ou se é uma cobrança sem registro.
Serasa
O Serasa permite consultar o CPF e ver as dívidas registradas, além de acessar ofertas de negociação. Confira se a dívida é sua, se o valor está correto e se o credor é quem diz ser. Ao negociar, use os canais oficiais e confirme os dados do boleto ou do Pix.
SPC
O SPC é outra base de proteção ao crédito, consultada por lojas e instituições. Uma dívida pode estar em um bureau e não em outro, então consulte mais de uma base. Se houver registro, os procedimentos de baixa também dependem do credor.
Outros bureaus
Existem outras empresas de dados de crédito, e os bancos podem consultar mais de uma. Consulte todas as que você conseguir acessar e mantenha uma planilha atualizada, para acompanhar a baixa de cada registro depois do pagamento.
Onde negociar com segurança
A negociação segura acontece em canais que você confirmou:
- Diretamente com o credor: aplicativo, site ou central de atendimento oficiais;
- Plataformas de negociação que reúnem ofertas de vários credores. Antes de usar, veja se a plataforma é confiável em Serasa Limpa Nome é confiável;
- Órgãos de defesa do consumidor, quando houver disputa sobre o valor.
Desconfie de quem entra em contato primeiro por mensagem, oferecendo “limpar o nome em 24 horas” ou pedindo pagamento para uma conta de pessoa física. Confirme sempre o CNPJ do beneficiário do boleto. Uma oferta real permite que você confira o contrato, o valor e o credor antes de pagar.
Como comparar propostas e descontos
Antes de aceitar, compare:
- Valor total à vista e parcelado, somando todas as parcelas;
- Desconto sobre juros e multa, principalmente em dívidas antigas;
- Entrada e data da primeira parcela;
- Consequências do atraso, como perda do desconto;
- Data em que a restrição será retirada, se a dívida estiver negativada.
Um exemplo hipotético, com números ilustrativos: uma dívida de R$ 2.000 pode ser oferecida à vista por R$ 900 ou em 12 parcelas de R$ 130 (total de R$ 1.560). A parcela parece pequena, mas o total é maior. Escolha o que cabe no orçamento sem comprometer contas essenciais.
Um ponto que costuma gerar dúvida é a ordem de pagamento quando há várias dívidas. Uma regra prática é começar pelas que têm juros mais altos e pelas que mais impedem o seu acesso a crédito ou a contratos essenciais, como as que já estão negativadas. Se o dinheiro não dá para todas, é melhor quitar uma dívida por completo e com comprovante do que pagar parcelas pequenas de várias e perder o controle. Antes de fechar, pergunte a cada credor se o acordo inclui a baixa da restrição e por escrito em que data ela acontecerá.
Se a dívida é com banco, veja o passo a passo em como negociar dívida com banco, com dicas de desconto, prazos e formalização do acordo.
Formas de pagamento e cuidados com boletos falsos
Depois de aceitar a proposta, o pagamento costuma ser por boleto ou Pix. O Serasa informa que o boleto pode levar até 3 dias para ser confirmado e que o Pix é imediato. Isso significa que, quanto mais rápido a confirmação, mais cedo começa a contar o prazo para a baixa.
Boletos falsos
Golpistas enviam boletos ou chaves Pix falsas com o nome de credores conhecidos. Para reduzir o risco:
- Acesse o aplicativo ou o site oficial digitando o endereço, e não por link recebido;
- Confira o nome do beneficiário e o CNPJ antes de pagar;
- Desconfie de descontos exagerados e de pressa para pagar;
- Confirme o valor com o credor por outro canal, se houver dúvida;
- Não pague para contas de pessoas físicas sem confirmar.
Comprovante
Guarde o comprovante de pagamento e o termo do acordo até a baixa completa. Se o nome não for retirado no prazo, esses documentos são a prova de que você pagou. Faça uma pasta com a data, o valor e o credor de cada acordo.
Prazo para a restrição ser retirada
Segundo o Serasa, o nome é retirado em até 5 dias úteis depois da confirmação do pagamento, e cabe à empresa credora comunicar o bureau. O pagamento por Pix é imediato e o boleto pode levar até 3 dias para confirmar. O artigo do Serasa não cita a base legal, mas o prazo coincide com a Súmula 548 do STJ, que diz que cabe ao credor excluir o registro da dívida em até cinco dias úteis, a partir do pagamento integral e efetivo do débito (texto no TJDFT). Súmula é o entendimento do tribunal, não uma lei, e a contagem exata depende do caso.
Se o prazo passar e o nome continuar negativado, guarde as provas, cobre o credor por escrito e, se necessário, reclame ao Procon ou ao Consumidor.gov.br. Para detalhes sobre o tempo depois do pagamento, veja prazo para retirar nome do Serasa após pagamento.
Existe também um prazo máximo de permanência da restrição: cinco anos, segundo o CDC. Para entender como ele funciona, leia quanto tempo o nome fica sujo.
Se a dívida estiver errada ou prescrita
Nem toda dívida negativada deve ser paga. Duas situações merecem atenção.
Dívida errada. Pode ser um valor incorreto, uma dívida já paga, uma cobrança em duplicidade, ou uma dívida que você não reconhece por fraude. Peça a comprovação ao credor, conteste por escrito e guarde o protocolo. O art. 43 do Código de Defesa do Consumidor garante o direito de acessar as informações do cadastro e de exigir a correção imediata de dados inexatos.
Dívida prescrita ou com prazo de restrição vencido. A informação negativa não pode constar por mais de cinco anos, e, segundo o Idec, a empresa não pode cobrar judicialmente uma dívida prescrita. Cuidado: aceitar uma renegociação pode reativá-la. Antes de qualquer acordo, confira a data de vencimento.
Nos dois casos, o caminho é pedir a retirada por escrito ao credor e ao bureau, e recorrer ao Procon ou ao Consumidor.gov.br se não houver resposta. Se a sua dificuldade também é o score, veja como subir o score, porque limpar o nome não garante uma pontuação alta.
O que fazer depois de limpar o nome
Quando a restrição sair, o trabalho não termina. Alguns passos:
- Confirme a baixa consultando seu CPF de novo, e guarde a prova.
- Acompanhe o score, sem esperar uma melhora imediata, já que ela depende de comportamento ao longo do tempo.
- Mantenha as contas em dia, incluindo as pequenas, para formar histórico.
- Evite novas dívidas caras, especialmente rotativo e cheque especial.
- Monte uma reserva, mesmo pequena, para não recorrer ao crédito no próximo imprevisto.
Se você quer voltar a ter um cartão, veja as modalidades mais acessíveis em cartão para negativado aprovado. Desconfie de ofertas que prometem cartão sem consulta ao SPC e Serasa e cobram antes, porque essas promessas costumam ser golpes. Depois de ter um cartão, use-o com disciplina: o guia de como usar o cartão de crédito com responsabilidade ajuda a não voltar ao problema.
Perguntas frequentes
Quanto tempo leva para o nome sair do Serasa depois de pagar?
Segundo o Serasa, o nome é retirado em até 5 dias úteis depois da confirmação do pagamento, e a empresa credora é responsável por comunicar o bureau. O boleto pode levar até 3 dias para confirmar, e o Pix é imediato. Guarde o comprovante e cobre o credor se o prazo passar.
Posso limpar o nome sem pagar?
Depende da situação. Se a dívida está errada, foi paga ou o prazo máximo de restrição venceu, é possível pedir a retirada sem pagar, com base em provas. Mas dívida válida e dentro do prazo continua registrada até ser paga ou até o prazo terminar.
Dívida com mais de 5 anos ainda negativa?
Não deveria. Pelo CDC, a informação negativa não pode permanecer por mais de cinco anos, e o Idec explica que o prazo conta do vencimento. Se o registro continuar, peça a retirada por escrito ao credor e ao bureau e, se necessário, reclame ao Procon ou ao Consumidor.gov.br.
Limpar o nome aumenta o score?
Pode ajudar ao longo do tempo, porque a restrição deixa de pesar, mas não há garantia nem prazo. O score considera outros fatores, como histórico de pagamentos e comportamento financeiro. Mantenha as contas em dia e acompanhe a evolução com calma.
Como saber se o boleto é verdadeiro?
Confira o beneficiário e o CNPJ, acesse o aplicativo ou site oficial digitando o endereço e confirme o valor por outro canal, se houver dúvida. Desconfie de descontos exagerados, pressa e pagamentos para contas de pessoas físicas. Na dúvida, não pague e cheque com o credor.
Conclusão e próximo passo
Saber como limpar o nome é seguir uma sequência simples: consultar as dívidas, negociar por canais oficiais, comparar propostas, pagar com atenção a boletos falsos, guardar os comprovantes e acompanhar a baixa. Dívidas erradas ou prescritas têm outro caminho, por escrito e com provas. Depois de limpar o nome sujo, o foco passa a ser reconstruir o histórico com disciplina. O próximo passo é entender por quanto tempo uma negativação pode permanecer, tema tratado no guia sobre prazos citado acima.
Este conteúdo é informativo e não substitui a orientação de um profissional.