Cartão de Crédito Clonado: O Que Fazer Agora Mesmo
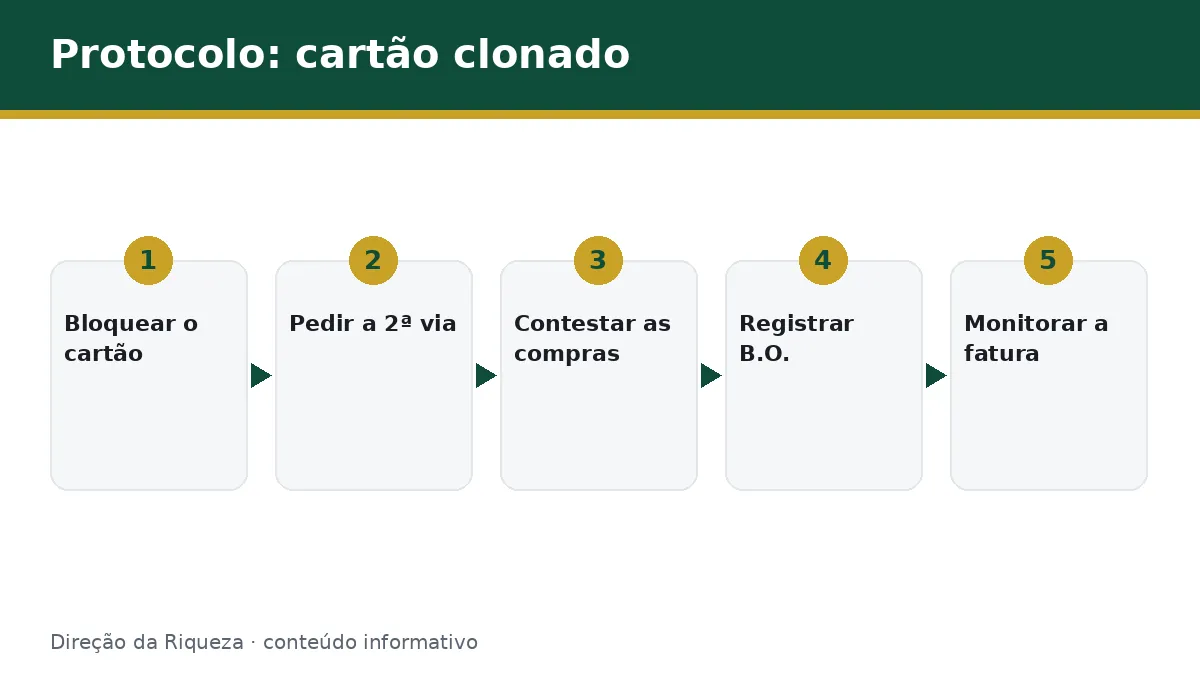
Cartão de crédito clonado, o que fazer? Bloqueie o cartão na hora, pelo aplicativo ou pela central de atendimento, e peça a segunda via. Depois, confira a fatura, conteste cada compra que você não reconhece e guarde o protocolo de cada contato. Se a fraude for grave, registre também um boletim de ocorrência. O banco responde pelas fraudes identificadas no seu cartão, então o valor contestado não deve ficar pendente para você enquanto a análise corre. A seguir está o passo a passo completo, do bloqueio ao monitoramento da fatura.
Este guia parte do princípio de que o cartão já existe e foi clonado. Se o seu problema é diferente — não conseguir cartão nenhum —, veja com cuidado as opções reais de cartão de crédito para negativado e desconfie de qualquer oferta de cartão que não consulta SPC com aprovação garantida: esse tipo de promessa costuma ser a porta de entrada para outro problema, não para uma solução.
Aviso: este texto é informativo e não substitui a orientação do seu banco, da polícia ou de um advogado. Prazos de contestação variam por instituição e por bandeira, e nenhum valor de estorno ou prazo é garantido aqui.
O que é um cartão de crédito clonado
Cartão de crédito clonado é aquele cujos dados — número, validade, código de segurança ou chip — foram copiados por um terceiro sem o seu consentimento, para fazer compras que você não autorizou. A cópia pode vir de um leitor escondido em uma maquininha (skimming), de um site falso, de um aplicativo malicioso ou de um vazamento de dados em alguma loja ou sistema.
Na prática, o golpista não precisa do cartão físico: com o número e o código de segurança, muitas compras online já podem ser feitas, mesmo sem o cartão sair da carteira.
Como descobrir que o cartão foi clonado
Se você suspeita que o seu cartão de crédito foi clonado, os sinais mais comuns aparecem na fatura ou nas notificações do aplicativo:
- Compras que você não reconhece, em lojas ou sites que nunca usou;
- Notificações de compra que chegam por SMS ou push, em valores ou horários estranhos;
- Cartão recusado em uma compra legítima, porque o limite já foi usado por outra pessoa;
- Aviso do próprio banco, quando o sistema antifraude identifica um padrão suspeito antes de você.
Revisar a fatura todo mês, mesmo quando ela parece normal, antecipa a descoberta. Quanto antes você identificar a clonagem, menor o prejuízo e o trabalho para revertê-lo.
Bloqueie o cartão imediatamente
Assim que suspeitar que clonaram o seu cartão de crédito, bloqueie-o. O caminho mais rápido costuma ser:
- Abra o aplicativo do banco e procure a opção de bloqueio temporário ou cartão perdido/roubado;
- Se não conseguir pelo aplicativo, ligue para a central de atendimento 24 horas, no número que está no verso do cartão ou no site oficial do banco;
- Anote o protocolo, a data e o horário do atendimento.
O bloqueio impede novas compras com os dados clonados, mas não desfaz as que já aconteceram — essas entram na contestação, a seguir.
Cuidado com um golpe comum nesse momento: alguém se apresenta como “segurança do banco” e pede para você confirmar dados, senha ou pagar uma taxa para “proteger” o cartão. Isso é o golpe do cartão de crédito com taxa antecipada: nenhum banco cobra para bloquear um cartão ou devolver valor contestado.
Peça a segunda via do cartão
Depois do bloqueio definitivo, peça a segunda via. Ela vem com um número novo, então pagamentos recorrentes — assinaturas, mensalidades, contas automáticas — precisam ser atualizados manualmente, já que o banco não faz isso por você.
Enquanto a nova via não chega, use outro meio de pagamento ou o cartão virtual do aplicativo, se o banco oferecer. Corte o cartão antigo fisicamente, mesmo depois do cancelamento, para que ninguém reaproveite o plástico.
Como contestar as compras que você não reconhece
Para cada compra estranha na fatura, abra uma contestação formal. Na maioria dos aplicativos, basta selecionar a compra e tocar em “não reconheço esta compra” ou “contestar lançamento”. Sem essa opção, ligue para a central e peça o mesmo registro, com protocolo.
Depois de aberta, a contestação costuma seguir duas etapas: um crédito provisório no valor contestado, enquanto o banco investiga, e a apuração definitiva, que pode levar um ou dois ciclos de fatura. Segundo o Serasa, esse processo tende a durar entre 30 e 60 dias, mas o prazo exato varia por banco e bandeira — confirme o seu caso com a central de atendimento.
Durante a contestação, você não deve pagar o valor contestado nem deixá-lo acumular juros. A Súmula 479 do STJ trata as fraudes de terceiros em operações bancárias como fortuito interno — um risco da atividade do banco, não do cliente —, o que sustenta a responsabilidade da instituição. Para o passo a passo completo, veja o guia de compra não reconhecida no cartão de crédito.
Quando registrar boletim de ocorrência
O boletim de ocorrência (B.O.) nem sempre é obrigatório para a contestação, mas ajuda em três situações:
- valor alto, quando você quer reunir provas para uma eventual ação judicial;
- quando o banco pede o registro como parte da análise;
- quando você quer formalizar o crime nas estatísticas e, se o autor for identificado, abrir um processo.
Hoje dá para registrar boletim de ocorrência pela delegacia virtual na maioria dos estados, sem ir a uma delegacia física. Tenha em mãos a fatura com os lançamentos contestados, o protocolo do banco e, se houver, prints de mensagens suspeitas recebidas antes da fraude.
Como monitorar a fatura e evitar uma nova clonagem
Depois de resolver a clonagem, reduza o risco de passar pelo mesmo problema outra vez:
- Ative notificações de compra no aplicativo, acima de um valor baixo;
- Revise a fatura antes do vencimento, lançamento por lançamento;
- Use o cartão virtual em compras online, já que o número pode ser trocado sem afetar o físico;
- Cubra o teclado ao digitar a senha em maquininhas e caixas eletrônicos;
- Não clique em links de SMS, e-mail ou WhatsApp pedindo para “confirmar” dados do cartão;
- Atualize o aplicativo do banco e o sistema do celular, para manter as proteções recentes.
Nenhuma medida elimina o risco por completo, mas juntas reduzem bastante a chance de reincidência.
Perguntas frequentes
Cartão clonado é a mesma coisa que compra não reconhecida?
Não exatamente. Compra não reconhecida é qualquer lançamento que você não identifica, e pode ter causas simples, como um nome diferente na fatura. Cartão clonado é quando os dados foram copiados por fraude. Toda clonagem gera compra não reconhecida, mas nem toda compra não reconhecida vem de clonagem.
Quem paga as compras feitas com o cartão clonado?
Em regra, o banco responde pelas compras feitas com fraude, depois de confirmada a contestação, porque a lei trata esse risco como parte da atividade bancária. Você não deve pagar o valor contestado enquanto a análise corre. Se o banco negar a contestação sem justificativa, recorra à ouvidoria e aos órgãos de defesa do consumidor.
Clonar cartão de crédito é crime?
Sim, é crime. Dependendo de como a fraude aconteceu, a Justiça pode enquadrar a clonagem como estelionato (art. 171 do Código Penal) ou como furto mediante fraude (art. 155, §4º, II), e cabe à investigação definir o enquadramento certo em cada caso concreto.
Preciso pagar alguma taxa para ter uma nova via do cartão?
Depende do banco e do motivo do cancelamento. Em caso de fraude confirmada, a maioria das instituições emite a segunda via sem cobrar, mas confirme a política do seu banco antes de aceitar qualquer cobrança. Pedido de pagamento antecipado para “liberar” a nova via é sinal de golpe, não de procedimento legítimo.
Conclusão e próximo passo
Cartão de crédito clonado, o que fazer, resume-se a um protocolo: bloquear, pedir a segunda via, contestar cada compra estranha, registrar boletim de ocorrência quando fizer sentido e monitorar a fatura depois. Seguir essa ordem reduz o prejuízo e agiliza o estorno.
Antes de informar seus dados em qualquer oferta de cartão pela internet, confira se o site de cartão de crédito é confiável — é o próximo passo para evitar que a história se repita.
Este conteúdo é informativo e não substitui a orientação de um profissional.